Wells Fargo 把 S&P 500 目標價砍到 7,700。指數現在在 7,650。
被當成利空的那次降目標
9 月 15 日(二),Wells Fargo 把 S&P 500 年底目標價下修到 7,700,同時告訴客戶「先跌 5% 到 10%」。Reuters 發了稿,Seeking Alpha、Investing.com、Bloomberg 一小時內全都有版本。Bloomberg 的標題直接點名策略師 Ohsung Kwon 和理由:大型科技股裡的 AI 疑慮正在累積。同一份報告還把偏好轉向醫療保健。
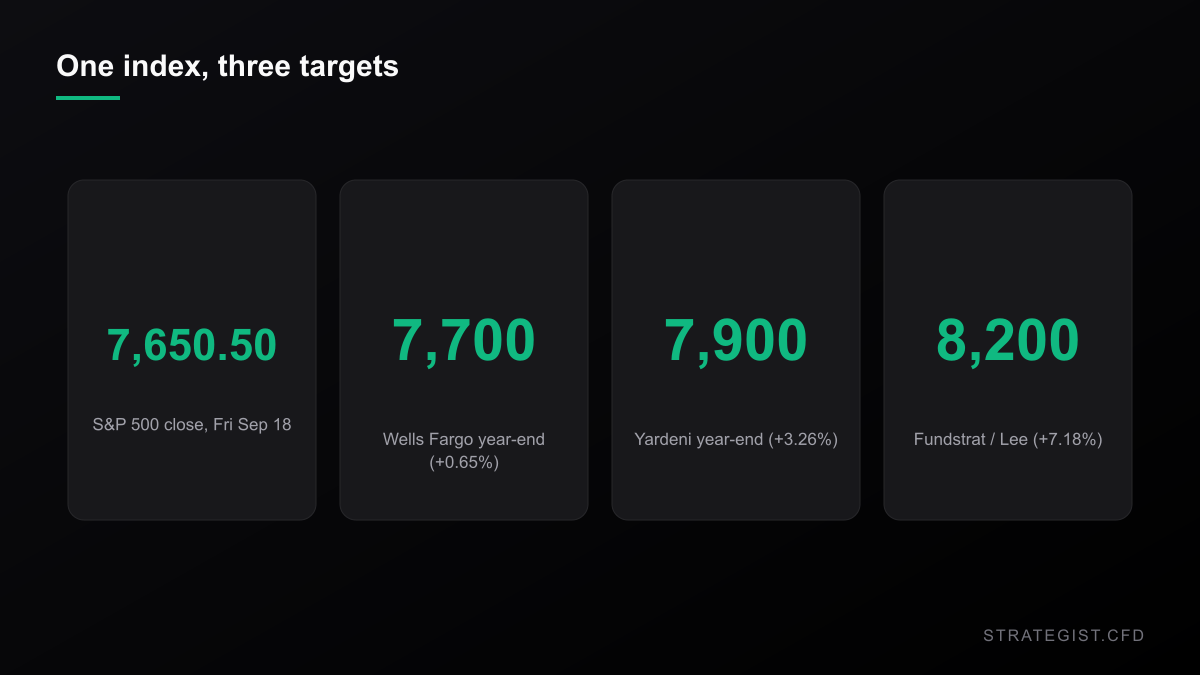
隔天 Ed Yardeni 把目標價砍到 7,900,對 CNBC 說在利率走升之下要「謹慎前行」。Fundstrat 的 Tom Lee 完全沒砍——他還是喊 8,200 以上。
但幾乎沒有人把下面這件事放在前面講:S&P 500 上週五收在 7,650.50。這三個數字——包括最悲觀的那個,包括那個附帶回撤警告的——全部都在指數現在的位置之上。
「先跌 5% 到 10%」到底在描述什麼
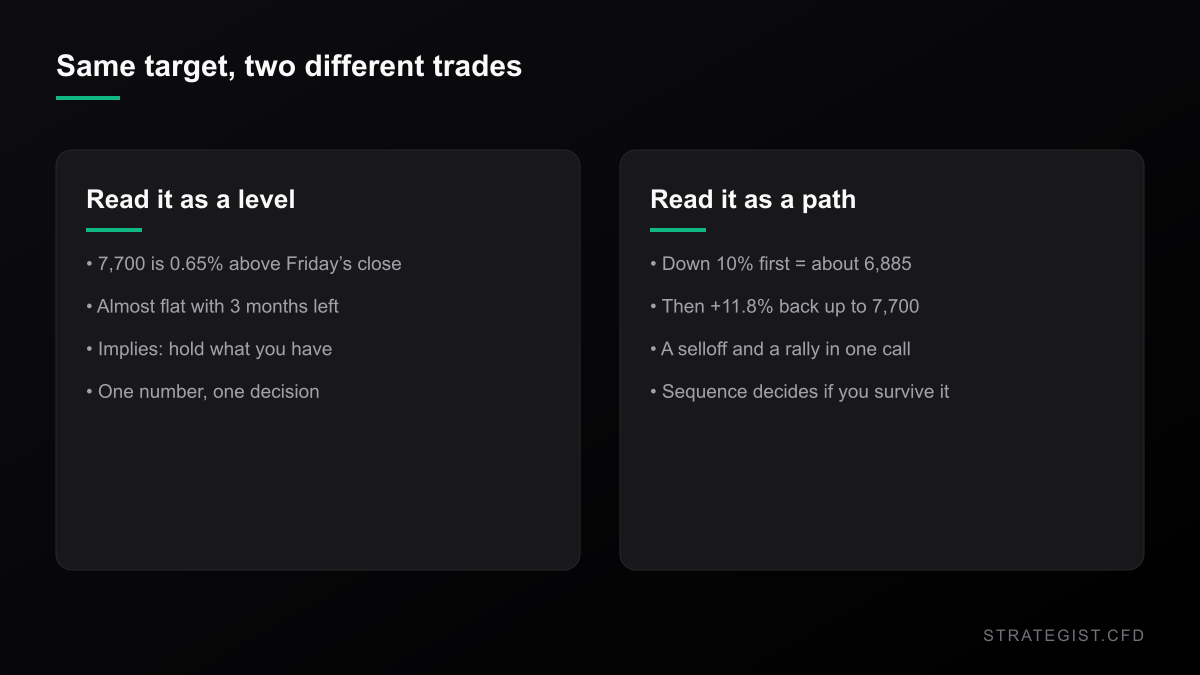
降目標價讀起來像方向性判斷,但它不是。Wells Fargo 的 7,700 距離上週五收盤只有 +0.65%,而今年還剩三個多月。Yardeni 的 7,900 是 +3.26%。Lee 的 8,200 是 +7.18%。這個區間的最低標,仍然是在喊指數要往上。
回撤警告是另一回事,而且它講的是「順序」。如果指數先跌 10%,然後在 12 月收在 7,700,那它必須從大約 6,885 走回 7,700——從低點起算 11.8% 的漲幅。同一個年底數字裡面,裝著一段下跌和一段上漲,而且先後次序是固定的。你最後做到哪一段,取決於你認為自己現在在順序的哪個位置,而目標價對這件事什麼都沒說。
5% 的回撤不是預測,是行事曆
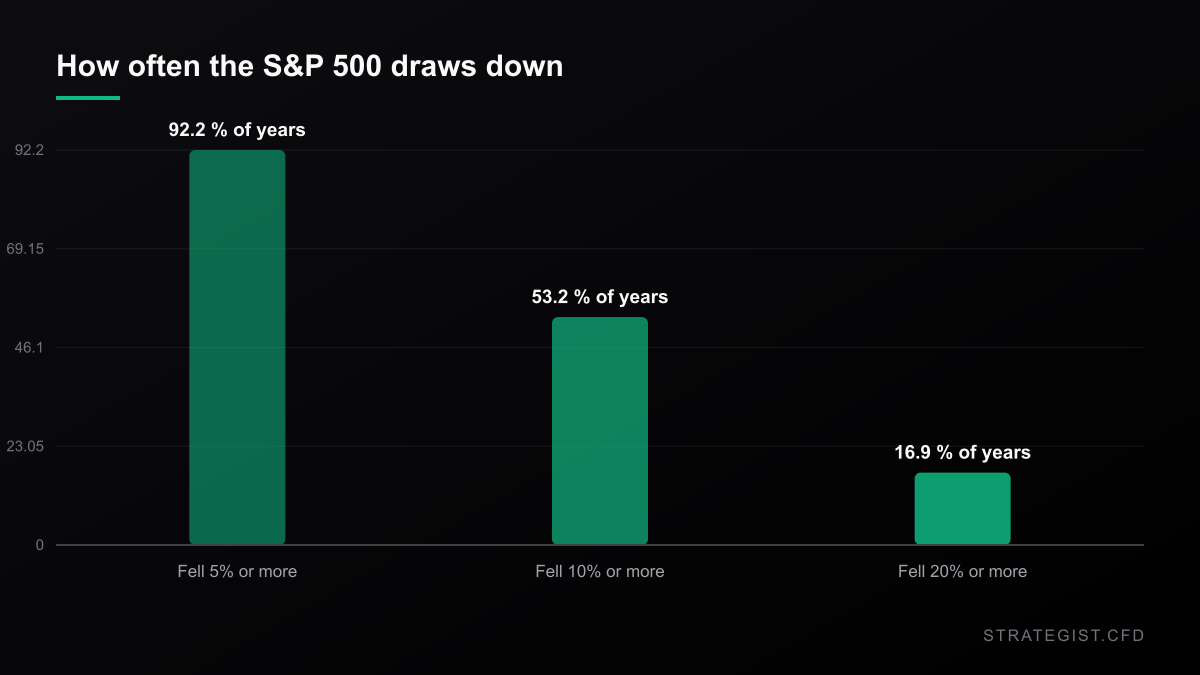
這就是警告開始變得無趣的地方。我把 ^GSPC 的日收盤價拉到 1950 年——77 個日曆年、19,300 筆資料——然後計算每一年內從高點到低點的最大跌幅。至少 5% 的回撤,在 77 年裡出現了 71 次。至少 10% 的,出現了 41 次。年度最大回撤的中位數是 10.3%。
也就是說,「我們預期年底前會有 5% 到 10% 的拉回」翻譯出來差不多就是「我們預期今年會是正常的」。就算只看現代也一樣:2001 年以來,26 年裡有 25 年在某個時點出現過 5% 的回撤。
這不代表 Wells Fargo 說錯了。它代表的是這個警告很廉價。預測中位數結果不叫優勢,那只是提醒你:中位數結果抱起來並不舒服。
尾端風險也是真的。77 年裡有 13 年回撤超過 20%——2008 年是 48.0%、2020 年 33.9%、1987 年 33.5%。中位數讓人不舒服,尾端會讓人結束交易生涯。兩者都在同一份樣本裡。
How to Reduce Drawdowns Without Destroying Expectancy
Cutting drawdowns by tightening stops usually destroys the edge it was meant to protect. A ranked approach to drawdown control — sizing, volatility adjustment, diversification and robustness — that keeps expectancy intact.
為什麼槓桿之下這件事會被放大
指數 CFD 會把 10% 的回撤從「看法」變成「保證金問題」。5 倍槓桿下,S&P 跌 10% 就吃掉你投入資金的一半。10 倍槓桿下,你原本看對的回升根本不會發生在你身上——因為你在接近低點的地方就被掃出場了。
隔夜利息讓情況更糟,而且現在的時點對它特別不利。10 年期公債殖利率上週五收在 5.00%,接近三個月區間上緣。如果你的券商是以「指標利率 + 加碼」對長倉計息——這是常見結構,但加碼幅度完全看各家券商,你自己的費率表值得讀一遍——那計息基礎是完整名目本金,也就是你自有資金的倍數,而且抱著部位每一天都要付。在「先跌 10% 再漲回來」的路徑上,整趟來回你都得付錢。
而且這段走勢不會自己敲鑼宣告。過去 20 個交易日,S&P 單日變動的中位數是 0.46%,高低區間中位數 0.59%。5% 的回撤大約是八個這種日子。它不是一個讓你有機會反應的事件,它是在你等待的時候慢慢累積出來的。
還有,你無法對指數裡他們擔心的那一塊「選擇不持有」。指數 CFD 是把整籃標的按指數給定的權重整包交給你,所以 Kwon 報告點名的巨型科技股曝險,不管你對 AI 有沒有看法,你都一併繼承了。你可以縮小部位,但你不能編輯成分股。
風險分析器
量化特定事件風險,並計算對您投資組合的潛在影響。
VIX 在 14.81,這才是真正的分歧
上週有三家知名券商發布下行警告。10 年期殖利率在 5.00%。道瓊上週五收 51,682.64,單週 -1.69%——這是連續第三週下跌(Barron's)。S&P 距離 8 月 13 日的收盤高點 7,798.99 只有 -1.90%。
然後 VIX 上週五收在 14.81,接近三個月區間 13.80 到 23.34 的下緣。
把這個數字翻成具體的量:14.81 除以 252 的平方根,大約等於單日 0.93% 的波動——是過去一個月指數實際走出來的中位數 0.46% 的兩倍左右。選擇權市場定出來的分布,明顯比盤面這段時間的真實波動還寬,但它仍然把這叫做平靜。
這兩張圖有一張是錯的,而你最好誠實面對自己押的是哪一張。要不就是相對於這些策略師描述的狀況,波動率現在很便宜;要不就是選擇權市場定價是對的——指數已經修正完了,而且年初至今還漲了 11.76%(從 2025 年底的 6,845.50 起算)。
在 14.81 買保護是一個說得通的交易。判斷這些警告是雜訊,也說得通。但抱著 5 倍槓桿然後稱之為「看法」並不說得通——那不是第三種選項,那是前兩種選項各自多繞了一段路。
部位要為回撤做規模,不是為目標價
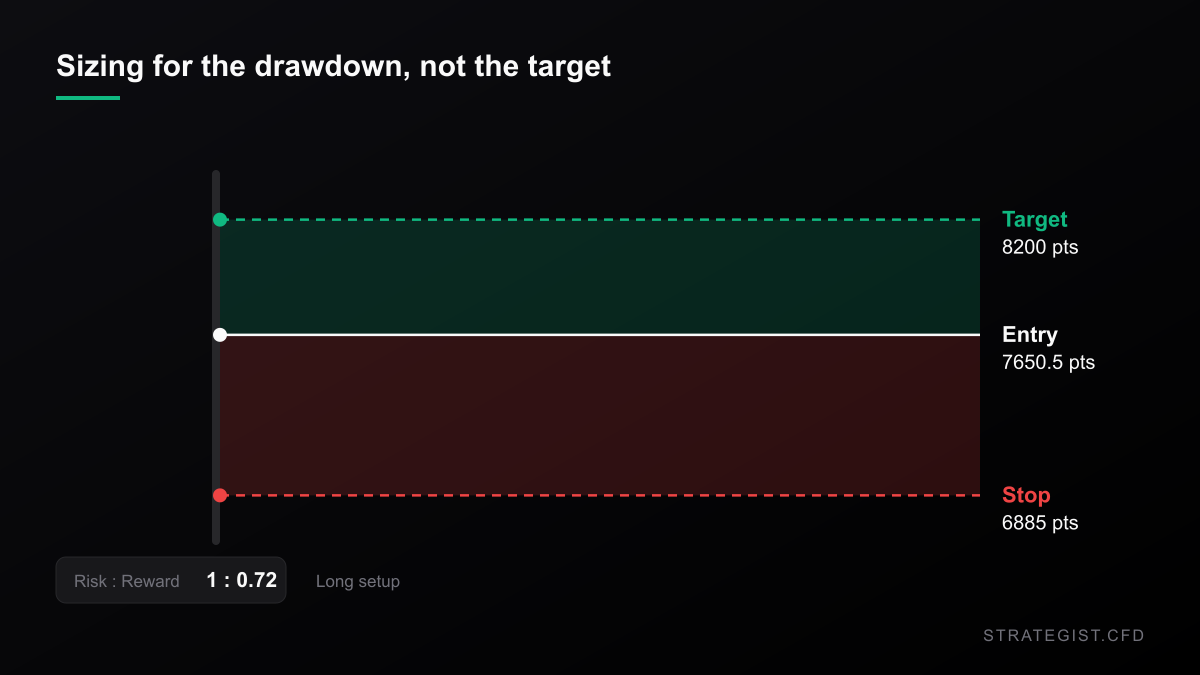
實作上要把平常的順序倒過來。先決定你能承受多大的回撤,讓它決定部位規模,最後才回頭問這筆交易還成不成立。以上週五收盤 7,650.50 當參考進場價:10% 的回撤落在大約 6,885,而公布目標價區間的上緣是 8,200。你等於是用約 765 點的風險去換 550 點。
風險報酬比低於 1 不自動等於不能做——很多順勢系統就是低於 1,靠勝率取勝。但如果你被警告過這條路徑上有一個 10% 的坑,還用高槓桿抱著這種形狀的部位穿越它,那就是壞交易:你付利息坐在裡面,而且如果坑挖得更深,你完全沒有緩衝。
Why Position Sizing Matters More Than Entry Signals
Entry signals decide where you trade; position sizing decides whether you survive. Why capital allocation dominates entry precision in leveraged CFD markets, and how to build a sizing rule you can actually follow.
這個讀法可能錯在哪裡
有三件事可能推翻它。第一,策略師的目標價反應很慢;「下修」常常只是把已經發生的走勢反映到數字上,而 S&P 現在離高點只有 1.9%。第二,我的回撤數字用的是日收盤價和日曆年窗口——真正的盤中回撤更深,而且這一切都不是在預測 2026 年。基礎機率不是預測,1950 到 2026 之間也包含了未必會重演的體制。
第三點最不舒服:我可能把「順序」讀過頭了。如果指數就這樣慢慢墊高、完全沒有出現 5% 的拉回——那 77 年裡確實有幾年是這樣——那所有為一個沒有發生的回撤做部位規模的人,都等於付了利息去買一份用不到的保險。VIX 在 14.81 就是市場在講這句話,而市場對的次數比策略師多。
三個互相矛盾的目標價,該怎麼用
- 把 7,700 到 8,200 之間那 500 點的落差當成你的不確定性預算。一筆只有在某個特定數字成立時才會賺的倉位,就是太大了。
- 把部位規模做到「10% 回撤在結構上就活得下來」。如果做不到,目標價對你沒有意義。
- 要抱槓桿指數部位好幾週之前,先讀一遍券商的隔夜利息表。指標利率 5% 的時候,這不是小數。
- 事先決定 10% 的下跌是你的加碼點還是出場點。在低點才做決定,是帳戶結束的方式。
- 檢查相關性。如果同一個利率故事同時驅動你的指數多單和其他部位,那你是一注押了三次。
方法說明:回撤數據由 ^GSPC 日收盤價計算,資料來源 Yahoo Finance,區間 1950-01-03 至 2026-09-18(19,300 筆),以日曆年為窗口計算年度內高點到低點的最大跌幅。這是描述統計,不是策略也不是預測。價格與波動率資料皆以 9 月 18 日(五)收盤為準。
本站圖表與分析僅供研究,不構成投資建議。