損平勝率不是 50%
50% 這個數字是怎麼來的
問多數交易者一個策略需要多高的勝率,答案通常是「大概一半」。這個答案只對一種報酬結構成立:目標跟停損一樣遠。目標一移動,需要的勝率也跟著移動——這也是為什麼兩個同樣印出 65% 的策略,可能是完全不同的生意。
階梯背後的那條恆等式
以風險單位(R)計算的每筆期望值:
期望值 =(1 + R)×(勝率 − 1 /(1 + R))
後面那個括號就是全部重點。1 /(1 + R) 是這個策略完全不賺不賠的勝率。低於它,再多的紀律也救不回帳戶;高於它,每多一個百分點的勝率,價值是 1R 情況下的(1 + R)倍。
損平線階梯
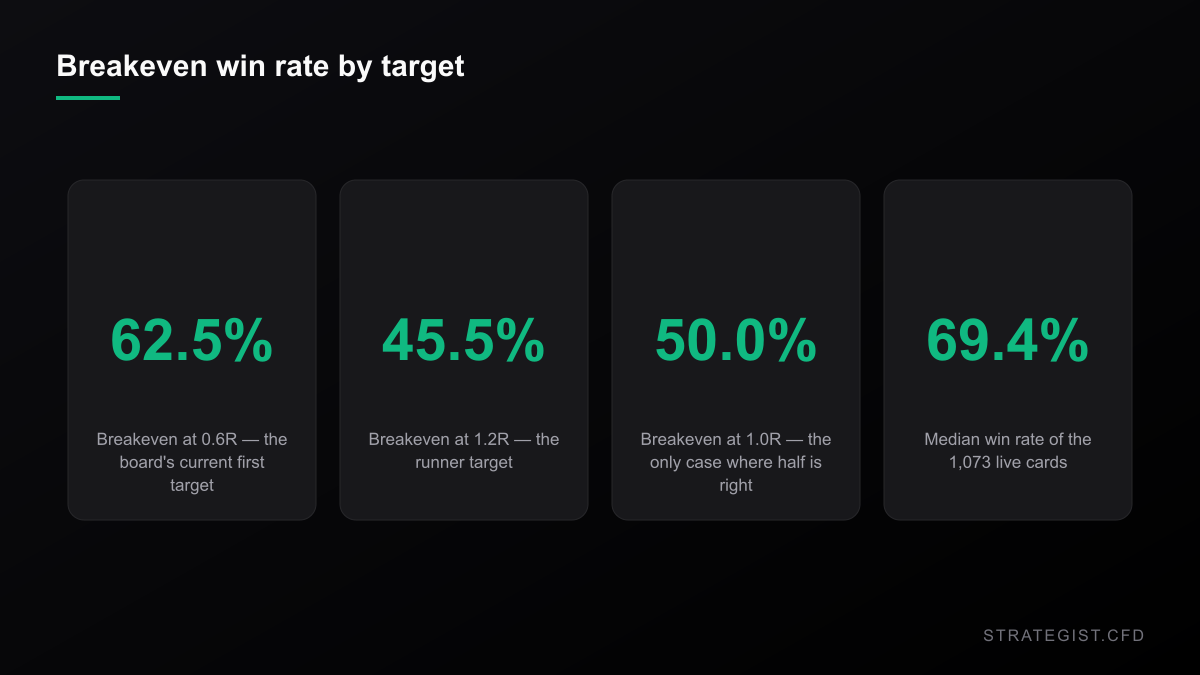
把幾個目標代進公式,「50%」立刻解體:
| 目標 | 損平勝率 |
|---|---|
| 0.6R | 62.5% |
| 1.0R | 50.0% |
| 1.2R | 45.5% |
| 1.5R | 40.0% |
| 2.0R | 33.3% |
| 3.0R | 25.0% |
一個 3R 的策略三筆贏一筆,剛好損益兩平;一個 0.6R 的策略三筆贏一筆,則是以穩定而無聊的速度虧錢。同樣 33% 的勝率,相反的結局——差別只在目標放在哪裡。
盤面上實際印出什麼
型態分析盤面是個好用的測試案例,因為它公布自己的勝率,而不是引用別人的。本次掃描時,盤面掛著 1,073 張有效卡,涵蓋 350 個標的與六個週期(日線、4 小時、2 小時、小時、30 分鐘、15 分鐘)。歷史勝率中位數 69.4%,平均 70.7%。
這個數字不是憑空獨立的。每一張卡都在同一套出場規則下評分:第一目標在 0.6R,並保留一半部位持有到 1.2R。改動規則,勝率就改變——這正是下一節要說的陷阱。
為什麼不能跨階比較
誘惑在於:拿 69.4% 去比 1.2R 的損平線 45.5%,然後宣布邊際大得驚人。這個比較無效。69.4% 是在 0.6R 出場下量到的。那張表上唯一乾淨的比較,是緊鄰它的那一格:69.4% 對上同一種報酬結構的 62.5%。
要主張 1.2R 那一列,你需要的是同一批訊號在第一目標真的移到 1.2R 之後產生的勝率——而那個數字更低,因為更遠的目標更少被觸及。這是勝率表格最常見的說謊方式:分子不動,分母偷偷換掉。
邊際,以及分批出場做了什麼
真正該記住的是邊際:勝率減去損平率。在現行出場下是 69.4% − 62.5% = +6.9 個百分點。這是真實的優勢,而且是溫和的那一種。
分批出場讓它比表面上更有意思。保留一半部位持有到 1.2R,把平均報酬結構拉到 0.6R 之上,等於在完全沒有改動任何進場訊號的情況下,把有效損平線壓到 62.5% 以下。同樣的 69.4%,因此換到比平坦 0.6R 出場更寬的邊際——改善來自恆等式的報酬那一側,不是來自挑到更好的型態。
把邊際收進口袋要付的成本
在散戶帳戶裡,這些數字要能成立,前提是邊際撐得過持倉成本。盤面上每張卡的期望毛邊際中位數(平均 R 乘上停損距離佔價格的百分比)大約是價格的 0.05%。來回一趟點差加上幾天的隔夜融資,在外匯對上就足以吃掉其中大部分——這也是為什麼盤面的邊際集中在指數、商品與加密,而不是佔了 77% 卡數的外匯。
免責說明。以上全部是 2026-09-29 依本站自身公布的訊號資料計算的描述性統計,不是回測,也不是策略。勝率是歷史、樣本內的數字;成本是假設,不是券商報價;本文不主張任何實盤帳戶或已驗證的績效紀錄。請把這條階梯當成校準期待的工具,而不是對下一筆交易的承諾。