黃金法則說該跌到 $4,000,市場偏偏站在 $4,321
Kitco 週五到底說了什麼,為什麼值得實測
週五 Kitco News 刊出一篇立論精準得少見的文章。按幾乎所有傳統相關性來看,黃金現在的價格都該低得多:聯準會在緊縮、美元在走強、10 年期美債殖利率衝到約 5.2%,是 20 年來最高。Kitco 引用了世界黃金協會的模型結論——10 年期殖利率每上升 25 個基點,黃金大約下跌 1.75%。照這個說法,殖利率走到這裡,黃金「應該遠低於每盎司 $4,000」。但它偏偏守在 $4,300 附近。
這是一個可以驗證的說法,而真正有意思的不是結論,是那個數字。「每 25bp 跌 1.75%」是一條斜率。斜率不是價格。所以我照字面把它放進 26 年的日線資料,再往下算一件事:一個槓桿部位在等這條斜率生效的期間,要付多少錢。
週五收盤的數字
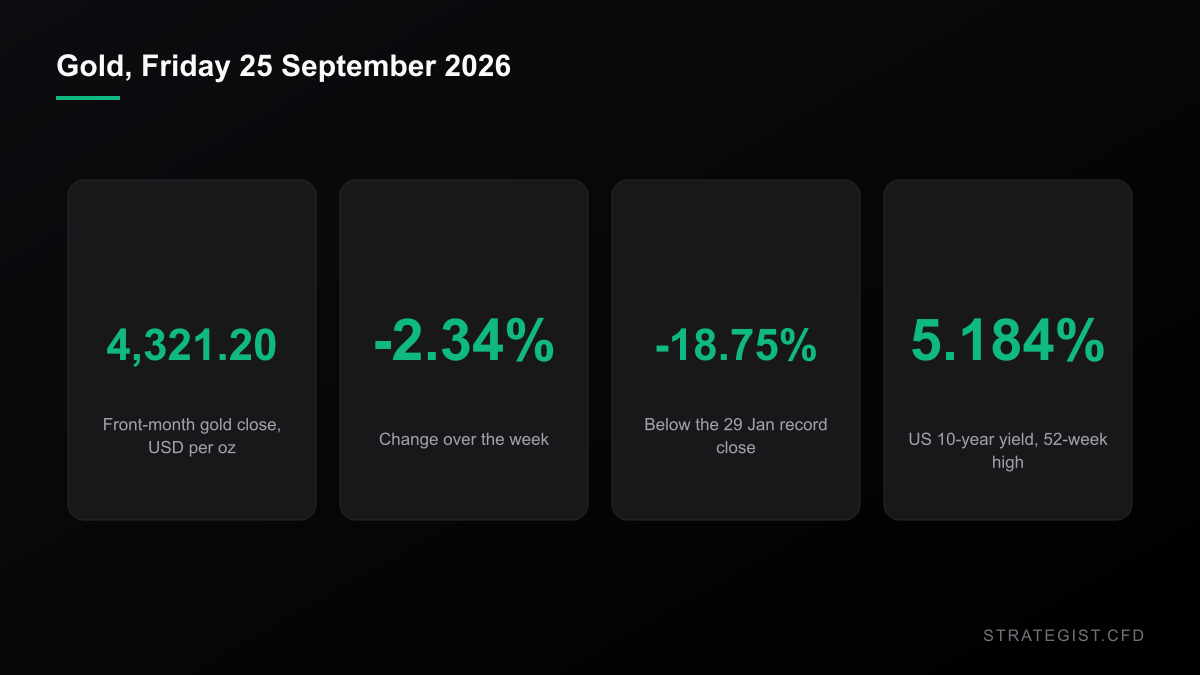
COMEX 近月黃金期貨,日收盤價,Yahoo Finance 連續序列:
- $4,321.20,9 月 25 日(週五)。
- 單週 -2.34%,上週五收 $4,424.90。
- 距 2026 年 1 月 29 日的歷史收盤高點 $5,318.40 下跌 -18.75%。
- 年初至今 -0.46%。這不是筆誤:在 2025 年 +64.4%、2024 年 +27.5% 之後,黃金 2026 年是平的。2026 年收盤區間是 $3,992.10 到 $5,318.40。
- 10 年期殖利率收在 5.184%,52 週新高。黃金寫下紀錄那天,10 年期是 4.251%,也就是說殖利率之後又上了 93bp。
故事的兩半都是真的。殖利率確實漲了一大段,黃金確實離高點很遠——只是離法則說的位置還差得遠。
斜率不是價格
把法則套上去,你會得到一個數字。換一個起算日再套一次,你會得到另一個數字——這就是全部問題所在。
以 2026 年 1 月 2 日為基準。當天黃金收 $4,329.60,10 年期 4.187%。之後 10 年期漲了 100bp。按每 25bp 跌 1.75% 計算,黃金應該跌 7.0%,也就是 $4,027。實際價格比這個數字高 7.3%。這是 Kitco 在講的版本,而且就它涵蓋的範圍而言是對的。
現在換成 2026 年 1 月 29 日,也就是寫下紀錄那天。黃金收 $5,318.40,10 年期 4.227%。之後 10 年期漲了 96bp。同一條法則說黃金該跌 6.7%,即 $4,962。實際價格比這個數字低 12.9%。同一條法則、同一個市場,只是基準日早了四個月,結論就從「黃金強得不合理解釋」翻成「黃金便宜得不合理解釋」。
再把基準往前推,情況更誇張。以 2020 年 1 月 2 日為準,當時黃金 $1,525、10 年期 1.882%;殖利率之後漲了 330bp,套進法則等於要跌 23.1%,價格 $1,172。結果黃金翻了四倍。
這條法則沒有錯,它是資訊不足。它衡量的是殖利率變動應該讓黃金動多少,它沒辦法告訴你黃金應該值多少,因為那完全取決於你挑哪一天當作「黃金當時是合理價」。任何從敏感度推出價位的人,其實都偷偷夾帶了一個基準日,而真正在做決定的正是那個基準日。同一個問題——這是價位還是路徑?——就是九月那篇「黃金測試 $4,300 進入 Fed 決議」的主題
Gold Is Testing $4,300 Into a Fed Hike Almost Nobody Doubts
Gold has slid for three weeks and is pressing the $4,300 level into a September 16 Fed decision that Goldman and JPMorgan now expect to be a hike. Here is what that actually means for a leveraged CFD book.
我把這條斜率放進 26 年的日線裡實測
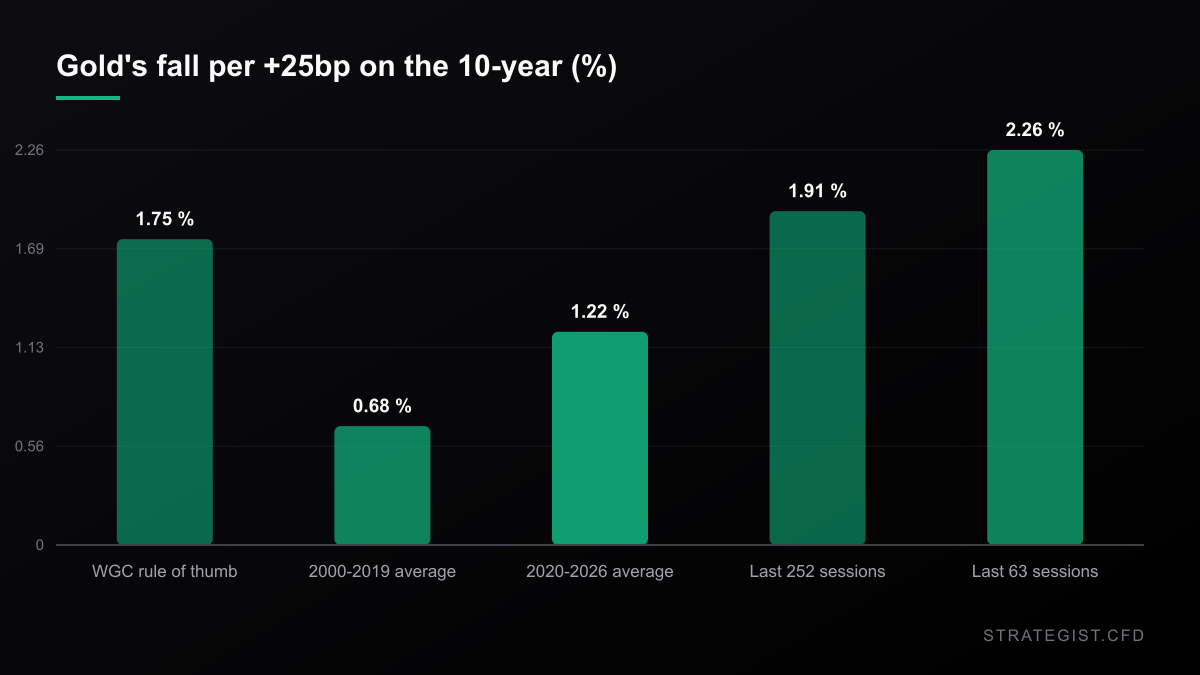
方法:COMEX 近月黃金 6,543 根日收盤(2000-08-30 至 2026-09-25)、10 年期殖利率指數 6,717 根,對齊後取 6,531 個共同交易日。我把黃金的單日百分比報酬對 10 年期的單日變動(以基點計)做迴歸,再把斜率換算成「每 +25bp 對應幾 %」,好跟那個說法直接對照。
- 2000-2019:每 +25bp 為 -0.68%(n = 4,839,r = -0.14)
- 2020-2026:每 +25bp 為 -1.22%(n = 1,691,r = -0.24)
- 最近 252 個交易日:每 +25bp 為 -1.91%(r = -0.17)
- 最近 63 個交易日:每 +25bp 為 -2.26%(r = -0.28)
- 26 年全樣本:每 +25bp 為 -0.83%(r = -0.17)
從這裡掉出兩件事。第一,世界黃金協會的 -1.75% 大約是黃金 26 年平均敏感度的兩倍。從 2000 年以來一直用這條法則的人,會系統性高估殖利率上升對黃金的傷害。第二、也是更有用的一點:這條法則只是「最近才變準」。過去一年的斜率是 -1.91%,過去一季是 -2.26%,也就是說黃金對 10 年期的敏感度在過去一年大約翻倍。問題不是這條法則現在錯了,而是它從來沒有穩定過。
而比上面兩點都重要的但書是:r = -0.17 意味著 10 年期大約只能解釋黃金單日變異數的 3%。任何一天真正在推動黃金的,絕大多數是別的東西。
10 年期真的跳動的那些日子,黃金做了什麼
用 26 年估出來的一條斜率,完全沒有描述反應的形狀。所以我把真正關鍵的日子挑出來:10 年期殖利率單日上漲 10bp 以上的交易日,一共 288 天。
- 當日:黃金平均 -0.42%,只有 33.3% 的日子收紅。其他所有日子平均 +0.07%,收紅比率 53.4%。
- 隔日:平均 +0.01%,收紅 53.5%。基準線是 +0.05%、52.5%。兩者無法區分。
- 五日後:平均 +0.34%,基準線 +0.24%;收紅 55.7% 對 55.6%。同樣無法區分。
把門檻放寬到 +5bp(1,022 天),除了幅度變小之外什麼都沒變:當日 -0.26%、只有 39.3% 收紅,之後一樣測不出東西。
殖利率衝擊是一次當日重新定價。它不會延續,也不會回吐。如果 10 年期動 10bp 就把你的黃金部位掃出場,那這個跳動是「事件」而不是「訊號」——而它到下一個開盤就已經結束,正是為什麼固定在價格某個距離的停損,會在這種日子被收割。2000 年以來 6,469 個滾動 63 日視窗中,黃金單日報酬與 10 年期單日變動的相關係數介於 -0.73 到 +0.42,其中 18.6% 的視窗是正的。現在是 -0.28。
其他 beta 也一起翻倍——其中一個就是避險失效的原因
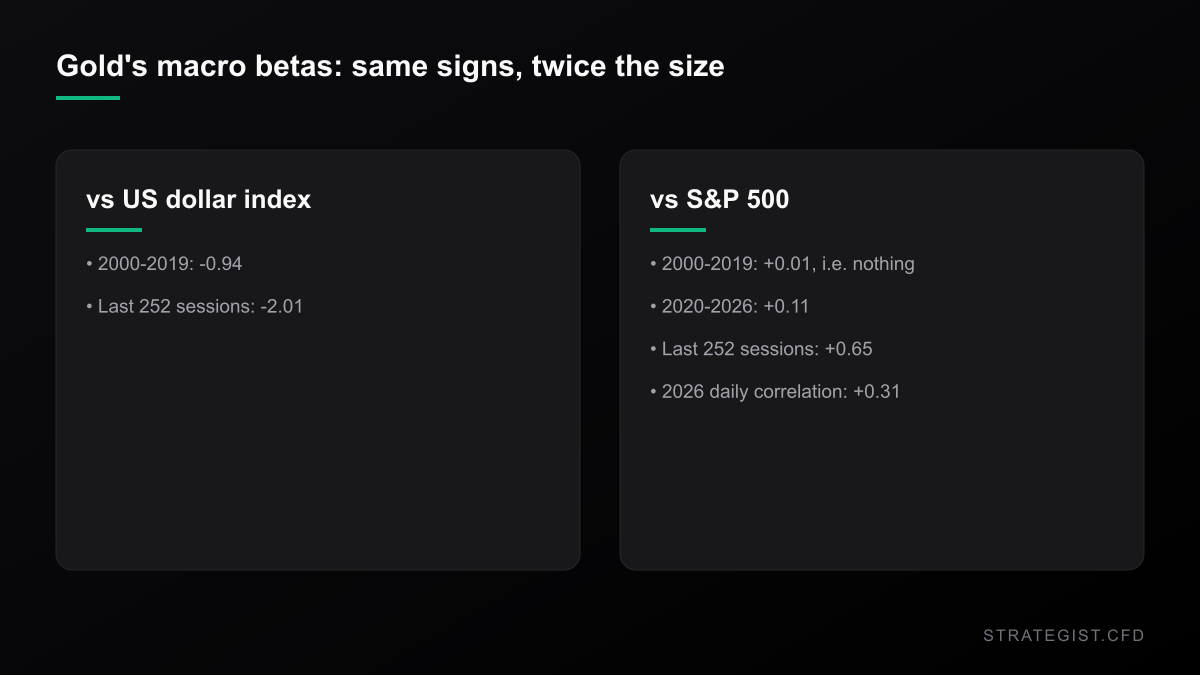
殖利率敏感度不是唯一改變的關係。以單日報酬衡量:
- 黃金對美元指數:2000-2019 年 beta 為 -0.94,最近 252 個交易日是 -2.01。方向一樣,規模兩倍。
- 黃金對標普 500:2000-2019 年 beta +0.006,等於零;2020-2026 年 +0.114;最近 252 個交易日 +0.649。光是 2026 年,單日相關係數就是 +0.31、beta +0.71。
最後這一行值得停下來想一下。2026 年標普最糟的八個交易日裡,黃金平均 -1.03%。6 月 5 日:標普 -2.64%,黃金 -3.10%。3 月 26 日:標普 -1.74%,黃金 -3.87%。6 月 10 日:標普 -1.62%,黃金 -3.57%。年初至今,標普 +13.12%,黃金 -0.46%。
如果你買黃金是為了對沖股票回撤,那你買到的保險,會跟著它要保的那個東西一起跌。+0.31 的相關性不是避險,它是同一筆交易的第二個部位,只是代號不同。要把它放進組合之前,
相關係數矩陣
分析不同資產之間的統計相關性,避免過度暴露於單一風險。
零售 CFD 的結構把上面這些變成什麼
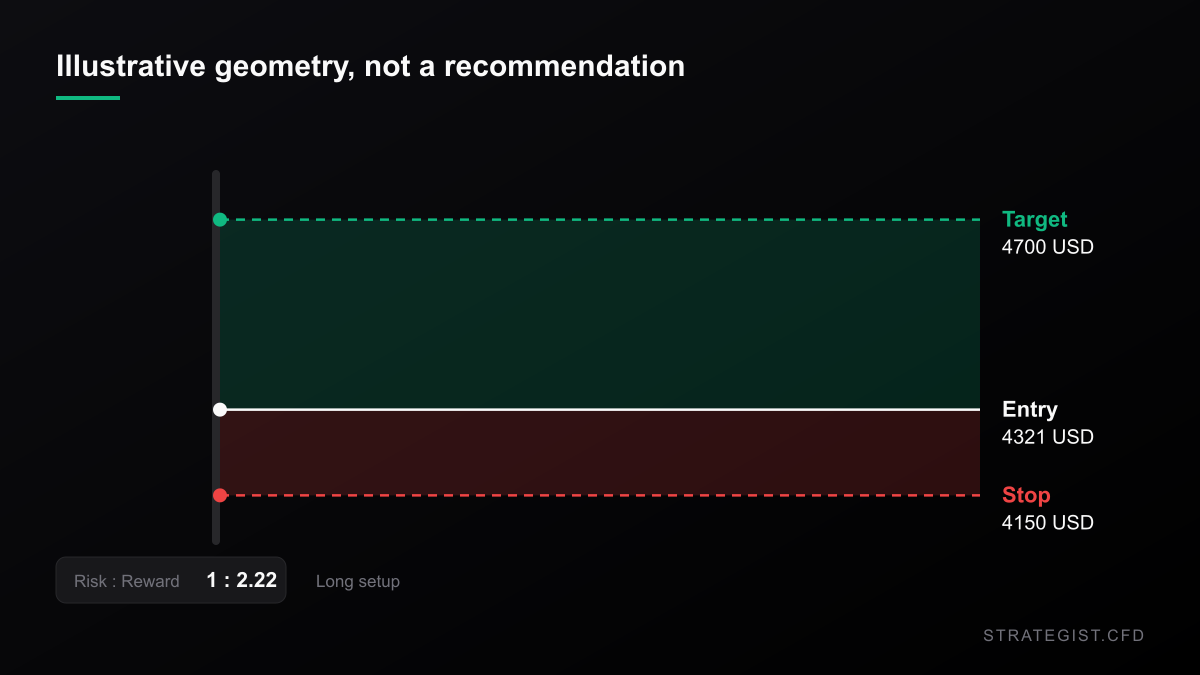
以上講的都是金屬本身。一個槓桿化的零售部位,還有第二條損益曲線,它不管你方向對不對都會跑。
融資成本:13 週美國國庫券週五收在 4.070%。加上零售黃金 CFD 常見的 2% 加價,做多 1 倍名目的成本約等於每年 名目的 6.07%;2 倍是權益的 12.14%,5 倍是 30.35%,10 倍是 60.70%。這跟我先前在
The 10-Year Is at a 2007 High. The Carry Is the Trade.
The 10-year Treasury closed at 5.184%, the highest since July 2007 — and the S&P still finished the week up 1.21% with the VIX under 15. The stock-bond correlation has flipped sign since 2007, and the part of that which is not a forecast is the carry: it eats a forex setup's 0.6R target in about thirteen days.
接著把融資成本放到回撤紀錄旁邊看。2000 年以來,黃金有 164 段「跌破前一個收盤高點」的時期,其中只有 四段 跌得比 20% 更深:
- 2006 年 5 月至 2007 年 9 月:-21.9%,495 天收復
- 2008 年 3 月至 2009 年 9 月:-29.7%,541 天
- 2011 年 8 月至 2020 年 7 月:-44.4%,3,257 天
- 2020 年 8 月至 2023 年 12 月:-21.2%,1,211 天
這四段的中位數收復時間是 1,211 個交易日,約 3.3 年。3.3 年裡,1 倍融資按 6.07% 計算約等於名目的 20.1%——跟回撤本身同一個量級。若用 5 倍槓桿,同一段時間要付掉約權益的 100.7%。也就是說,一個在典型 20% 回撤之前進場的槓桿多單,會在金屬回到原點之前,先被融資排程清算掉。結束這個部位的不必是回撤,日曆就夠了。
再來是結構性成本。如果你改去對沖股票曝險而不是黃金部位,你等於同時付兩條腿的保證金與隔夜利息。任何以期貨為基礎的黃金 CFD 都要轉倉,而轉倉成本不受你控制。價差偏偏在最寬的時候變寬,而那正是你最想交易的時候。跳空風險在這裡也不是理論:1 月 29 日那個紀錄收盤,當日振幅是 9.19%;下一個交易日黃金在 16.43% 的振幅中下跌 10.78%。距離市價 5% 的停損那天根本不存在——市場直接開過去。部位大小必須撐得住這種事,
風險分析器
量化特定事件風險,並計算對您投資組合的潛在影響。
當正常一天就是 2.43% 時,部位要怎麼抓
黃金 2026 年的已實現波動率是單日標準差 1.89%,2025 年是 1.33%。20 日盤中振幅中位數是 2.43%,十年中位數是 1.17%——大約兩倍,而且落在過去五年(區間 0.72% 到 4.49%)的第 89 百分位。
這對部位大小有直接後果。部位大小由停損距離決定,停損距離必須由振幅決定,而振幅已經翻倍。一個按 2024 年波動率抓出來的黃金部位,現在大約只有它該有的一半——或者說,如果你維持原本的大小,你在沒有改動單子上任何一個數字的情況下,把風險悄悄加倍了。
股票代理標的並不是乾淨的替代方案。年初至今,GDX +8.28%、Newmont +21.61%、Agnico Eagle +14.72%,而黃金本身 -0.46%、GLD -0.73%。看起來像是對金屬的槓桿。有一部分確實是。但黃金對標普的 beta 是 +0.65,那些報酬裡有相當一部分只是股票 beta——而礦業 CFD 要付同樣的隔夜融資,再加上個股風險,再加上一個同時在做同一件事的股票市場。
我到底跑了什麼,以及它不能證明什麼
- 資料來源:Yahoo Finance 日收盤——COMEX 近月黃金(GC=F)、10 年期美債殖利率指數(^TNX)、美元指數(DX-Y.NYB)、13 週國庫券(^IRX)、標普 500(^GSPC),區間 2000-08-30 至 2026-09-25。本文所有統計數字都是我自己用這些序列算出來的。
- 這些數字是什麼:單一歷史樣本上的描述統計,不是回測,也不是策略。迴歸是同日(contemporaneous)關係,不含任何執行假設、成本或滑價。288 筆的事件研究是在描述發生過什麼,不是在預測。
- 連續序列不等於現貨:連續期貨序列不是現貨價。Kitco 報導現貨週五低點 $4,254;我使用的近月期貨序列最低到 $4,289.20。序列只用來看形狀——百分比、比率、分布——我不會把它的絕對價位跟報導的現貨報價寫進同一句話。
- 弱就是重點:r = -0.17 是一個真實但只能解釋約 3% 單日變異數的關係。建立在這麼弱的訊號上的東西,必須靠風險管理撐住,不是靠訊號。
- 我無法驗證的反方論點:Kitco 真正的重點——當聯邦債務超過 40 兆美元、平均借款成本每上升一個百分點約等於每年 4,000 億美元利息時,5% 的殖利率意義完全不同——很可能是真正的故事。我沒辦法從價格資料給它一個數字,所以我不會假裝我算了。
- 本文不涉及任何實盤帳戶、已驗證的實績或經過驗證的回測。沒有任何這類宣稱,本文也不是投資建議。
更多 新聞
 新聞2026-09-26
銅創歷史新高,同時 69.6 萬噸躺在紐奧良
三個月期銅距歷史紀錄只差 92 美元,同一時間上海陰極銅庫存降至三年低點,而 Comex 倉庫握有全球交易所銅庫存的 69%。緊俏是真的——只是不在圖形所在的地方。至於「突破買進」這件事:2000 到 2019 年它付錢,2020 年之後就沒有了。
 新聞2026-09-21
歐洲天然氣庫存只剩 69%,價格卻跌了 7%──兩件事都是真的
TTF 週一跌破每兆瓦時 80 歐元,歐盟庫存卻比五年均值低了近 16 個百分點。逆價差正在付錢叫公用事業不要補庫,所以這兩個數字並不矛盾──它們是同一件事。
 新聞2026-09-20
Wells Fargo 把 S&P 500 目標價砍到 7,700。指數現在在 7,650。
三家券商對同一個指數給出三個不同的年底目標價:7,700、7,900、8,200,而且全部都在上週五收盤之上。真正的訊息不是分歧,是路徑。