10 年期回到 2007 年高點:真正的交易是持倉成本
週五收盤:一個沒有人賣的 2007 年高點
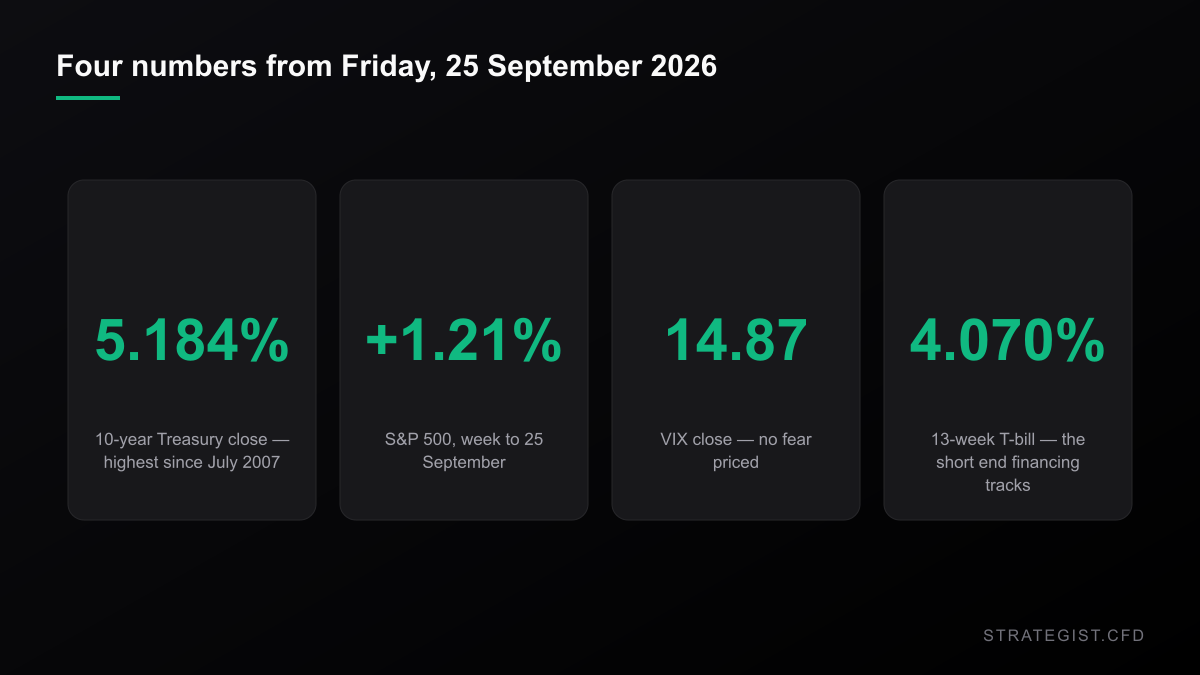
10 年期美債殖利率在 2026 年 9 月 25 日(週五)收在 5.184%。上一次達到或超過這個水準是 2007 年 7 月 6 日——十九年前,金融危機還沒把所有東西重新定價之前。
同一週,標普 500 收在 7,743.41,單週 上漲 1.21%,年初至今上漲 13.12%。VIX 收在 14.87。
把這四個數字放在一起讀,會看到一件怪事:資金的價格回到了第一代 iPhone 出貨時的水位,而股市的回答是——收紅,而且幾乎不為波動定價。折現率創十九年新高、VIX 卻在 15 以下,這個組合才是本週真正的新聞。而它值得被拆成兩半來看:一半是預測,另一半是純算術。
這一週,逐日來看
六個交易日,殖利率在其中五天上漲:
- 9 月 18 日(五)——10 年期 +5.1bp,標普 +0.17%
- 9 月 21 日(一)——−3.5bp,標普 +1.49%
- 9 月 22 日(二)——+0.5bp,標普 −0.00%
- 9 月 23 日(三)——+14.6bp,標普 −0.75%
- 9 月 24 日(四)——+4.8bp,標普 −0.02%
- 9 月 25 日(五)——+2.2bp,標普 +0.51%
真正值得一提的殖利率變動只有一天:週三的 14.6 個基點。而那也正好是股市唯一有意義下跌的一天。其餘都是「以個位數基點往上磨」的行情,指數在旁邊慢慢飄高。如果你盯著 10 年期創下十九年新高、預期股市會有反應,那麼盤面說的是:沒有——至少沒有反映在指數上。
但這不等於什麼都沒變。它意味著變化不在指數的水準上,而在這兩種資產之間的關係,以及現在持有一個部位要付多少錢。
股債關係實際上發生了什麼
這裡比「殖利率漲、股市跌」有趣得多。取標普的日報酬與 10 年期的單日變動,滾動計算 63 個交易日的相關性:
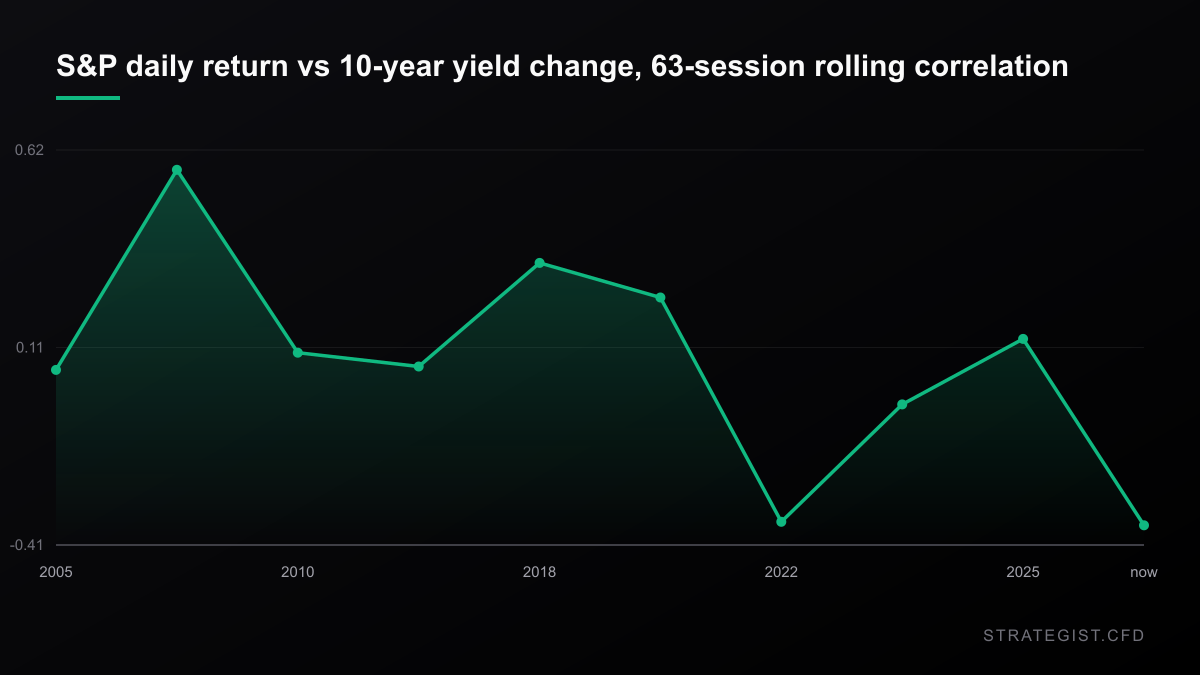
2007 年底——上一次殖利率停在現在這個位置的時候——這個相關性是 +0.62。殖利率與股市同向移動:強勁的經濟同時推升兩者,折現率不是決定價格的那個東西。2022 年底是 −0.40。現在是 −0.41。過去十二個月,它的區間是 −0.69 到 +0.26,只有 31% 的交易日為正。
同樣的殖利率水準,相反的符號。2007 年,10 年期在 5.18% 是成長的證據;2026 年,它是套用在一個本益比高得多的市場上的折現率,而關係的符號也跟著翻了過來。這對同時持有兩個部位的人特別重要:在 2007 年那套制度下建立的對沖,今天做的會是相反的事。
前瞻研究:2020 年之後符號翻轉
相關性描述的是已經發生的事。要問「接下來通常會怎樣」,就取 1990 年以來每一個 10 年期收在 252 日新高的交易日——總共 253 次——再看標普之後的表現:
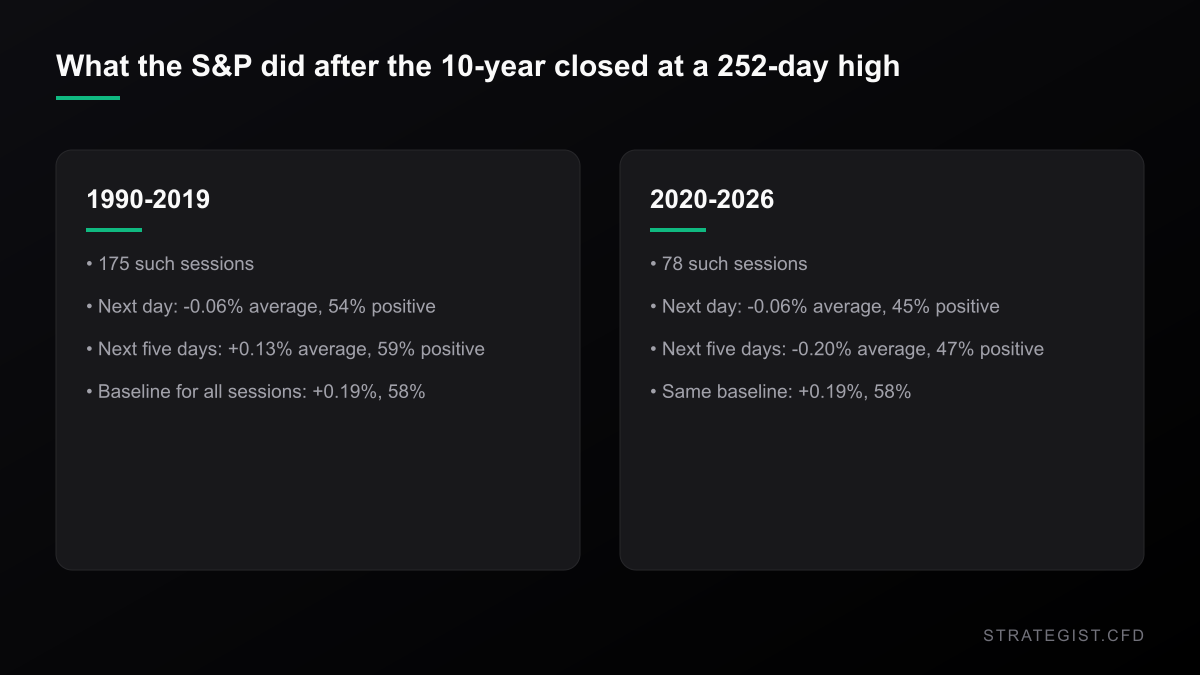
1990–2019 年,10 年期創下 252 日新高之後,標普未來五日平均 上漲 0.13%,59% 為正。2020–2026 年,同一個事件之後平均是 −0.20%,47% 為正。1990 年以來所有交易日的基準線是 +0.19%、58%。也就是說:殖利率新高以前是順風(而且基準線本身是正的),現在變成逆風。
但幅度要看清楚。兩個時代的差距在五日尺度上大約是 0.4 個百分點,而近期那一桶只有 78 筆觀察值。那是一個傾向,不是訊號——沒有人應該在扣掉成本之後去交易一個 0.4% 的預期波動。它真正支持的是一個假設的改變:你不能再預設股市的漂移會幫你付掉持倉成本。這就帶到本文中完全不是預測的那一半。
成本到底在哪裡
上面全部都是機率。而槓桿部位的融資成本是算術——它是交易中唯一確定的一個數字。
做多的 CFD 部位要付隔夜融資:基準利率加上券商的加價。做空則是收到基準利率減掉加價。而基準利率跟的是殖利率曲線的短端,不是 10 年期——這個區別很重要,也是為什麼 10 年期的頭條數字並不字面上等於你的帳單。13 週國庫券週五收在 4.070%,本身也是年初以來的高點。加上 2% 的加價、再乘上槓桿,年度成本佔你權益的比例長這樣:
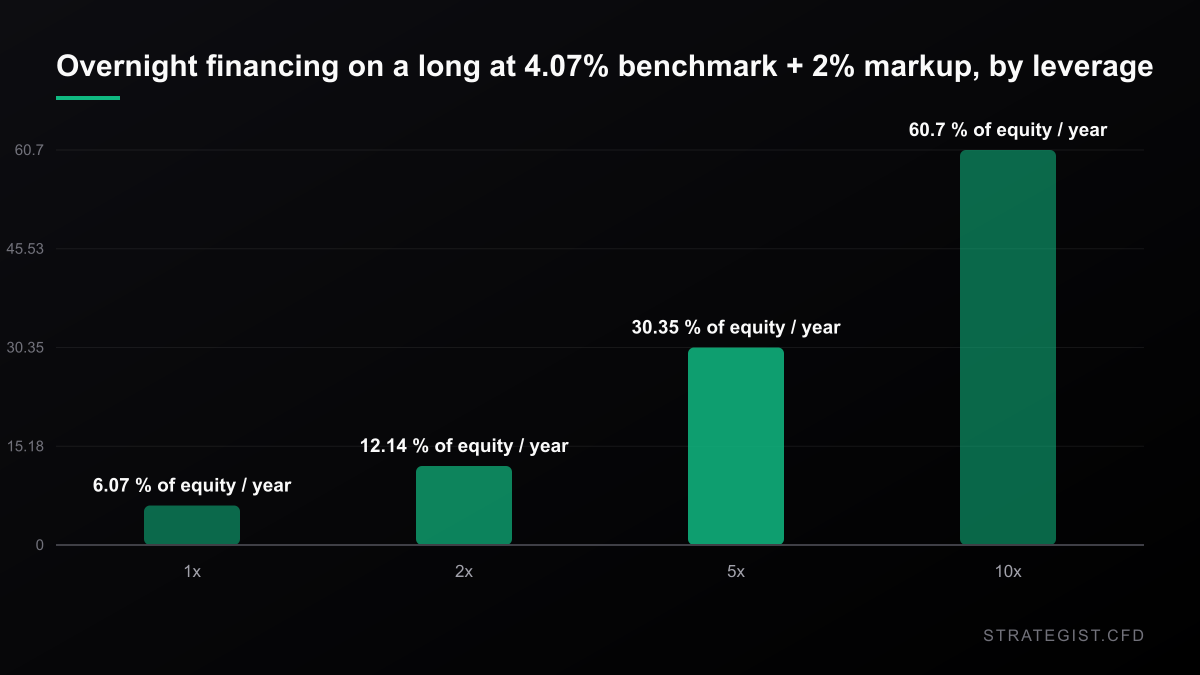
5 倍槓桿下,這是每年你權益的 30.4%,也就是每個月 2.53%——而且市場還什麼都還沒做。10 倍則是 60.7%。注意方向上的不對稱:做多付錢、做空收錢,而兩邊都被收加價。另外,持倉跨越週三收盤,會收三天(含週末)的隔夜利息。
等待的算術
把同一個數字套在一個真實的設定上。假設一筆交易風險為 1R,而 1R 是該標的價格的 2%,並且像我們信號看板那樣在 0.6R 的目標獲利。那次獲利是價格的 1.2%。在 5 倍槓桿下,這是你權益的 6.0%。對照每月 2.53% 的持倉成本,持有兩個半月就會把整個目標吃光。你可以方向看對,最後還是打平。
現在把 1R 縮小。在我們發布的信號看板上,外匯設定的 1R 中位數是價格的 0.365%,而指數設定是 2.421%——差了 6.6 倍。同樣的 0.6R 獲利,在外匯卡片上是價格的 0.219%,也就是 5 倍槓桿下權益的 1.10%,而持倉成本大約十三天就把它吃光。同樣的獲利在指數版本上是權益的 7.26%,跑道大約十二週。同樣的型態、同樣的目標、同樣的勝率——而外匯那筆可以「對」的時間只有大約七分之一。
這不是在說哪一種設定比較好。它是在說:這兩種設定在等待期間的成本並不一樣,而差距大到足以改變你該交易什麼。
那該怎麼用
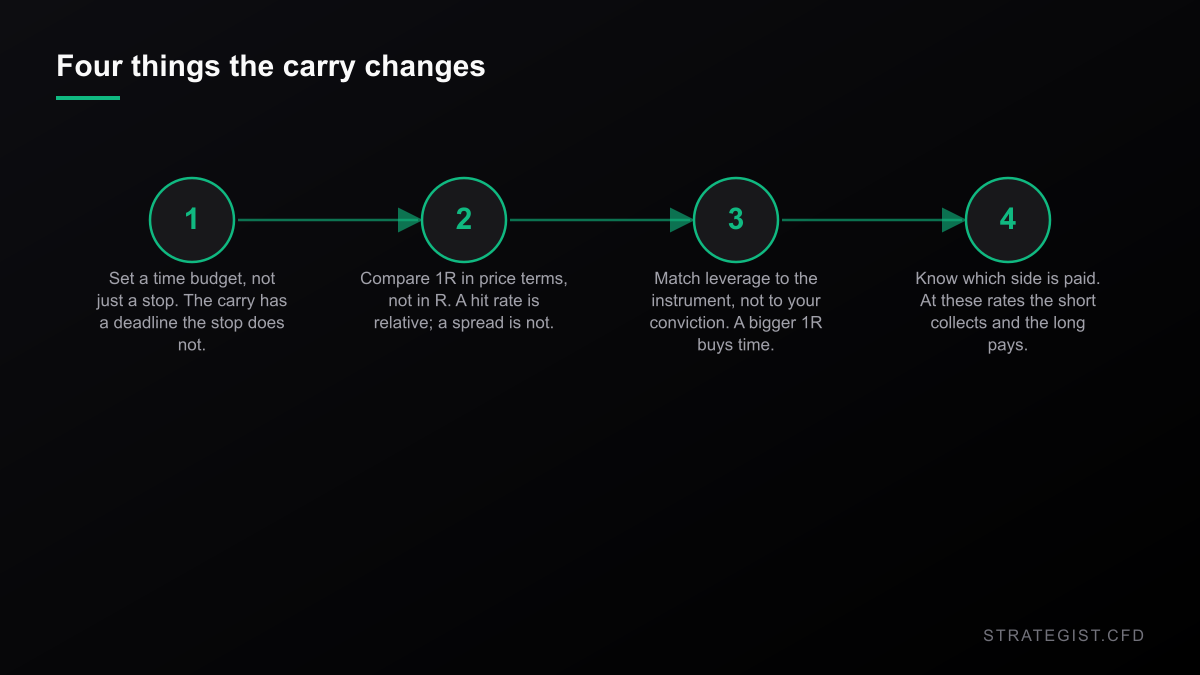
- 給每筆交易一個時間預算,而不只是停損。持倉成本設了一個停損沒設的截止日。如果算出來是十三天,那麼一個通常要一個月才走完的設定,在這個槓桿下就不是一筆交易——不管圖形多好看。
- 先用價格檢查 1R,再去看勝率。勝率是相對的,點差不是。兩個同樣 65%、同樣 0.6R 目標的設定,扣掉持倉成本之後的結果可以天差地遠。
- 讓槓桿配合標的,而不是配合你的信心。指數卡片撐得過持倉成本,是因為它的 1R 大了 6.6 倍,不是因為它的訊號比較好。
- 搞清楚哪一邊收錢。在這樣的利率下,做空是收融資的。那不是做空的理由——但那是空單等得起、多單等不起的理由。
在決定部位大小之前就把這些數字放進去,而不是之後:
風險分析器
量化特定事件風險,並計算對您投資組合的潛在影響。
我量了什麼,以及它沒有說什麼
以上每個數字都由 Yahoo Finance 日線計算:10 年期(^TNX)、標普 500(^GSPC)、13 週國庫券(^IRX),區間為 1990 年 1 月 1 日至 2026 年 9 月 25 日,殖利率曲線取 9 月 25 日收盤。相關性是標普日報酬對 10 年期單日變動的 63 日滾動 Pearson 相關係數。前瞻研究統計 10 年期收在 252 日新高的交易日,並量測標普隨後一日與五日的報酬,對照同一區間內所有交易日的基準線。看板數字是 2026 年 9 月 26 日發布之即時卡片的中位計畫風險。
它不是什麼:不是回測、不是策略、也不是實盤帳戶。相關性是描述性的,不能建立因果。前瞻研究中近期那一桶只有 78 筆觀察值,效果約 0.4 個百分點。持倉成本表是在「明示的基準利率與明示的加價」上做的算術——你券商的利率是它自己的數字,重點在形狀而不是那幾個位數。本文完全沒有納入手續費、點差、滑價或股利調整。文中提到的勝率是從「真的付得出來的價格」量測的,但仍然是用過去的價格量測的。
如果你想要另一半——哪些型態撐得過自己的成本、一個信號看板有多少比例能跨過現實的點差——那是我們對看板本身做的稽核:
Why Position Sizing Matters More Than Entry Signals
Entry signals decide where you trade; position sizing decides whether you survive. Why capital allocation dominates entry precision in leveraged CFD markets, and how to build a sizing rule you can actually follow.