歐洲天然氣庫存只剩 69%,價格卻跌了 7%──兩件事都是真的
週一的盤面:天然氣重挫,庫存紋風不動
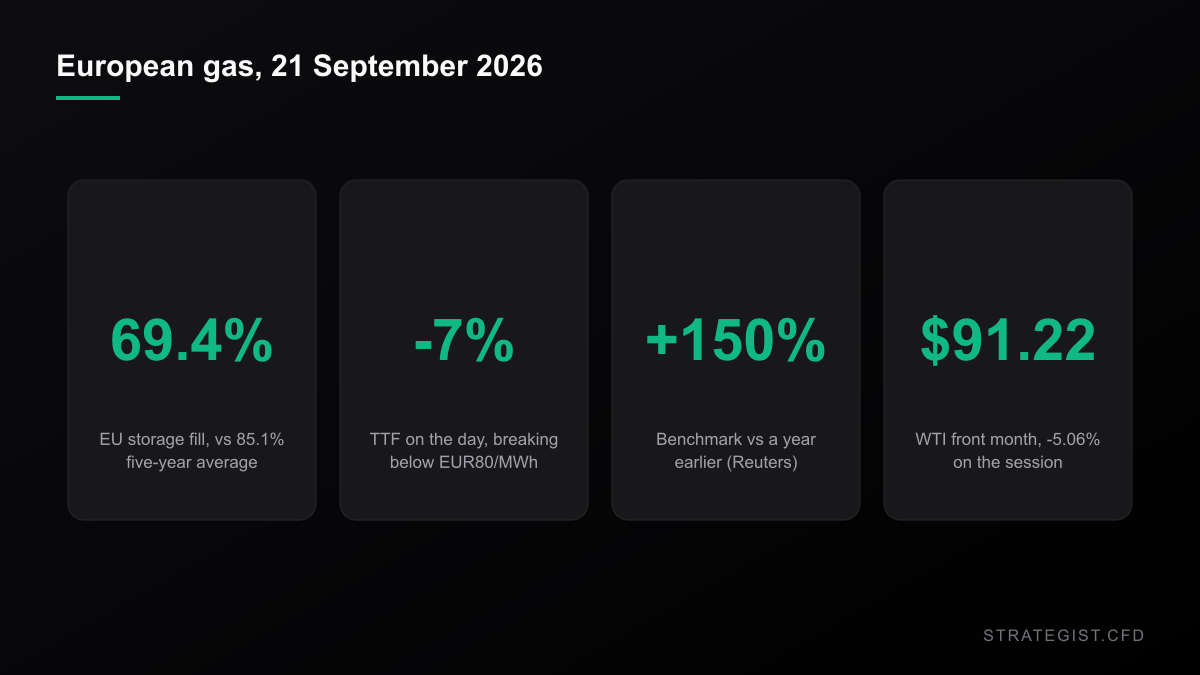
同一天裡,荷蘭 TTF 基準合約跌破每兆瓦時 80 歐元(TradingView 估跌幅約 7%),而歐洲天然氣庫存填充率停在 69.4%。這個日期的五年平均值是 85.1%,去年同期是 81.6%。
快速讀過去,這兩句話像是互相矛盾:一個有供給缺口的市場在下跌。慢慢讀,它們其實是同一句話。價格是流量變數,幾小時內就因為荷姆茲海峽的消息、以及原油單日暴跌 5%(WTI 近月收 91.22 美元,上週五還是 100.30)而重新定價。庫存是存量變數,一週只移動零點幾個百分點。前者告訴你交易員今天在想什麼,後者告訴你歐洲二月地底下有多少氣。
路透在 9 月 17 日就把這個缺口講清楚了:庫存 69%,五年均值 85%,德國與荷蘭──兩國合計占歐盟儲氣容量三分之一──落後最多。報導同時指出基準價格比一年前上漲約 150%,而且已經高於歐洲央行的「不利情境」預估。這不是一個把平靜反映進價格的市場,這是一個只是暫停反映恐慌一天的市場。
逆價差就是在付錢叫你不要儲氣
缺口持續擴大的原因不是市場搞不懂,而是算術。XTB 週一引述彭博資料指出,TTF 目前處於逆價差(backwardation),也就是現貨高於遠月。如果你是公用事業或國營進口商,市場給你的交易是:今天用 80 歐元買進分子、注進儲槽,然後四月按遠月價格賣出來。當遠月低於現貨,這筆交易在結構上就是虧的。
所以商業買方在縮手。XTB 描述進口商刻意保留部分採購、期待價格再跌,因為在區間高點買進就意味著日後虧本賣出。他們每等一週,庫存數字就更難看;庫存數字每難看一週,冬季劇烈重新定價的理由就更充分──但那個理由適用的是真正在冬季交割的合約,不是你螢幕上看的那個近月。
這正是散戶最容易讀錯的地方。「庫存低」不是「天然氣」的買進訊號,它是關於曲線形狀的資訊。缺口只會在遠月曲線升到足以讓儲氣重新有利可圖時才會補上,而且一天都不會提前。
兩種情境,相差 35 歐元
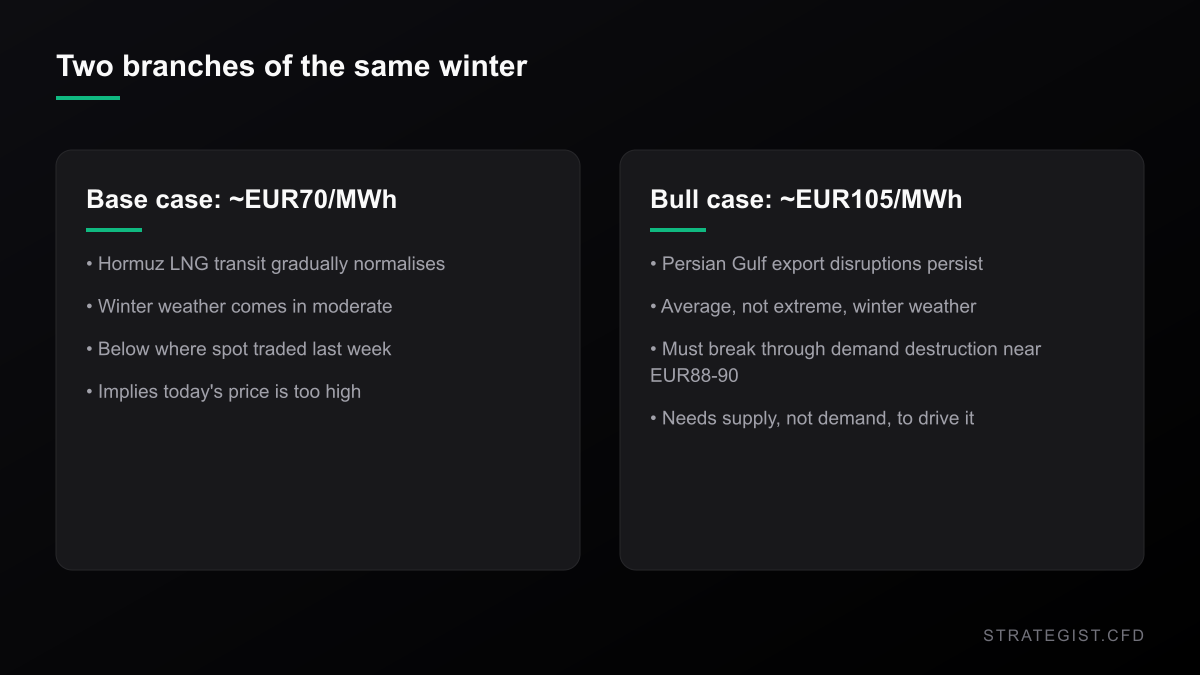
高盛週一替兩條路都給了數字。基本情境:年底約每兆瓦時 70 歐元,假設荷姆茲海峽的 LNG 運輸逐步正常化、冬季天氣溫和。牛市情境:105 歐元,前提是波斯灣出口中斷持續、且冬季天氣一般。
注意基本情境在說什麼。70 歐元低於現貨上週的成交水準。喊出 105 歐元標題的那家銀行,它的基本情境是「現在的價格太高」。路透引述的摩根士丹利 100 歐元,則明確以天氣為條件。另一邊,XTB 引述航運資料指出沙烏地上週透過荷姆茲海峽運出高達每日 300 萬桶,並提到美國 LNG 出口流向歐洲的比例跌破 42%(一個月前還超過 50%),貨轉往亞洲與埃及。
天花板在牛市目標之下
高盛同時點出一個自我設限的機制:當價格超過約每百萬英熱單位 30 美元(約每兆瓦時 88–90 歐元),工業需求會開始斷裂──印度減少用氣、中國大規模改用較便宜的煤。所以 105 歐元的情境,需要市場先穿過一個「它所需要的需求有相當一塊直接不買了」的價位。
這會影響你怎麼衡量上方空間。從 78 歐元到 90 歐元是 15% 的走勢,而且會正面撞上真實的需求破壞。從 90 到 105 則必須由供給、而非需求來驅動,而供給取決於一條海峽和一個天氣模型。
你平台上的商品代號,多半不是這個市場
這裡有個實務陷阱。幾乎所有零售 CFD 平台都有「NATGAS」,但那個合約是 Henry Hub,美國基準。它週一收在每百萬英熱單位 2.83 美元、跌 2.9%,52 週區間 2.48 到 7.83 美元。
TTF 略低於每兆瓦時 80 歐元,用高盛自己的換算約是每百萬英熱單位 27 美元。Henry Hub 是 2.83 美元。兩者相差約十倍,而且已經維持一陣子了,因為能填補這個差距的東西──液化與航運運能──是有限的、而且慢。
所以「歐洲庫存低」和「我作多 NATGAS」不是同一筆交易。兩者有相關,但微弱且不穩定;而現在這個相關性是透過原油在跑:XTB 週一的觀察是天然氣一直在跟著油走,因為兩者在定價同一個荷姆茲海峽風險。WTI 當天跌 5.06%。如果你週一同時作多天然氣和原油,你不是有兩個部位,你是一個部位放了兩次。
相關係數矩陣
分析不同資產之間的統計相關性,避免過度暴露於單一風險。
我自己量的:區間會放大,方向不會
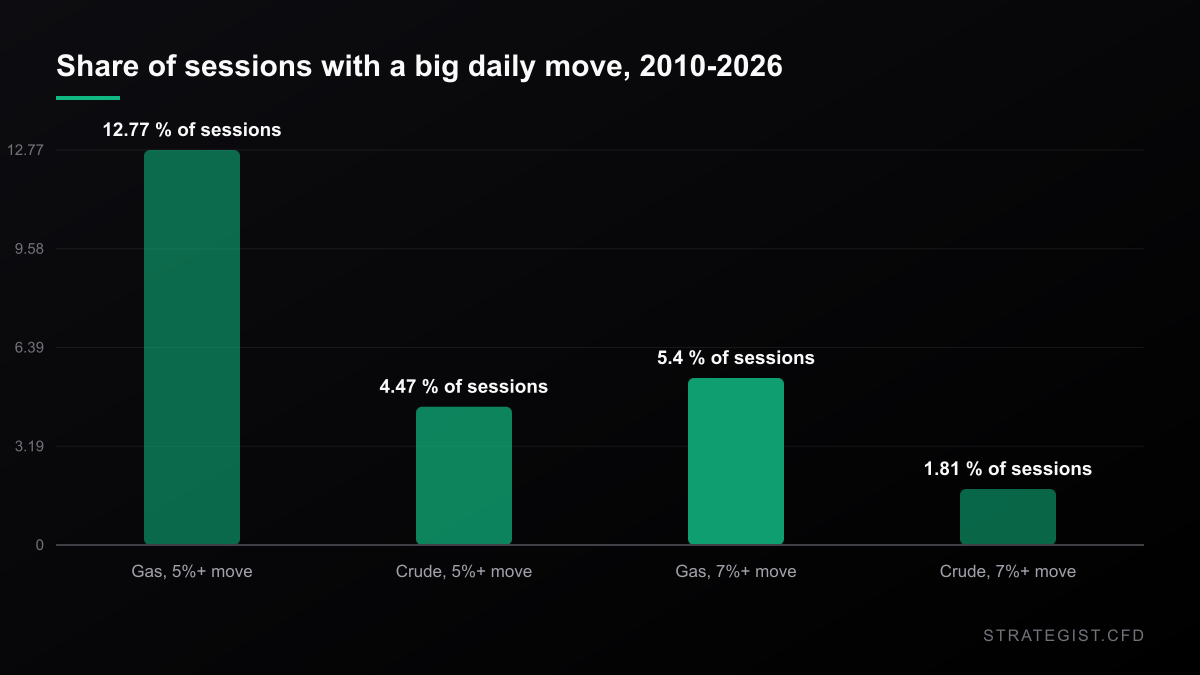
我把美國天然氣近月合約從 2010 年 1 月 4 日到週一的日線全部抓下來──4,205 個交易日──跑了兩個你在把停損放進這個市場之前該知道的事。
第一,它的波動不是你平常交易的東西可以類比的。日報酬標準差 3.79%。單日絕對變動 5% 以上的日子有 537 天,占全部交易日的 12.8%;7% 以上有 227 天,占 5.4%。日內高低區間中位數 3.97%,第 90 百分位 7.78%。對照同期 WTI:5% 以上的日子占 4.5%,7% 以上占 1.8%。
第二,我看了「暴跌 7% 之後」會發生什麼。這種日子有 98 個。隔日平均區間 7.02%,對照基準 4.44%──波動聚集得很明顯。但隔日平均報酬是 -0.08%,其他日子是 +0.13%;勝率 51.0%,對照 49.9%。五天後勝率 58.2% 對 49.2%,是整組數字裡唯一看起來像一回事的,而它只建立在 98 個樣本上。十天後平均 -1.23%,對照 +0.06%。
誠實的結論是:暴跌日之後,天然氣是變寬,不是變有方向。如果你想做那個反彈,區間是在叫你縮小部位,不是在叫你加碼信心。
我也驗了季節性,因為「冬天天然氣會漲」是那種大家一直複誦卻沒人查證的說法。這 16 年裡,近月合約 12 月的月平均報酬是 -0.48%,只有 45% 的 12 月上漲。這份資料裡沒有季節性優勢。
當 7% 是日常,部位要怎麼算
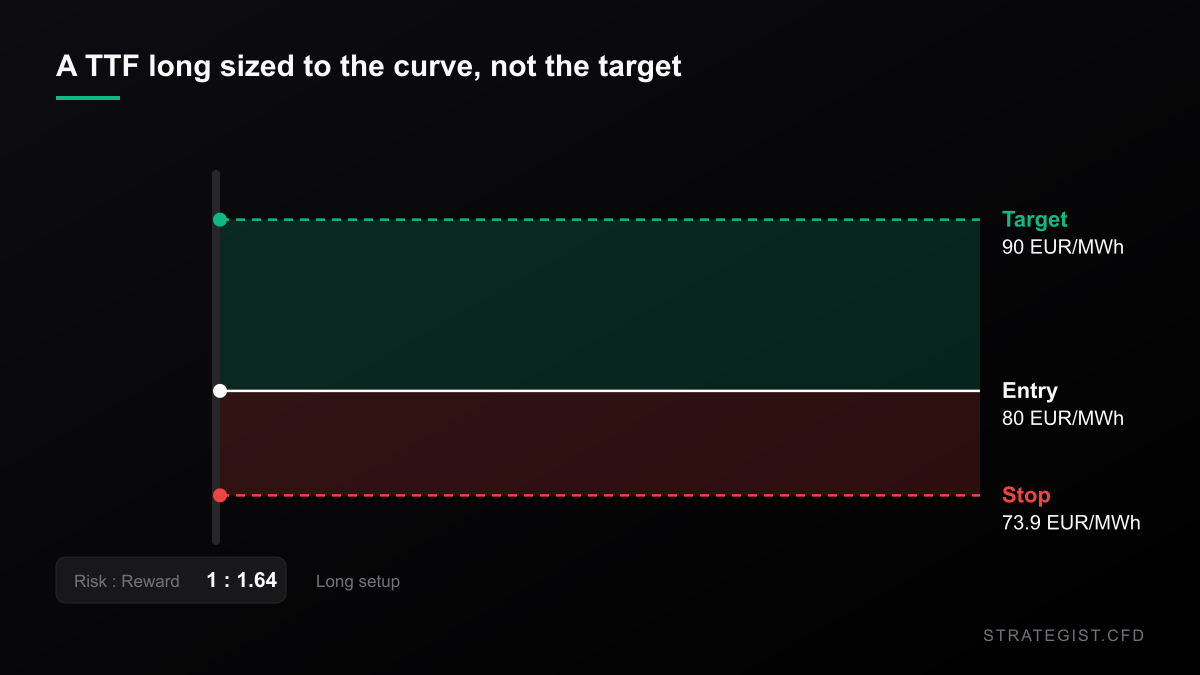
舉個具體的多單。進場 80 歐元,停損放在 XTB 點出的支撐群之下──23.6% 回撤 73.95 與 25 日均線 72.77──就算 73.9。目標設在 90 歐元,也就是高盛說工業需求開始斷裂的地方。風險約 6.1 點,報酬 10 點,約 1.6R。
抱到 105 歐元的版本是 4.1R 的交易。但它同時要求荷姆茲海峽持續封鎖、天氣配合──這不是一個你能給出機率的論點,這是對兩次擲硬幣下注。
接著是槓桿。那個停損在價格上是 7.6% 的距離。如果你的名目曝險是自有資金的五倍,被停損一次就是帳戶的 38%。十倍的話是 76%──而上面的日內區間數字告訴你,你可能在一個普通的交易時段內就被掃出去。天然氣不是那種「停損放在看起來整齊的地方」的市場;它是「停損距離反過來決定部位大小」的市場,而那個大小通常比你想要的還小。
還有隔夜成本。現在 TTF 是逆價差,代表滾倉的多單是賺轉倉收益、不是付錢。但這個狀態會翻轉。美國市場示範了另一面:持有近月天然氣期貨的 ETF(UNG)過去十年年化報酬 -23.2%,而同期近月連續價格序列是年化 -0.8%;近一年是 -15.1% 對 +0.8%。這段差距有一部分來自費用與現金拖累,不完全是轉倉──但這個教訓在加了但書之後依然成立。「看對天然氣方向」和「抱著滾倉多單穿越曲線錯誤的那一端」是兩筆不同的交易,而且只有其中一筆會付錢。
風險分析器
量化特定事件風險,並計算對您投資組合的潛在影響。
Why Position Sizing Matters More Than Entry Signals
Entry signals decide where you trade; position sizing decides whether you survive. Why capital allocation dominates entry precision in leveraged CFD markets, and how to build a sizing rule you can actually follow.
這個看法錯在哪裡
最明顯的:牛市情境是共識。高盛、摩根士丹利、路透、歐洲央行全都在指著同一個風險。一個已經把價格推高 150%(年增率)的共識看法,不是逆向優勢;而週一那 7% 的跌幅,正好示範了當標題一變,它可以多快被修正。
第二,庫存百分比是政治性指標。歐盟 75% 的目標是政策數字,不是物理限制;而 2026 年需求的 69%,不等於 2021 年需求的 69%──歐洲工業用氣自 2022 年衝擊以來已經結構性下滑。二月真正卡住你的是「提取能力」和「LNG 進口接收能力」,這兩樣都不會出現在填充率裡。
第三,我自己的數字是美國的。Henry Hub 不是 TTF。歐洲天然氣的微觀結構不同,而且考慮到地緣驅動因素,週末跳空的風險可以說更嚴重。美國資料告訴你的是「一個天然氣市場的波動分布長什麼樣」,不是「TTF 會怎麼走」。
最後,事件研究只有 98 個樣本。五天後 58.2% 的勝率,就是那種在小樣本上活著、在大樣本上死掉的數字。我會把「區間會放大」當成紮實的結果,把方向性的結果當成雜訊。
可以執行的重點
- 下單前先確認商品代號。Henry Hub 不是 TTF,兩者價差約十倍。
- 不要把天然氣和原油當成分散配置。它們現在在共用同一個荷姆茲海峽風險溢價。
- 用停損距離算部位,不要用目標價。7.6% 的停損配上五倍槓桿,是帳戶 38% 的損失。
- 暴跌日之後,預期的是區間變寬、不是出現方向。縮小部位。
- 把目標停在需求斷裂處(約 88–90 歐元),除非你對荷姆茲海峽有具體看法。
- 搞清楚你的曲線是哪一邊。逆價差讓多單轉倉有收益,正價差則會流血。
本站圖表與分析僅供研究,不構成投資建議。