週期是比型態更大的槓桿
兩個策略,同樣的 68%
型態分析盤面掃描 350 個標的、六個週期,目前掛著 1,073 張有效卡。把這些卡按週期分組,勝率幾乎不動:小時線 68.1%,15 分鐘 70.3%。如果只用勝率篩選,你會得到結論:這六個是同一種產品。
它們不是。改按真正進到帳戶的邊際排序,同一個盤面拉開 7.8 倍。
決定勝負的指標:期望毛邊際
勝率告訴你多常發生,完全沒告訴你幅度多大。有兩個輸入把它變成錢:
- 平均 R——在盤面出場規則下(第一目標 0.6R,保留一半部位持有到 1.2R),這個型態歷史上平均產出多少倍風險。
- 停損距離——進場到停損的差距佔價格的百分比。這是把 R 換算成報酬率的分母。
兩者相乘,就是期望毛邊際:這個型態平均值價格的百分之多少,而且還沒扣成本。這才是 CFD 帳戶實際感受到的量。
實測:週期把它拉開 7.8 倍
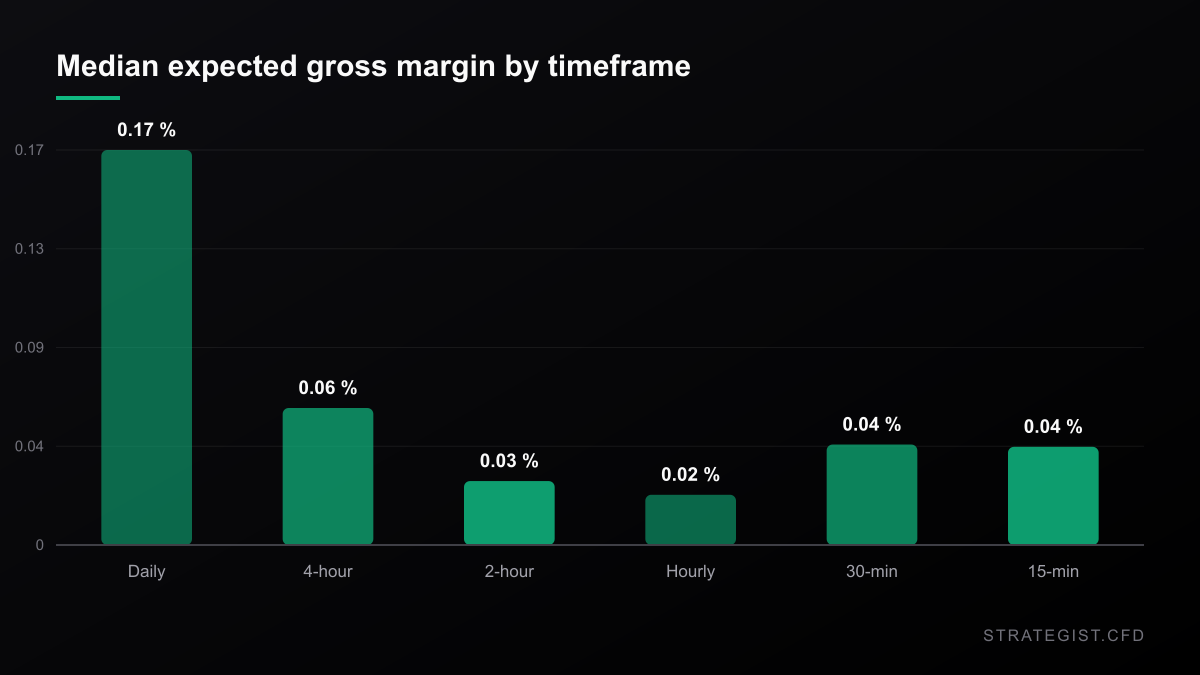
1,073 張有效卡的分佈:
| 週期 | 卡數 | 勝率中位數 | 停損中位數 | 期望毛邊際中位數 |
|---|---|---|---|---|
| 日線 | 194 | 69.6% | 價格的 1.07% | 0.173% |
| 4 小時 | 160 | 69.1% | 價格的 0.48% | 0.060% |
| 2 小時 | 177 | 68.7% | 價格的 0.28% | 0.028% |
| 小時線 | 167 | 68.1% | 價格的 0.20% | 0.022% |
| 30 分鐘 | 200 | 70.2% | 價格的 0.19% | 0.044% |
| 15 分鐘 | 175 | 70.3% | 價格的 0.22% | 0.043% |
只看勝率那一欄,什麼事都沒發生——2.2 個百分點的分佈,還在雜訊範圍內。看最後一欄,日線的價值是小時線的 7.8 倍:價格的 0.173% 對上 0.022%。
原因在停損距離,不在勝率
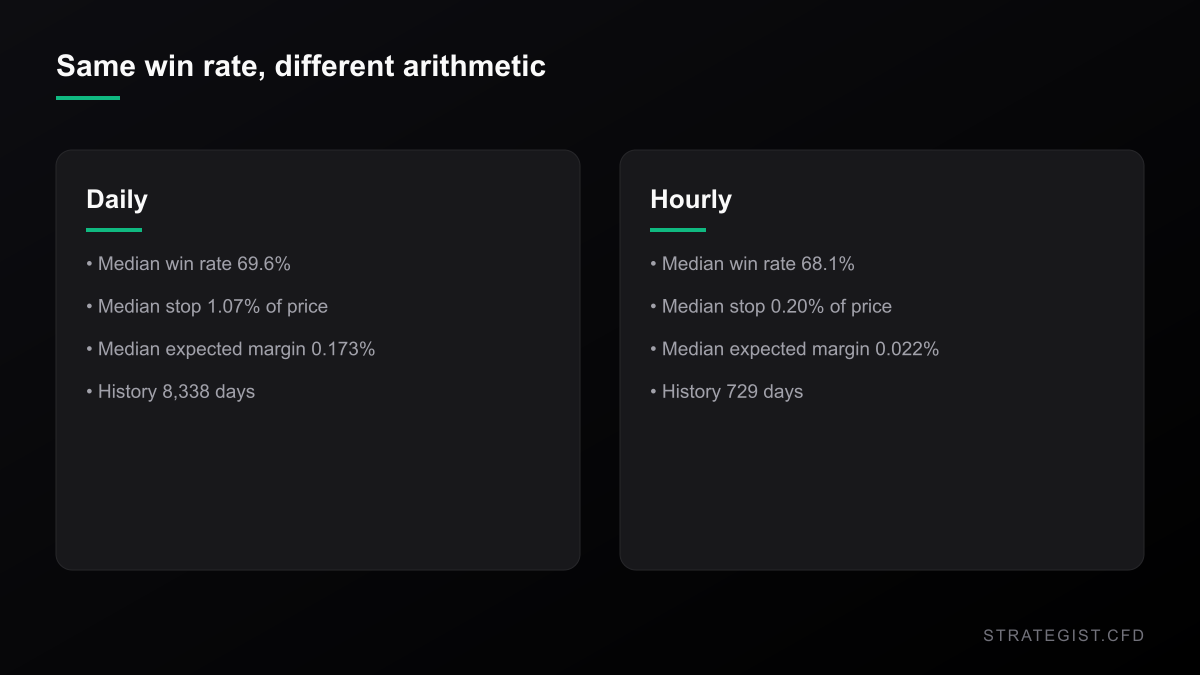
平均 R 在各週期之間幾乎是平的:小時線 0.115,日線 0.155,差 35%。停損距離完全不平:日線是價格的 1.07%,小時線是 0.20%,差五倍。乘積繼承了比較大的那個差距。
機制是機械性的,不是玄學。一根日線 K 棒走過的距離比一根小時 K 棒大,所以同一個結構性停損——前波低點、型態的失效價位——換算成價格百分比之後就站得更遠。波動率跟著 K 棒長度縮放,訊號品質不會。
決定樣本樣貌的歷史長度上限
六個週期裡有兩個不是原生週期。4 小時與 2 小時是把小時 K 棒分別每四根、每兩根合併出來的,所以它們帶著 728 與 729 天的歷史。30 分鐘與 15 分鐘則被資料商對盤中歷史的上限鎖在 60 天附近。
這個不對稱決定了哪些格子能活下來。每一張卡都必須先過最低樣本門檻才會被發布——日線 30 筆、4 小時與 2 小時 20 筆。短週期累積不了歷史,於是在這道門檻上損失的格子遠多於長週期:30 分鐘被擋掉 5,113 格、15 分鐘 5,060 格,日線只有 2,413 格。盤面顯示的不是最好的 30 分鐘型態,而是「歷史長到足以被量測」的那一些。
對散戶帳戶的意義
如果小時線的中位數卡在扣成本前只值價格的 0.022%,那麼外匯對上一趟來回 0.02% 到 0.05% 的點差就吃掉整筆交易,隔夜融資再吃掉更多。日線那張卡的 0.173% 面對同樣的成本還留有餘裕。同一套模型、同一批訊號、同樣的勝率,結論相反。
實際的結論是:換週期對可交易性的槓桿,比換型態更大。在去找更好的型態之前,先看停損距離對算術做了什麼。
免責說明
以上是描述性統計,不是回測,也不是策略。每一個數字都是 2026-09-29 依本站自身公布的訊號資料算出的中位數,樣本內,且只在一套出場規則下成立。7.8 倍是兩個中位數的比值,而盤面組成每次掃描都重建,所以它會移動。成本數字是示意性假設,不是券商報價。本文不主張任何實盤帳戶或已驗證的績效紀錄。
更多 系統化交易
 系統化交易2026-02-12
如何在不破壞期望值的前提下降低回撤
用縮緊停損來降回撤,通常會連它想保護的優勢一起毀掉。本文依破壞性由小到大排列各種回撤控制手段——部位規模、波動率調整、分散與穩健性——讓期望值保持完整。
 系統化交易2026-02-12
如何評估交易系統的風險調整後報酬
總獲利幾乎說明不了一件事。本文說明如何用夏普比率、最大回撤、報酬回撤比、期望值與報酬波動率來評估風險調整後績效,以及交易者誤讀自己結果的常見方式。
 系統化交易2026-02-12
如何在投入真實資金前設計一套 CFD 交易策略
逐步說明在下單前設計 CFD 交易策略的框架:市場選擇、進出場規則、部位規模、歷史回測、執行成本,以及樣本外驗證。