真正該看的數字是平均 R 乘停損距離
停損距離不等於優勢
盤面上每個型態都會公布一個停損距離:進場價到型態失效價位之間,佔價格的百分比。很容易把寬的停損讀成「空間大、行情大」。這個讀法剛好相反。寬的停損就只是寬的停損。交易會不會賺,取決於價格多常走到目標、以及走得多遠,這兩件事都沒有寫在停損裡。
真正該看的乘積
有兩個數字會合成 CFD 帳戶實際感受到的量:
期望毛邊際 = 平均 R × 停損距離
平均 R 是這個型態歷史上平均產出的風險倍數;停損距離把這個倍數換算成價格的百分比。兩者相乘,就是這個型態每筆交易值多少報酬率——而且還沒扣點差、手續費與隔夜融資。
這個區分重要,是因為兩個輸入各自獨立變動。兩個型態可以共用 1% 的停損,平均 R 卻差五倍;也可以共用 0.15 的平均 R,停損卻差五倍。只有乘積會告訴你,你為承擔的風險實際收到多少錢。
在 1,073 張有效卡上的實測
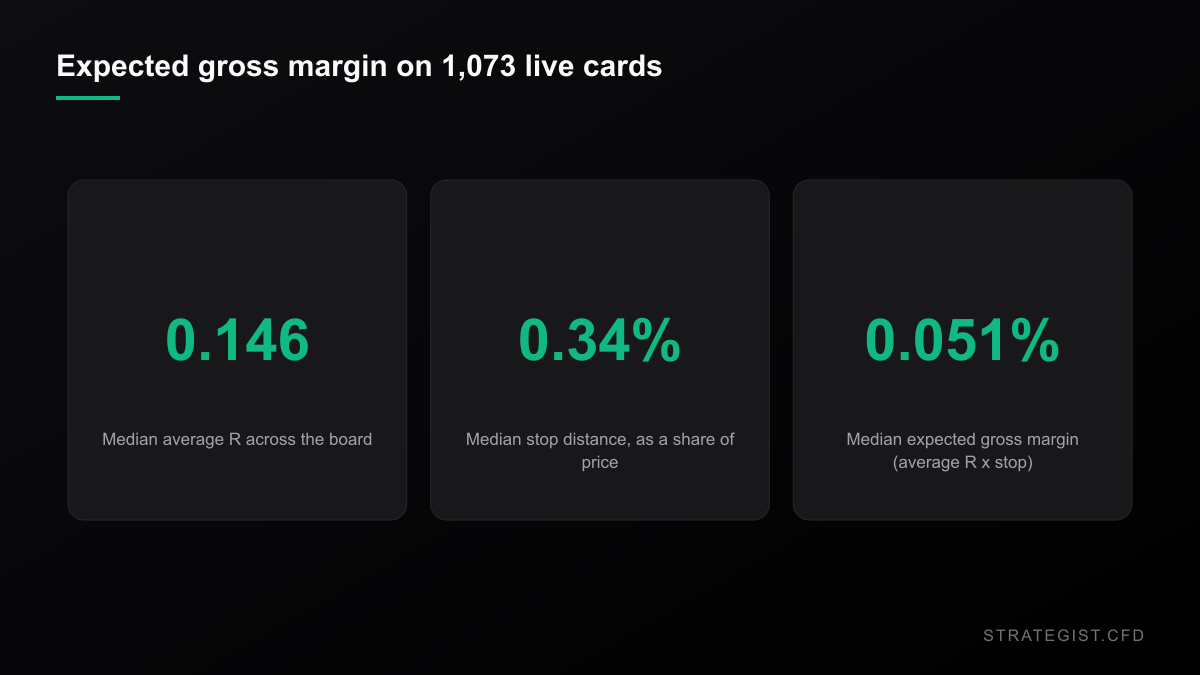
本次掃描的整個盤面:平均 R 中位數 0.146,停損距離中位數 價格的 0.34%,期望毛邊際中位數 價格的 0.051%。前兩個單獨看都還體面。第三個才是要拿去見券商的那一個。
邊際住在哪裡——按資產類別
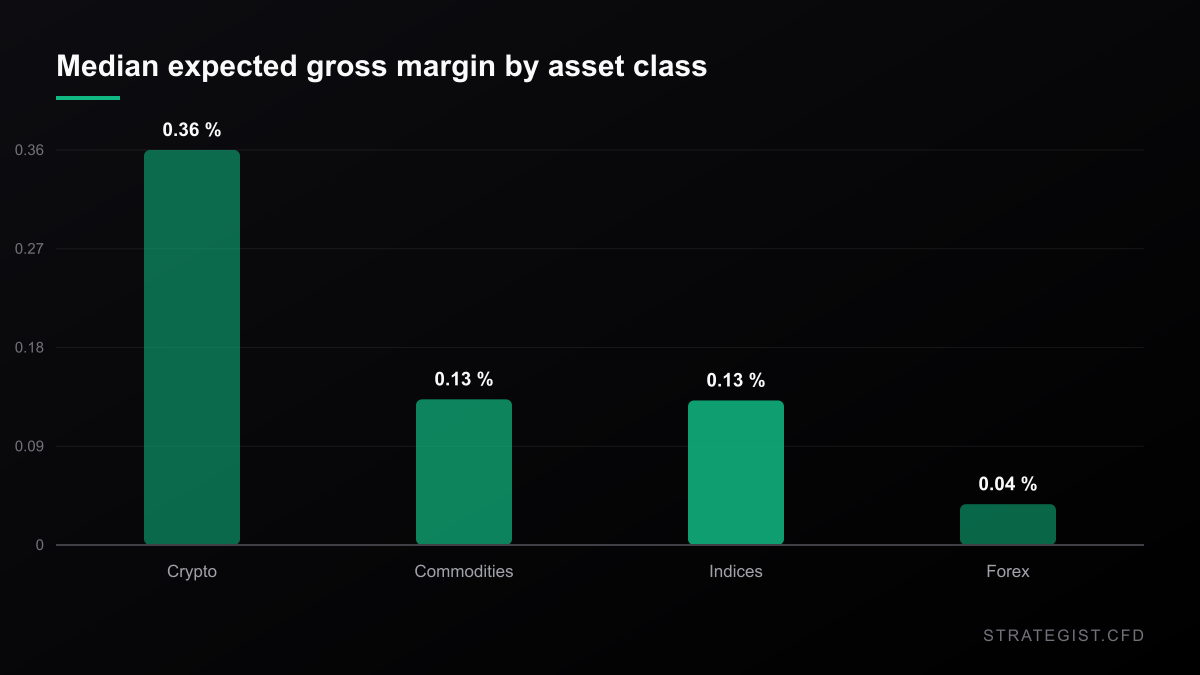
把盤面按資產類別切開,邊際中位數的分佈極不均勻:
| 資產類別 | 卡數 | 佔盤面 | 期望邊際中位數 |
|---|---|---|---|
| 加密 | 92 | 8.6% | 0.358% |
| 商品 | 54 | 5.0% | 0.132% |
| 指數 | 96 | 8.9% | 0.131% |
| 外匯 | 831 | 77.4% | 0.037% |
外匯佔盤面超過四分之三,邊際卻最小,而且差距很大——加密的中位數卡價值大約是外匯對的十倍。這不是在說哪個市場比較好預測,而是在說:停損必須先覆蓋多少價格,算術才成立;而外匯對每單位風險能給出的距離就是這麼少。
一趟來回成本會拿走多少
現在加上成本。假設來回點差加滑價是價格的 0.05%——對流動性正常的散戶 CFD 帳戶而言是個中間值,而且這是假設,不是實測的券商報價。在這道門檻下,1,073 張卡有 544 張過關,529 張不過。把門檻提高到 0.10%(把隔夜融資也算進去),只剩 359 張。放寬到 0.02%,則有 798 張過關。
重點不在確切數字——它會隨你的券商與持有期間移動。重點是:存活下來的集合不是盤面的隨機子集,而是幾乎全部集中在加密、商品與指數,因為只有這幾組的中位數卡價值高於一趟點差。
這些數字沒有告訴你的事
以上是描述性統計,不是回測,也不是策略。這些數字是 2026-09-29 依本站自身公布的訊號資料算出的中位數,樣本內,且只在一套出場規則下成立。成本是假設。中位數不對尾部做任何承諾:中位數小的族群裡仍然可能有會賺的卡,中位數大的族群裡也仍然有不會賺的卡。這裡沒有任何實盤帳戶、已驗證的績效紀錄或券商報價。
這個練習真正給你的是一個篩選順序:在問「這個型態有沒有用」之前,先問「它的期望邊際撐不撐得過把它收進口袋的成本」——並且記住你需要的是那個乘積,不是任何單一輸入。