亨利港對 TTF:同一個分子,兩個價格
兩個價格,並排來看
EBC Financial Group 在 2026 年 9 月 18 日刊出的一篇說明,把美國天然氣訂在每百萬英熱單位 2.90 美元,把歐洲天然氣訂在每兆瓦時 78 歐元,標題是「為什麼美國與歐洲的天然氣價格差這麼多」。兩個數字描述的是同一個分子。那幾天的行情與兩個數字都吻合:亨利港近月合約在 9 月 17 日收在 2.90 美元,TTF 當週在 76 到 78 歐元/兆瓦時之間交易。
首先要處理的是單位不一致。一兆瓦時等於 3.412 百萬英熱單位,所以 78 歐元/兆瓦時等於 22.86 歐元/百萬英熱單位;以 EURUSD 1.137 換算,約為每百萬英熱單位 26 美元,對上 2.90 美元——差了九倍。
到本研究最後一個對齊交易日,差距略微收窄:亨利港 3.30 美元、TTF 75.11 歐元/兆瓦時,比值 7.6 倍。故事的形狀沒有改變。
以下全部量自 Yahoo Finance 的連續期貨序列 NG=F 與 TTF=F,以每兆瓦時 3.412 百萬英熱單位與每日 EURUSD 匯率換算。這是描述性統計,不是回測,也不是策略。
這個比值實際上走過什麼
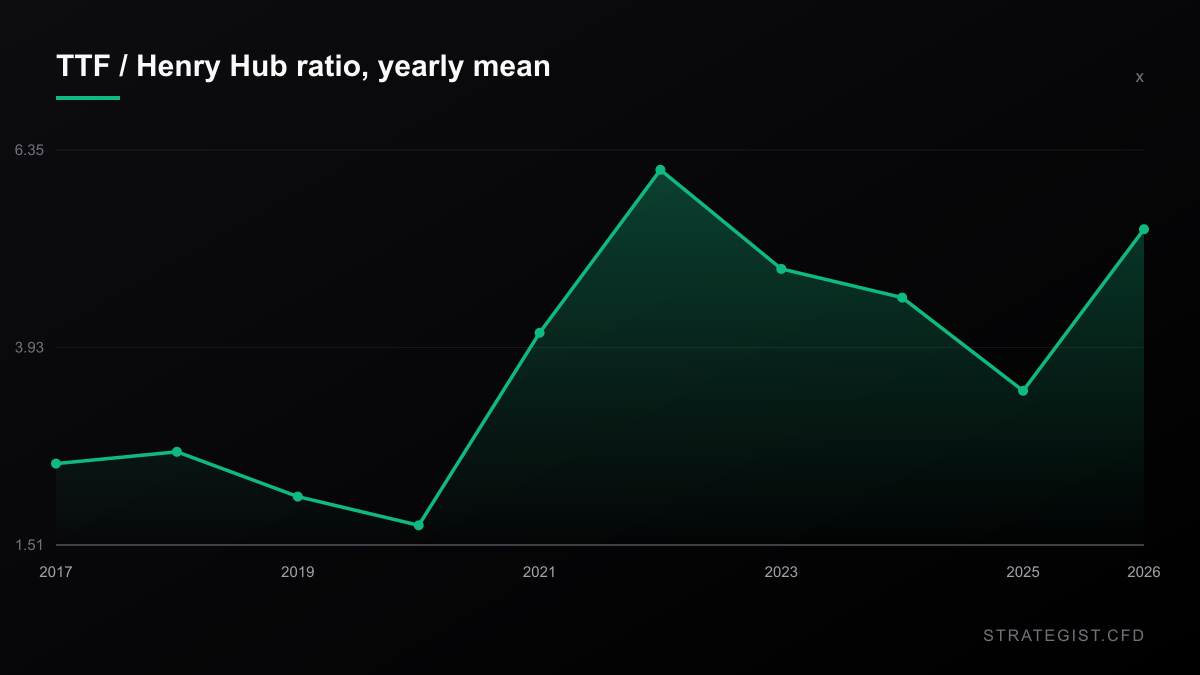
把兩條序列對齊到共同交易日,得到 1,982 筆觀察,涵蓋 2017 年 10 月 23 日到 2026 年 9 月 24 日。這段期間 TTF 對亨利港的比值中位數是 3.40 倍,四分位距 2.22 倍到 4.97 倍,全距 0.62 倍到 15.40 倍。
今天的 7.6 倍落在最高十分位:比值大於等於 7 倍的交易日佔 7.0%,大於等於 7.5 倍的佔 4.7%。目前的價差偏高——但不是前所未見,也遠不及 2022 年的極端值。
年度平均說明了政權更替:2017 年 2.35 倍,2020 年降到 1.51 倍,2022 年升到 6.35 倍,2025 年回到 3.34 倍,2026 年至今 5.54 倍。
有一個細節很容易被忽略,卻也很難解釋掉:有 34 個交易日價差是負的——美國天然氣比歐洲貴。一個會在 1.7% 的時間裡反向的套利,不是期貨月差那種意義下的套利。
同一個故事在儲氣面的前作見此:
European Gas Storage Is at 69%. The Price Just Fell 7% — and Both Are True
TTF broke below EUR80 on Monday while EU storage sat 16 points under its five-year average. An inverted curve pays utilities not to fill up, so the two facts aren't in conflict — they're the same fact.
這是一個價差,不是一個對沖
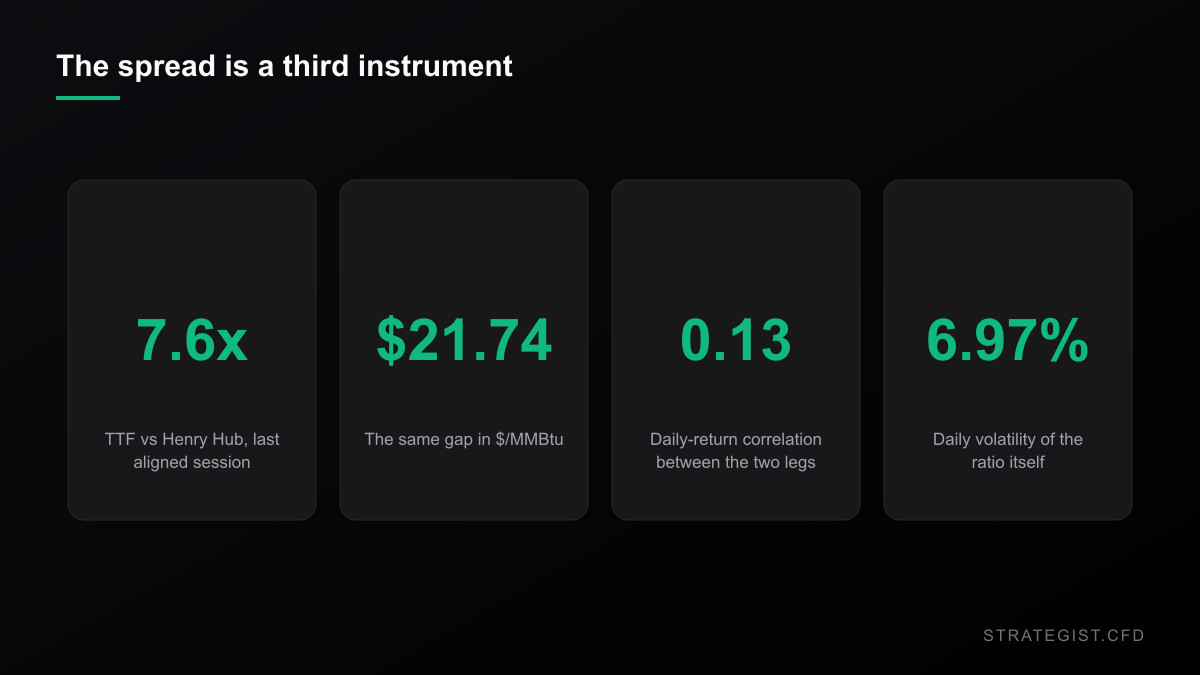
接下來這個量測,應該改變整筆交易被描述的方式。兩條腿日報酬之間的相關性是 0.13。
兩者各自的日波動率是亨利港 4.82%、TTF 5.43%。而比值本身的日波動率是 6.97%——比任何一條腿都高。
這不是悖論,是算術。把兩條幾乎不相關的序列放在一起,不會抵消風險,而是疊加風險。把做多 TTF、做空亨利港描述成「已對沖」的交易者,實際上承擔的日變異數比單押任何一條腿都更大。
匯率那條腿幾乎沒有貢獻:EURUSD 日報酬與比值的相關性是 −0.012。在日頻率上,這個價差是天然氣的故事,不是外匯的故事。
為什麼水平回歸會騙人
把以美元/百萬英熱單位計價的 TTF 對同樣單位的亨利港做水平回歸,結果看起來很有說服力:斜率 6.92、截距 −9.21、r 0.818、r² 0.669,樣本 1,982 筆。照字面讀,亨利港每動 1 美元,TTF 就值 6.92 美元。
不要照字面讀。對兩條有趨勢的序列做水平回歸,結果主要由各自處在哪個政權主導。2021 與 2022 年兩者都處在多年高點,之後又一起回落;光是這段共同移動就足以產生很高的 r²,無論其中一個價格在某一天是否真的傳導到另一個。同一件事的誠實版本是日報酬相關性 0.13,它說的是日對日的連結很弱。
實務後果:用 r² = 0.67 去決定對沖比例,你會得到一個日驅動因子幾乎與你以為已對沖的東西無關的部位。
實體套利,以及它為什麼套不掉
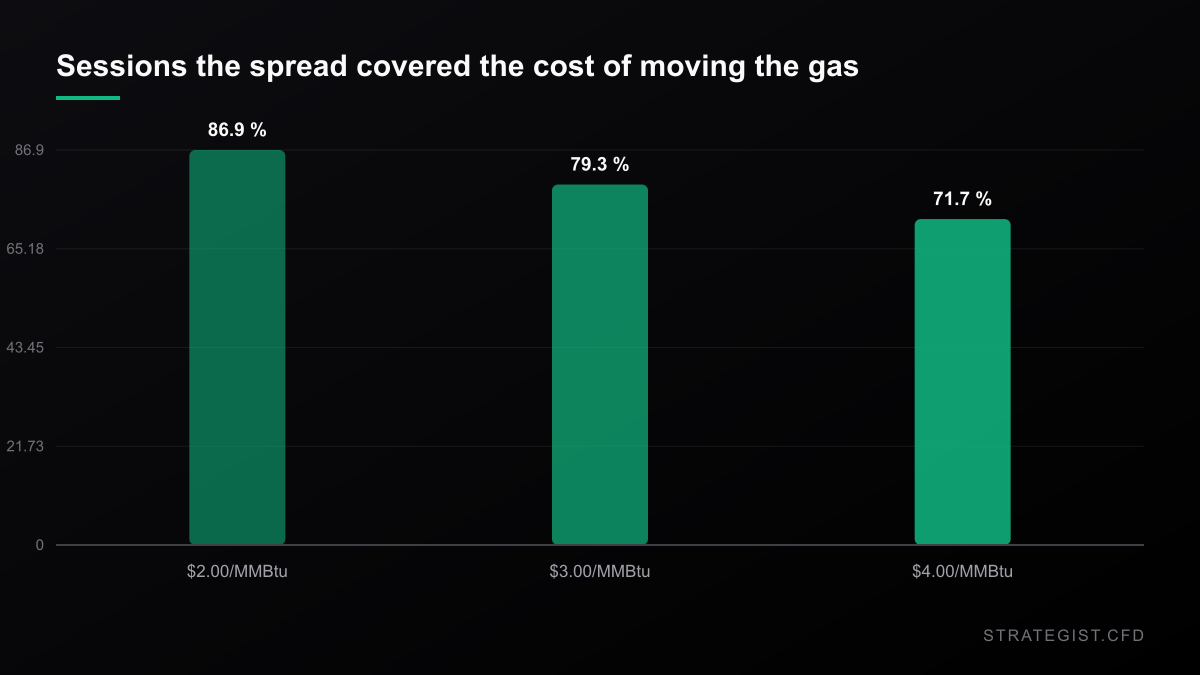
把分子運過大西洋要花錢:液化、海運與再氣化一般被估在每百萬英熱單位 2 到 4 美元。把觀察到的價差拿去比這筆帳,畫面很清楚:價差能覆蓋 2 美元成本的交易日佔 86.9%,能覆蓋 3 美元的佔 79.3%,能覆蓋 4 美元的佔 71.7%。
換個說法:如果價差只是那 3 美元的海運成本,比值應該落在 2.04 倍附近,全距 1.31 倍到 3.02 倍。實際中位數是 3.40 倍——比運送天然氣的成本寬了約 1.66 倍。
那它為什麼能存在九年的大部分時間?因為要關掉它需要的不是資金,而是液化產能。美國出口終端接近額定上限運轉,邊際的那一分子無處可去。這個價差是一條隊伍,不是一個錯誤定價;而隊伍不會因為有人願意下注對立面就消失。
那 34 個反向的交易日從另一面說同一件事。無論這個價差是什麼,它都不是由套利資金撐住的。
價差真正會斷在哪裡
資料裡唯一穩定的關係是負的:亨利港日報酬與比值日變動的相關性是 −0.610。美國天然氣下跌時,比值擴大,因為歐洲不會跟著跌。
對這類最大的日子做事件研究——1,981 個交易日中,亨利港單日跌幅達 7% 以上的那 92 天——結果如下:
- 隔一個交易日:TTF 平均 −0.29%,中位數 +0.70%。平均與中位數正負號相反,所以在一天之後這只是雜訊。無條件基準為平均 +0.23%。
- 十個交易日後:TTF 平均 +1.35%、中位數 +1.46%;比值平均上漲 +3.31%。基準的十日漂移是 +0.12%。
誠實地讀,這是一個傾向,不是訊號:只有 92 筆觀察,第一天的分佈對稱於零,而且漂移要兩週才浮現。把門檻降到 4% 會讓結果四處移動,有時甚至反向,這說明這個效果專屬於大幅錯位,而不是一條關於天然氣下跌的通則。
散戶 CFD 帳戶實際上能做什麼
散戶平台上沒有任何工具讓你把「TTF 減亨利港」當成單一部位持有。你實際在跑的,是兩個不同商品的裸部位:計價單位不同、合約規模不同、轉倉日曆不同、保證金率不同、點差也不同。
融資是最容易忘掉的部分。以 6.5% 名目年利率持有兩條腿 20 天,成本約為每條腿名目的 0.36%——一對是 0.72%——而這發生在任何一條腿移動之前。對照十個交易日 +3.31% 的漂移,這還撐得過去;但對照比值本身 6.97% 的日標準差,它只是你為了收到那筆漂移而必須坐過去的雜訊旁邊的一個捨入誤差。
可交易的表現形式
如果價差本身碰不到,那碰得到的是什麼?在同一段期間量測:
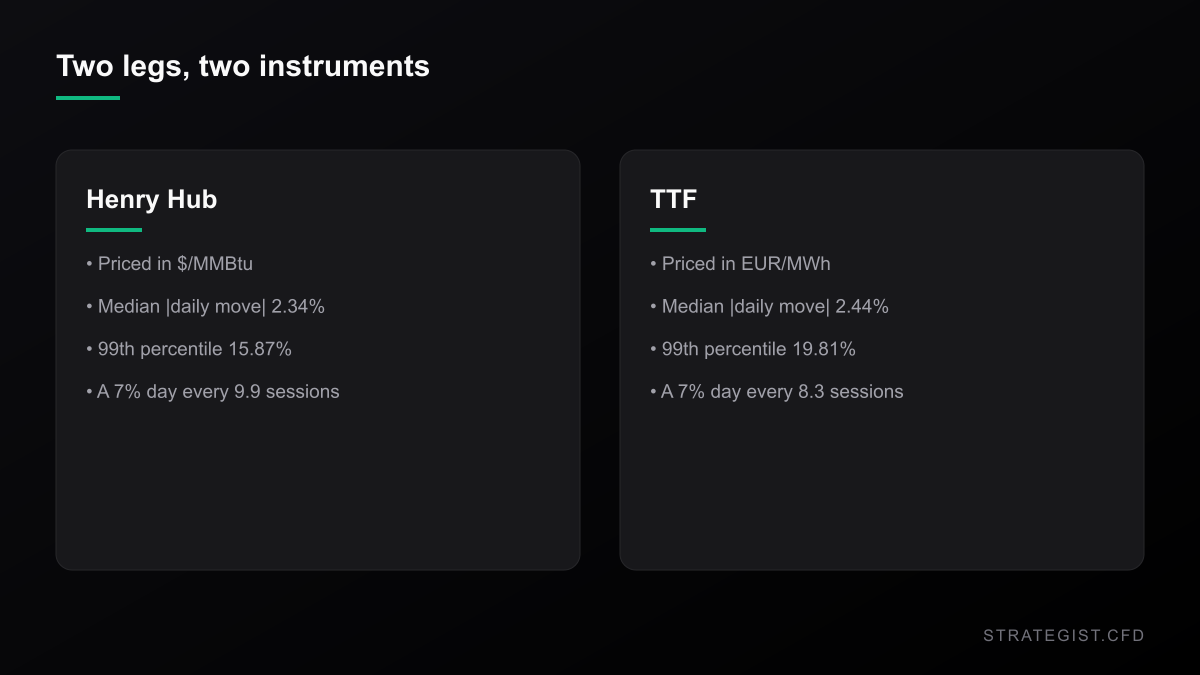
- 亨利港(NG=F):日絕對變動中位數 2.34%,第 99 百分位 15.87%,1,981 個交易日中有 201 天變動達 7% 以上——大約每十個交易日一次。
- TTF(TTF=F):中位數 2.44%,第 99 百分位 19.81%,有 240 天變動達 7%——每八天一次。
- Cheniere Energy(LNG),賺取該價差的出口基礎設施的上市擁有者:把它的日報酬對亨利港回歸,斜率 0.047,r² 僅 0.011,樣本 2,194 筆;對 WTI 的 r² 是 0.097。在日頻率上,這家實際擁有瓶頸的公司,與它運送的分子價格幾乎無關。
最後那個數字最有用。它說明出口瓶頸是一門生意,不是一個代理標的:買基礎設施跟買價差不是同一筆交易。
免責說明
本文所有數字都是 2026-09-29 依 Yahoo Finance 連續期貨序列(NG=F、TTF=F)、EURUSD 與 Cheniere Energy 計算出的描述性統計,換算採每兆瓦時 3.412 百萬英熱單位。它不是回測,也不是策略。有兩項限制最重要。第一,Yahoo 的連續期貨序列可能與新聞報導引用的現貨或合約價相差約 1%,因此本文的價位只用來看形狀、比值與分佈——絕不當成報價。第二,整份研究是樣本內的:比值中位數、百分位與事件研究漂移,全都是它們被量測的那九年的性質,而 2020 年的反向與 2022 年的尖峰都在這段區間裡。成本數字是明確聲明的假設,不是券商報價。本文不主張任何實盤帳戶或已驗證的績效紀錄。
更多 新聞
 新聞2026-09-27
黃金法則說該跌到 $4,000,市場偏偏站在 $4,321
Kitco 的法則說:10 年期殖利率 5.18%,黃金該遠低於 $4,000。我把這個數字放進 26 年的日線實測。這條斜率從來不穩定,而黃金對標普的 beta 現在是 +0.65 —— 這正是避險失效的原因。
 新聞2026-09-26
銅創歷史新高,同時 69.6 萬噸躺在紐奧良
三個月期銅距歷史紀錄只差 92 美元,同一時間上海陰極銅庫存降至三年低點,而 Comex 倉庫握有全球交易所銅庫存的 69%。緊俏是真的——只是不在圖形所在的地方。至於「突破買進」這件事:2000 到 2019 年它付錢,2020 年之後就沒有了。
 新聞2026-09-26
10 年期回到 2007 年高點:真正的交易是持倉成本
10 年期美債收在 5.184%,2007 年 7 月以來最高——而標普單週仍上漲 1.21%、VIX 在 15 以下。股債相關性的符號自 2007 年以來已經翻轉,而其中完全不是預測的那一半是持倉成本:它大約十三天就會吃掉一筆外匯設定的 0.6R 目標。