
憲法之盾對關稅之劍:最高法院裁定川普關稅違憲——全球貿易的轉捩點?
當美國最高法院對川普政府的大規模關稅政策作出「違憲」裁決,這不僅僅是一個法律里程碑。它是一場巨大的政策衝擊,迫使全球資本市場重新評估「不確定性溢價」。貿易政策從來不只是單純的稅率數字;它是驅動全球供應鏈結構、美元流動性路徑、企業利潤率與通膨傳導機制的核心變數。
本文從三個層面拆解這項裁決:法律意涵、國際反應,以及交易者的策略佈局。
I. 核心意義:確立一道「法律邊界」
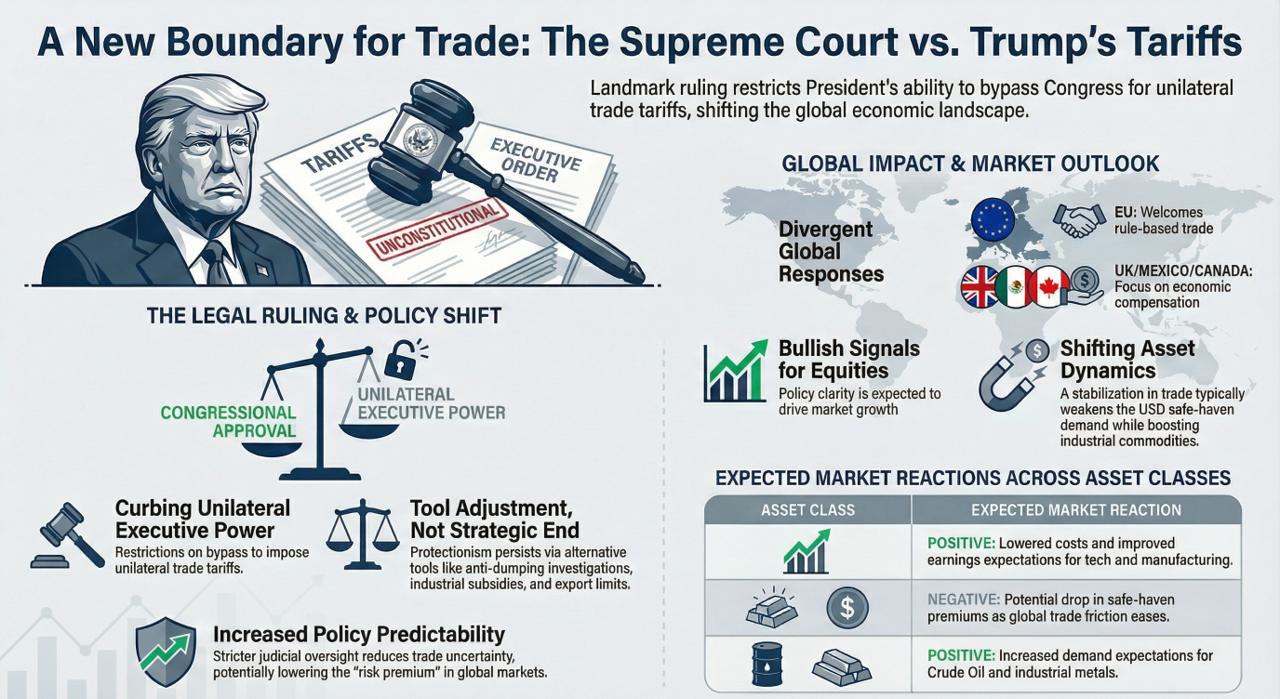
該裁決具體針對依《國際緊急經濟權力法》(IEEPA)所施加的廣泛關稅之合法性。最高法院將其推翻,實質上為行政權的越界建立了一道司法防火牆。
這一轉變意味著:
行政權受限:總統單方面將關稅武器化的權力如今已被大幅壓縮。
程序透明:未來的貿易行動可能面臨更嚴格的司法審查與立法監督。
波動降低:「推文治國」式的貿易突襲時代,可能正過渡到一個更可預測的法律框架。
交易者筆記:這是否意味著貿易摩擦的時代已經結束?未必。它意味著工具正在改變,而非意圖。
II. 全球反應:解讀訊號閃燈
主要貿易夥伴的回應,揭示了特定貨幣對的潛在動能:
1. 歐盟(EUR)
歐盟執委會目前正在分析該裁決,重點放在恢復多邊主義。
訊號:從「無上限關稅」轉向可預測性。
市場影響:歐元區出口商的避險成本降低;對 EUR 構成潛在順風。
2. 英國(GBP)
英國政府保持謹慎,聚焦於實務面而非象徵意義。
焦點:先前已繳納的關稅能否追回?商業補償是否可行?
市場影響:相較於政治頭條,GBP 將對實質的財政回收做出更大反應。
3. 加拿大與墨西哥(CAD/MXN)
加拿大將該裁決視為其長期立場的平反,而墨西哥正在評估其 10% 普遍關稅曝險所受的影響。
訊號:修補北美貿易框架的機會之窗。
市場影響:隨著「貿易戰折價」消退,CAD 與 MXN 走強。
外匯相關係數矩陣
Asset Relationships • D1
| EUR/USD | GBP/USD | USD/JPY | USD/CHF | AUD/USD | USD/CAD | NZD/USD | EUR/GBP | EUR/JPY | GBP/JPY | AUD/JPY | CAD/JPY | CHF/JPY | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| EUR/USD | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 |
| GBP/USD | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 |
| USD/JPY | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 |
| USD/CHF | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 |
| AUD/USD | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 |
| USD/CAD | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 |
| NZD/USD | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 |
| EUR/GBP | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 |
| EUR/JPY | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 |
| GBP/JPY | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 |
| AUD/JPY | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 |
| CAD/JPY | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 |
| CHF/JPY | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 |
III. 現實檢驗:保護主義消失了嗎?
交易者必須明白,一項法律裁決並不等同於貿易摩擦的消失。美國政府仍保有龐大的替代工具「軍火庫」:
反傾銷與反補貼稅(AD/CVD)
國家安全條款(232 條款)的重新詮釋
產業補貼與科技出口限制
這是一次戰略再校準,而非撤退。預期保護主義將變得更「精準外科手術式」,而非「蠻力重擊」。
IV. 資產類別操作手冊:如何佈局
當政策轉向,資金隨之輪動。以下是觀察市場四大支柱的方式:
1. 美元(USD)
情境:若貿易緊張緩解,美元的避險溢價很可能蒸發。
風險:若裁決引發財政收入疑慮(關稅收入流失),預期 DXY 波動率升高。
2. 股票(美國與全球)
受益者:科技、汽車與製造業。
邏輯:關稅壁壘降低,帶動投入成本下降與每股盈餘(EPS)預期改善。
3. 大宗商品
工業金屬:隨著全球貿易流暢通,銅與鋁可能出現需求激增。
原油:在貿易解凍後,與全球 GDP 成長預期呈正相關。
4. 黃金(XAU)
展望:黃金的「不確定性避險」功能可能引發部分獲利了結。然而,其長期軌跡仍與美元強弱及實質利率掛鉤。
各資產類別波動熱度
UTC • Current Hour: 0:00
V. 「政策到市場」的傳導鏈
成功交易宏觀事件需要一套三步框架:
宣布:最初的衝擊/頭條。
預期修正:市場消化法律界限。
資本重新配置:大規模資金流向新近「去風險化」的資產。
超額報酬機會:最顯著的收益出現在預期轉變、但整體市場尚未完全為「貿易正常化」的新現實定價之時。
政策衝擊如何傳導至價格
這類裁決之所以驅動市場,並非因為法律條文本身。它之所以驅動市場,是因為它迫使市場對未來貿易政策的機率分布重新定價。理解傳導鏈,比對裁決本身抱持看法更有用。
這條鏈經過四個階段:
法律事件。裁決改變了行政部門被允許做的事。
政策回應。政府要麼接受這項限制,要麼尋求替代的法律授權。該回應的速度與可信度,對市場影響的決定性遠大於原始裁決。
預期修正。企業調整供應鏈、定價與資本支出計畫。真正的經濟效應由此開始,而它需要數個季度,而非數日。
價格調整。隨著修正後的預期被折現,貨幣、股票與大宗商品重新定價。
大多數散戶交易者交易的是第一階段,並在走勢反轉時感到困惑。持久的走勢來自第三階段,而它在企業財測、資本支出公告與貿易流量數據中,遠比在圖表上更早顯現。
為何降低不確定性不等同於降低風險
對關稅權限設定法律邊界,降低了政策變異。它未必降低風險——在某些情況下甚至提高風險,因為移除一項工具會提高改用其他工具的機率。
這一區別對佈局很重要:
關稅管道的尾部風險降低。最極端的情境變得較不可能發生,這壓縮了曝險最深產業的波動率溢價。
對替代授權的關注增加。替代法律機制有不同的適用範圍、不同的時間表與不同的產業曝險。即使工具不同,政策目標可能並未改變。
退款與訴訟的懸而未決。潛在退款對特定進口商造成真實的現金流影響,而時機不確定——這意味著市場會為一個機率加權的金額定價,並隨法院裁決而修正。
交易結論是:「去風險化」交易應以部分重新定價、而非完全解決來決定部位規模。市場往往在最初的部位調整時波動最大,隨後花數個月修正預估。
貿易政策衝擊後的貨幣相關性
貿易政策衝擊是少數會實質改變貨幣之間相關性結構、而不只是改變其水準的事件之一。這使得它們對依歷史相關性決定規模的投資組合特別危險。
通常會改變的是:
出口依賴型貨幣會因貿易條件預期改變而對美元重新定價,其與整體風險偏好的歷史相關性會暫時減弱。
商品貨幣會與商品本身脫鉤,因為政策管道對貿易條件的影響獨立於標的價格。
避險關係短暫反轉。在最初的重新定價期間,傳統避險資金流可能因部位平倉而反轉,而非因承擔新風險。
交叉貨幣對的相關性在衝擊期間趨於一致,隨後在接下來數週隨著特定曝險被釐清而發散。
操作上的意涵:在事件後重新測量相關性,而非依賴事件前的數值,並將前兩週視為關係不穩定的時期,此時總曝險上限比平時更為重要。
相關係數矩陣
分析不同資產之間的統計相關性,避免過度暴露於單一風險。
交易政策事件的框架
無論具體政策為何,政策衝擊都共享一套可以事先準備的結構。
把裁決與回應分開。最初的走勢為裁決定價;持久的走勢為回應定價。兩者經常指向不同方向。
在事件前辨識傳導管道。對你交易的每一項資產,都要知道究竟是哪個變數將它與政策連結——貿易條件、投入成本、供應鏈曝險,或風險溢價。若你說不出這條管道,你就沒有論點。
預期第一波走勢會過度反應。部位平倉造成的初始走勢,會大於基本面重新定價所合理支撐的幅度。等待第一次回撤往往能改善進場點,而無需持有方向性觀點。
依重新定價決定部位,而非依頭條。機率修正通常只是最大理論影響的一小部分。依完整理論走勢決定部位的交易者,實際上是在押注最極端的情境。
事先定義失效條件。什麼數據會告訴你傳導鏈已經斷裂?對貿易政策而言,通常是企業財測與資本支出,而非價格。
這套框架產出的東西比預測更有價值:一組明確定義、可觀察的條件,告訴你是否判斷正確,以及該持有部位多久。
結論:交易新常態
最高法院為全球貿易設下了新的法律邊界,但全球秩序的重塑遠未結束。對現代交易者而言:
宏觀事件是波動率的來源。
波動率是機會的來源。
關鍵不在於評判政治,而在於辨識資金流向的轉變。


更多 新聞
 新聞2026-09-27
黃金法則說該跌到 $4,000,市場偏偏站在 $4,321
Kitco 的法則說:10 年期殖利率 5.18%,黃金該遠低於 $4,000。我把這個數字放進 26 年的日線實測。這條斜率從來不穩定,而黃金對標普的 beta 現在是 +0.65 —— 這正是避險失效的原因。
 新聞2026-09-26
銅創歷史新高,同時 69.6 萬噸躺在紐奧良
三個月期銅距歷史紀錄只差 92 美元,同一時間上海陰極銅庫存降至三年低點,而 Comex 倉庫握有全球交易所銅庫存的 69%。緊俏是真的——只是不在圖形所在的地方。至於「突破買進」這件事:2000 到 2019 年它付錢,2020 年之後就沒有了。
 新聞2026-09-26
10 年期回到 2007 年高點:真正的交易是持倉成本
10 年期美債收在 5.184%,2007 年 7 月以來最高——而標普單週仍上漲 1.21%、VIX 在 15 以下。股債相關性的符號自 2007 年以來已經翻轉,而其中完全不是預測的那一半是持倉成本:它大約十三天就會吃掉一筆外匯設定的 0.6R 目標。