
標普週五跌 1.82%,其中 64% 在開盤前就定價完了
Strategist
2026年10月31日
閱讀時間約 10 分鐘
十月最後一個交易日,替週五的拋售定了一件事:這段跌幅幾乎沒有一段發生在你醒著的時候。
2026 年 10 月 30 日,標普 500 收在 7,580.07,跌 1.82%。那斯達克 100 跌 3.46%,VanEck 半導體 ETF(SMH)跌 6.98%。這是 2000 年 6 月以來 6,640 個交易日裡第 30 差的單日,2026 年只發生過兩次。但看開盤價。標普開在 7,631.07,比週四收盤 7,709.96 已經低了 1.02%(Yahoo 指數日線印的是 1.16%,因為它對開盤價的定價略有不同;同一來源的盤中五分鐘線給的是 1.02%)。SMH 開在 532.58,前收 571.48。大部分的虧損在第一根五分鐘 K 棒結束前就已經印在盤面上了。
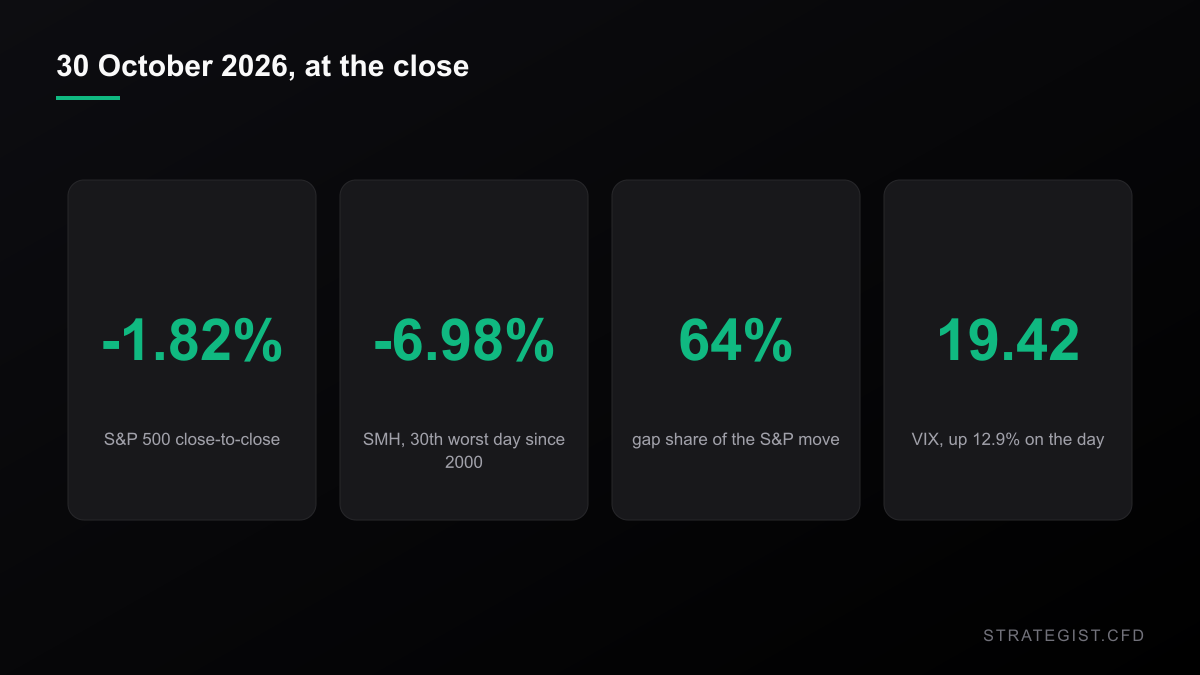
2026 年 10 月 30 日收盤。跳空比例以收盤對收盤的走勢為分母。 2026 年 10 月 30 日收盤。跳空比例以收盤對收盤的走勢為分母。 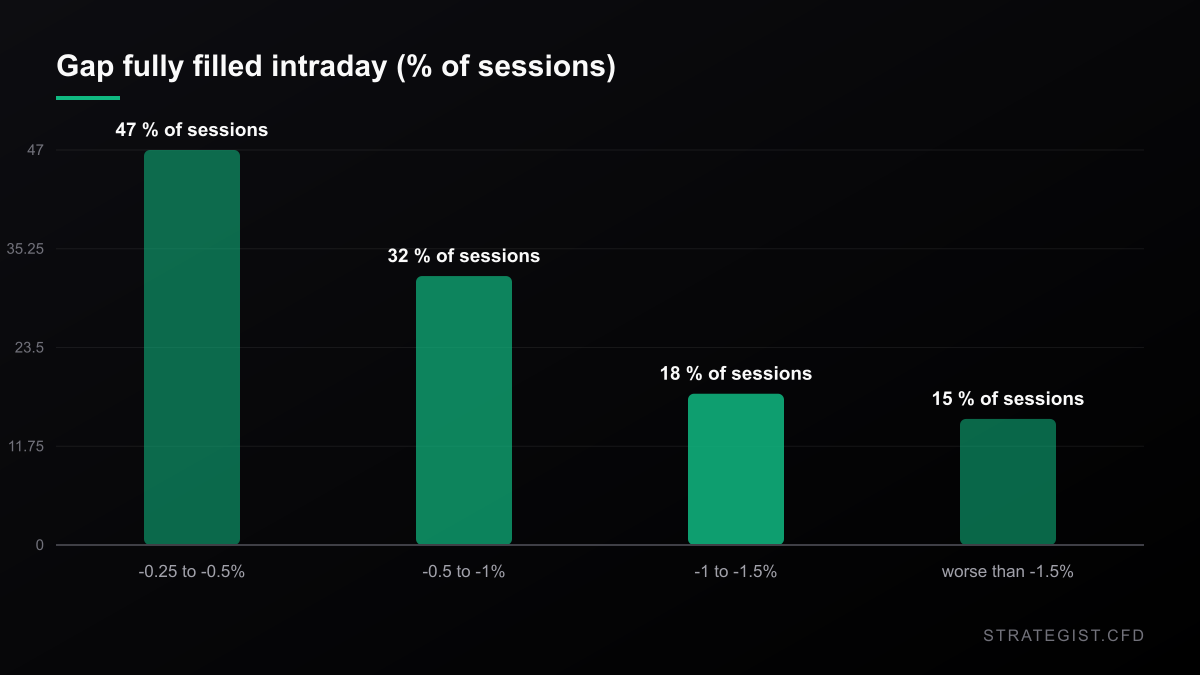
1998 年以來 637 個跳空開低的交易日。洞開得越大,市場越少把它填回去。 1998 年以來 637 個跳空開低的交易日。洞開得越大,市場越少把它填回去。 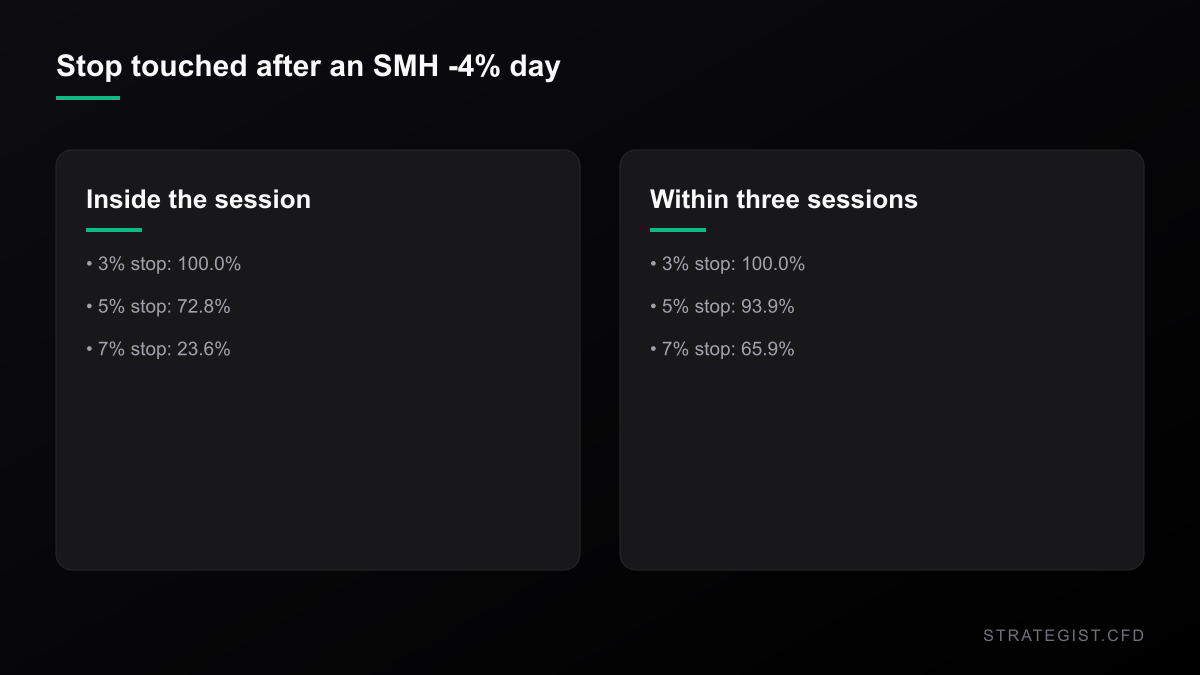
SMH 收跌 4% 以上的 246 個交易日,進場價為前一日收盤。1998 至 2026 年。 SMH 收跌 4% 以上的 246 個交易日,進場價為前一日收盤。1998 至 2026 年。 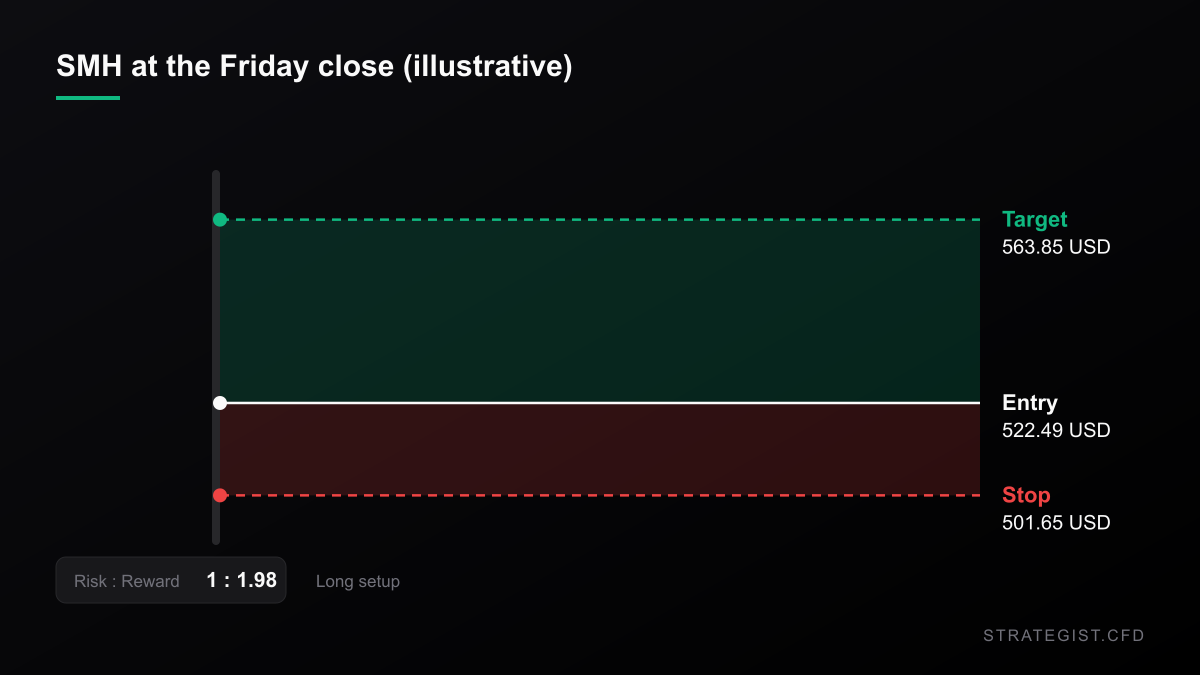
14 日 ATR 為 20.84 點,等於價格的 3.99%。目標設在一個 ATR 停損的 2R。僅為示意,非交易建議。 14 日 ATR 為 20.84 點,等於價格的 3.99%。目標設在一個 ATR 停損的 2R。僅為示意,非交易建議。 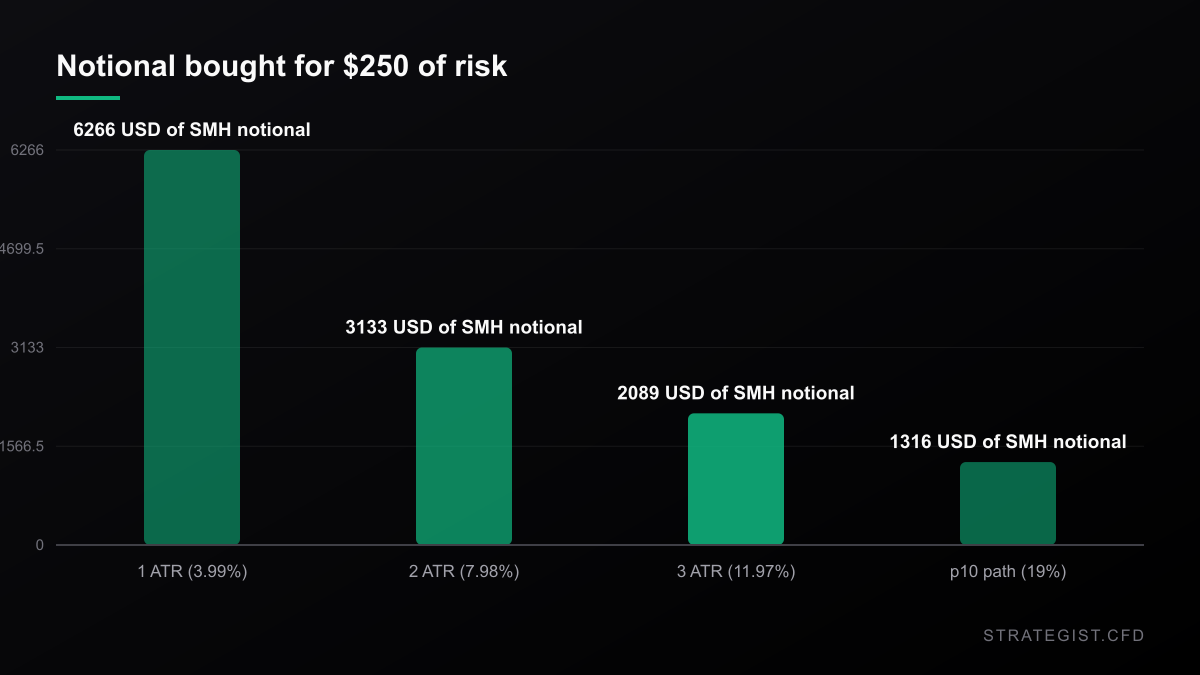
同樣 1% 風險、四種停損寬度。停損越寬買到的 SMH 越少,隨之而來的回歸也付得越少。 同樣 1% 風險、四種停損寬度。停損越寬買到的 SMH 越少,隨之而來的回歸也付得越少。
收盤時的盤面
六十個交易日,一次例外都沒有
看得到、收不到的折扣
用 ATR 算部位,不用百分比
週五的跳空對相對交易做了什麼
週五還定了另一件事:SMH 對 QQQ 的價差。二十一個交易日裡,SMH 落後那斯達克 100 達 9.12 個百分點,是 2000 年 6 月以來 6,621 個重疊視窗裡的第 2.2 百分位,只有 146 個視窗更差。在這些最差 5% 的視窗(n=331)之後,接下來十個交易日 SMH 中位贏過 QQQ 0.73 個百分點,絕對報酬上漲的比例是 56%,基準是 50.3%。這是溫和優勢,不是戲劇性的優勢。 不對稱在路徑上。那些最差五分位視窗之後,SMH 接下來二十一個交易日的中位不利偏移是 -6.64%,第十百分位是 -19.35%,無條件時分別是 -3.61% 與 -12.88%。其中 58% 的案例中途跌超過 5%,平常是 39%。均值回歸是真的,但它是用回撤付錢的。 這也是為什麼「落後就買」這種說法要先看時間尺度。三個交易日的相對價差現在是 -2.19 個百分點,第 10 百分位;五個交易日反而是 +1.10 個百分點,第 70 百分位。也就是說,十月最後這一週的下跌把三天尺度打到極端,卻還沒把一週尺度打到便宜的位置——同一條敘事在兩個視窗上給出完全不同的答案。真正極端的只有二十一日,而二十一日正是最貴的那個尺度:回來的幅度溫和,路上的振幅很兇。 這些最差五分位視窗總共 331 個,每一個都要求往前二十一個交易日剛好落在最差的 5%;樣本跨越 2000 年網通泡沫、2008 年與 2022 年,所以那個 56% 的上漲比例裡,混著幾段整個市場都在反彈的時期。把它當成「落後就會回來」的證據會過度解讀;它真正說明的是,連在最極端的落後之後,優勢也只有六個百分點左右,而代價是接下來三週要先承受 -6.64% 的中位不利偏移。停損該放哪裡
把兩半合起來,這筆部位就變得不舒服了。一個寬到能撐過最差五分位視窗後第十百分位路徑的停損,大約在 19% 之外。1% 風險只能配置 1,316 美元名目——兩股半的 SMH——而 +1.67% 的二十一日中位回歸,在這樣的名目上只付 22 美元,0.088R。你抱著一個又寬又慢的部位,換到十分之一個單位的風險。改把停損放在兩個 ATR,你就拿到一個半衰期遠短於你想收的那段回歸的部位。我量了什麼,以及它不代表什麼
更多 新聞
 新聞2026-10-31
6 分鐘閱讀
那斯達克 100 今年第三度進入回調——收盤價不同意
同一個星期五的回撤,用三種算法得到 -9.09%、-10.03% 與 -10.42%。你的券商用哪一個,決定你那天有沒有被掃出場。
Strategist
 新聞2026-10-17
7 分鐘閱讀
油價站上 110 美元、那斯達克寫下 18 個月最慘一週:這個組合沒有前例
布蘭特原油週五收在 109.86 美元,WTI 單週大漲 10.41%;同一個五天裡那斯達克 100 跌了 5.49%。在 1,084 週的資料裡,這兩個數字從未同時出現。對槓桿部位來說,這代表什麼?
Strategist
 新聞2026-10-16
7 分鐘閱讀
市場篤定 10/28 聯準會按兵不動,但振幅不同意
聯準會主席 Warsh 上週對 10 月決策不吐半點口風,交易人把 10 月升息機率壓到 30% 以下。決策在 10 月 28 日(週三)美東時間 14:00 公布。2015 年以來三分之二的 FOMC 會議是「不變」——而那些日子的振幅,照樣比平常寬約四分之一。
Strategist