美光繳出史上最強一季,股價卻幾乎沒動——真正的重點是波動率
史上最強的一季,數字確實漂亮
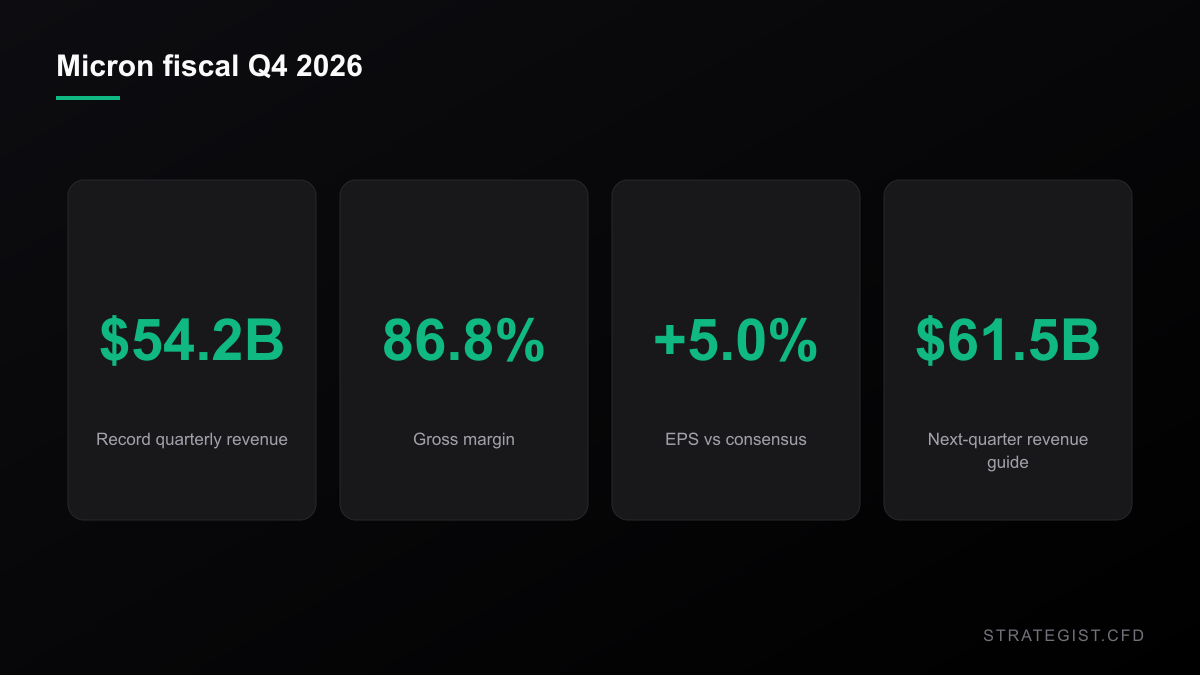
美光在 9 月 30 日盤後公布 2026 會計年度第四季,不管從哪個角度看,都是這家公司史上最好的一季。營收約 542 億美元,毛利率約 86.8%,淨利較去年同期成長超過十倍,資料中心營收年增約十一倍,占整體營收大約三分之二。下一季的財測給到大約 615 億美元,高於市場原本的共識。
這些數字幾乎沒有反映到股價上。美光週三收在 1,065.11 美元,週四開在 1,054.34 美元,盤中最低跌到 1,022.90 美元——比週三收盤低約 4%——本文撰寫時最新成交價約 1,063 美元,等於幾乎沒動。這個交易日當時還在進行中,最後那個數字請當成未完成。
市場流傳的理由是資本支出那一側:美光同步上調了支出展望,過去一年只為營收那一行買單的投資人,現在得開始為「生出這些營收要花多少錢」買單。這在產能循環裡是標準劇本,但對持股的人來說,它也是最不重要的一段。
股價停止反應之前,超乎預期的幅度就先縮小了
有一個細節沒上標題。從 Yahoo 的財報對照表來看,美光最近四次財報的 EPS 優於預期幅度分別是 +20.6%、+33.2%、+21.4%,以及剛公布的這一次 +5.0%。最後一次是 EPS 33.42 美元對上共識 31.82 美元,是四者之中差距最小的一次,而且小很多。
這不是對基本面的判斷——營收仍在成長、毛利率仍在擴張、財測仍優於預期。這說的是「公司實際交出來的」和「市場早就寫進去的」中間那段距離。距離一旦被填平,不管絕對數字多漂亮,價格就是不會動。
而它確實停了。用 Yahoo 財報日曆可確認的公布日來對照,美光最近四次財報後的隔日走勢分別是 +10.21%、-3.78%、+15.74%,以及 10 月 1 日(撰寫時仍在盤中)約 -0.2%。四個樣本,不是定律。但有兩件事值得注意:這組裡最大的超預期(+33.2%)對應的是下跌日,最小的(+5.0%)對應的是最平靜的一天。方向不是超預期幅度的函數。
百分比波動率繞了一圈回到原點,美元波動率沒有
到這裡,它就從一則新聞變成一個交易問題了。
美光 2025 年底收在 285.41 美元,10 月 1 日最新成交約 1,063 美元,今年以來上漲約 272%——而 2025 年已經先漲了 239%。收盤最高點是 6 月 25 日的 1,213.56 美元,之後最低收盤是 7 月 29 日的 739.00 美元:大約五個星期、跌幅 39.1%,而這件事就發生在一間剛報出史上最強財報的公司身上。
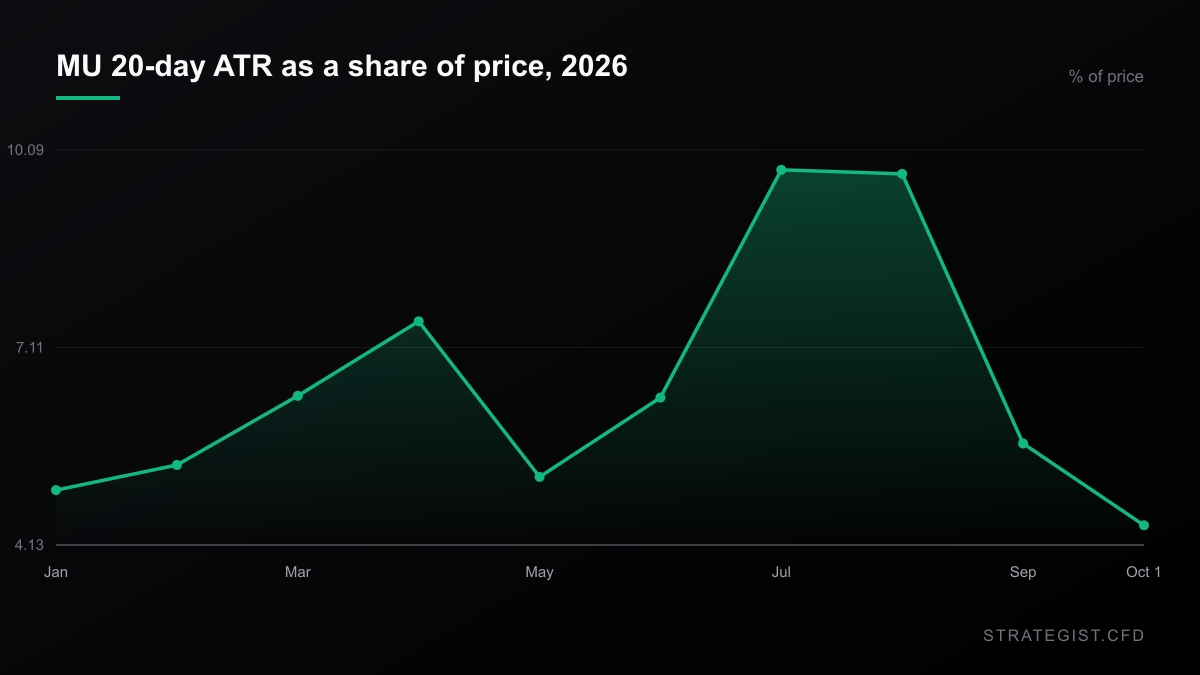
美光 20 日 ATR 占股價的比例,1 月是 4.72%、3 月 6.30%、7 月 10.09%、8 月 10.02%、9 月 5.50%,現在約 4.13%。以百分比來看,波動率大概回到今年的起點。
以美元來看,完全不是。一股的 20 日 ATR,1 月 2 日是 14.88 美元,7 月初是 104.13 美元,現在是 43.96 美元。股價變成三倍,一股在一個普通交易日裡走過的美元距離變成 2.95 倍。過去 252 個交易日,美光的年化波動率是 81.21%,SPY 是 12.95%,相差 6.27 倍。你的帳戶是用美元計價的,不是用百分比。
1% 的風險到底買到多少部位
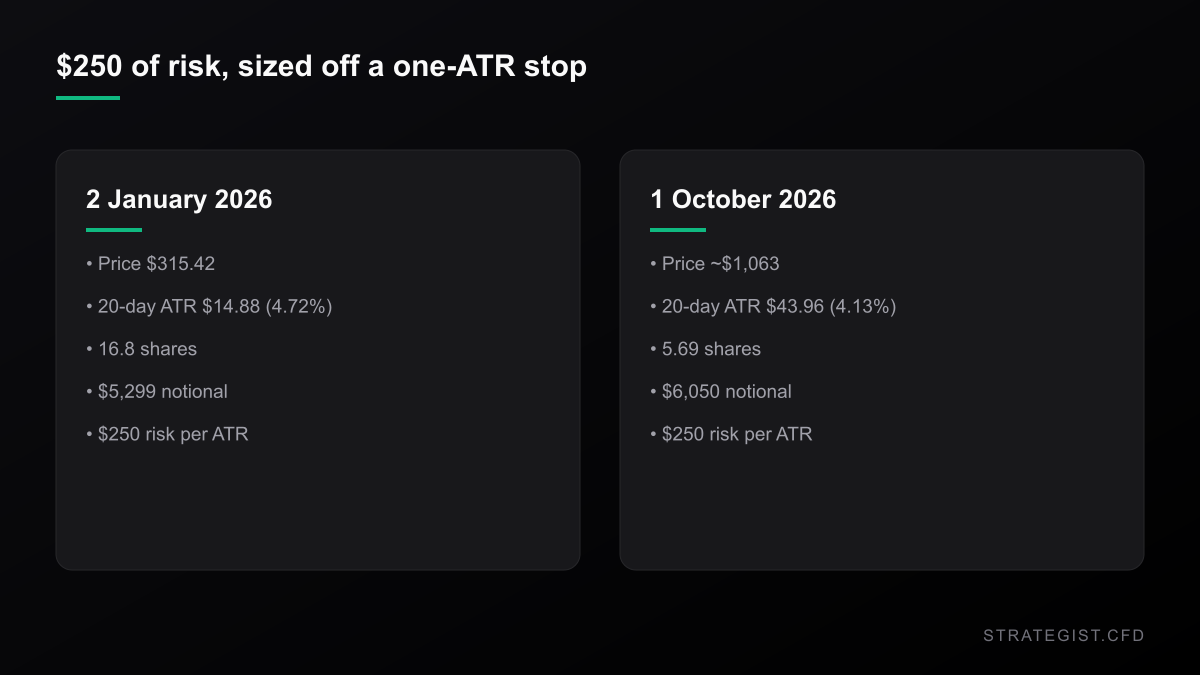
假設帳戶 25,000 美元,單筆風險 1%,也就是 250 美元。
1 月 2 日,一個 ATR 的停損距離是每股 14.88 美元,所以 250 美元買到 16.8 股,名目約 5,299 美元。10 月 1 日,一個 ATR 的停損距離是每股 43.96 美元,同一筆 250 美元只買到 5.69 股,名目約 6,050 美元。曝險金額差不多,因為百分比波動率差不多。若你用風險來決定部位大小,股價高低根本不重要。
但只要你改用別的東西來決定,它立刻變得重要。1 月買 16.8 股、之後完全不動,同樣這 16.8 股現在每個普通交易日承擔約 738 美元的風險——是你當初設定的 2.95 倍,而且你什麼決定都沒做。如果你把這個股數抱到 7 月,那時一股一天走 104 美元,風險是 1,749 美元。
把停損拉寬到兩個 ATR——想在這種股票裡抱一段波段,這才是誠實的距離——250 美元的風險在美光只買到 2.84 股,名目約 3,020 美元,等於 25,000 美元帳戶的 0.12 倍槓桿。同樣的算式套在 SPY 上(20 日 ATR 是股價的 0.89%),可以買到約 14,100 美元名目、0.56 倍槓桿。一樣的風險預算,曝險差了約 4.7 倍。這個差距就是「該關心波動率而不是方向」的全部理由。下一張單之前,先用自己的數字跑一次
風險分析器
量化特定事件風險,並計算對您投資組合的潛在影響。
Why Position Sizing Matters More Than Entry Signals
Entry signals decide where you trade; position sizing decides whether you survive. Why capital allocation dominates entry precision in leveraged CFD markets, and how to build a sizing rule you can actually follow.
美光不等於輝達,這件事一體兩面
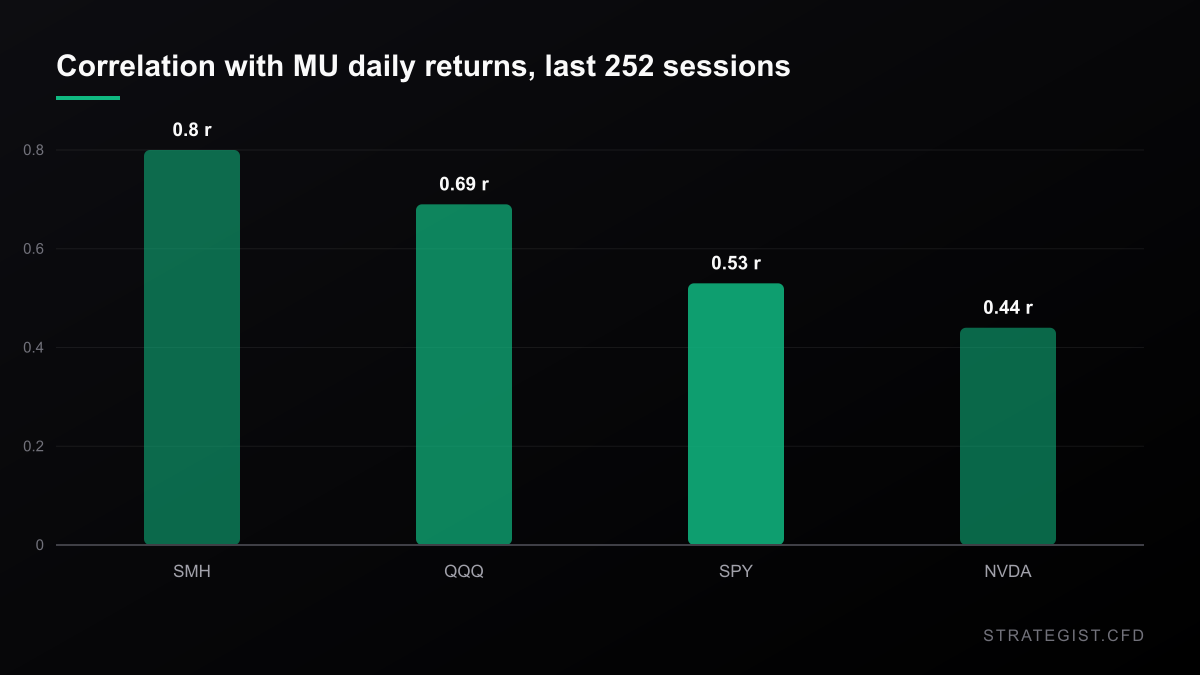
多數人把所有 AI 晶片股歸在同一個標籤底下。過去 252 個交易日、以日收盤計算,美光與半導體 ETF SMH 的相關係數是 0.80,兩者同向的天數占 78.2%;對 QQQ 是 0.69,對 SPY 是 0.53;對輝達只有 0.44,同向天數僅 63.5%。
所以:如果你已經持有一籃子半導體,加碼美光幾乎等於把同一筆交易買兩次。如果你持有的是輝達,美光的重疊程度其實比市場說法低得多——大約三分之一的交易日,兩者不同向。10 月 1 日美光下跌時,輝達最新約 +1.0%、SMH 約 +0.6%(皆為盤中)。「連動交易」是事後才說得出口的故事。下單前先確認你手上有的、和你想加的是不是同一件事:
相關係數矩陣
分析不同資產之間的統計相關性,避免過度暴露於單一風險。
這套說法可能錯在哪裡
- 體制問題。美光 2026 年有 31.6% 的交易日單日波動超過 5%,2019 至 2024 年這個比例大約落在 4% 到 12% 之間。如果記憶體循環降溫,上面所有波動率輸入都會縮小,這裡算出的每個部位都會變得太保守。那是比較安全的犯錯方向,但你會覺得部位小到沒意義。
- ATR 是處理分布中間的工具。美光今年已經有 23 個交易日單日波動超過 8%。一個 ATR 的停損是「平均情況」,不是「最壞情況」,而平均情況總是第一個被打破的。
- 超預期幅度只有四季的樣本,而且拿來對照的共識本身會移動。幅度縮小可能只是代表分析師追上來了,不代表基本面轉弱。
- 單一標的、單一方向。美光自 2018 年以來已經出現五次 30% 以上的回撤,其中 2024 年 6 月到 2025 年 9 月那次是 -57.8%。一季破紀錄的財報,不會改變這是一門循環性生意的事實。
那到底該怎麼做
- 把從一月抱到現在的每一筆部位重新算一次。股數沒變,風險是 2.95 倍。
- 用美元的 ATR 來決定部位,不要用你記憶中某個平靜月份的百分比。7 月到 10 月,一股的 ATR 從 104.13 美元降到 43.96 美元。
- 下一次財報前先決定要不要抱過去。最近四次財報日的單日波動中位數約 7%,而 2010 年以來美光單日波動中位數是 1.69%。在一檔 6 月財報後隔天跳空 +17.6% 的股票上,你沒辦法等到開盤後才決定。
- 檢查你還持有什麼。如果是半導體 ETF,加美光是增加集中度,不是分散。
- 接受 0.12 倍槓桿就是這裡誠實的部位。如果小到你覺得不值得做,正確的反應是換一檔平靜一點的標的,而不是把停損拉寬。
方法說明:本文所有價格數據來自 MU、SPY、QQQ、NVDA、SMH 的日線 OHLCV(Yahoo Finance,2018-01-01 至 2026-10-01),報酬以收盤對收盤計算,ATR 為 20 日平均真實區間;2026-10-01 當日的 K 棒在撰寫時尚未收盤。EPS 優於預期的幅度取自 Yahoo 最近四季的共識對照;營收、毛利率與財測為 Reuters、CNBC、Quiver、TradingKey 的報導數字。本文沒有執行任何策略回測——這裡只有描述性統計與算術,不是一個經過驗證的優勢。
本站圖表與分析僅供研究,不構成投資建議
更多 新聞
 新聞2026-09-30
那斯達克九月漲 3%、道瓊跌 3.5%:指數分歧對你的停損做了什麼
核心 PCE 公布 3.0%、低於預期的 3.3%,盤面卻各走各的:那斯達克漲、道瓊跌。九月兩個指數的落差排進 1992 年以來前 7% 的月份,而它會直接改變你該放的停損距離與部位規模。
 新聞2026-09-29
白銀已比一月高點低 47%,那份槓桿是假的
白銀週一跌 4.7%,黃金跌 3.5%。我把 6,539 個 COMEX 交易日的資料跑了一遍,想確認白銀到底是不是「加了槓桿的黃金」。答案是:它的波動確實是 2.28 倍,但黃金真正出現行情的那幾天,它只給你約 1.35 倍。
 新聞2026-09-29
亨利港對 TTF:同一個分子,兩個價格
美國天然氣每百萬英熱單位 2.90 美元,歐洲每兆瓦時 78 歐元,相差九倍。在 1,982 個交易日上量測:價差中位數 3.4 倍,兩條腿日報酬相關性 0.13,而價差本身的波動率比任何一條腿都高。