那斯達克九月漲 3%、道瓊跌 3.5%:指數分歧對你的停損做了什麼
週三盤中,一句話講完
八月核心 PCE 年增 3.0%,與七月持平,明顯低於市場預期的 3.3%;整體 PCE 年增 3.4%。帳面上這是一份乾淨的風險偏好利多。但實際盤面是歪的:那斯達克 100 漲 0.83%、S&P 500 漲 0.53%、道瓊跌 0.10%,十年期公債殖利率反而上升約 4 個基點到 5.293%。同一份數據,三個市場三種反應。
比這些數字更值得看的在底下:九檔類股 ETF 有五檔是跌的。科技漲 1.06%、能源漲 0.72%,非必需消費與原物料幾乎貼平;金融跌 0.67%、工業跌 0.59%、必需消費跌 0.54%、醫療跌 0.28%、公用事業跌 0.14%。指數之所以上漲,是因為上漲的那一檔權重最大,而不是因為市場有共識。
九月把市場劈成兩半
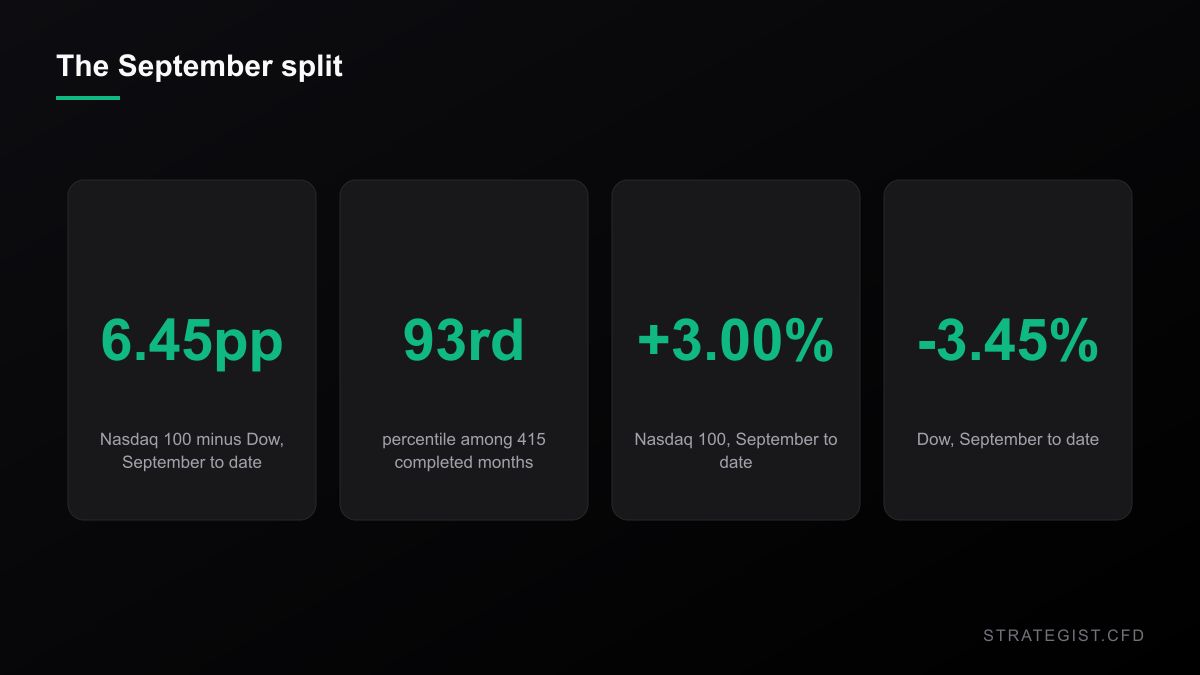
到週二收盤為止,那斯達克 100 九月上漲 3.00%,道瓊下跌 3.45%,夾在中間的 S&P 500 則是下跌 0.20%。同一個月份、同一個國家,兩個大型股指數相差 6.45 個百分點。
我把月底收盤往前拉到 1992 年 2 月,共 415 個完整月份,只有 27 個月的落差比這次更大,佔 6.5%。更值得看的是它跟誰排在一起:2000 年 2 月的 26.9 點、1999 年 12 月的 19.3 點、1998 年 12 月的 17.1 點、2001 年 10 月的 14.2 點。近代市場史上最寬的幾次分歧幾乎全擠在達康泡沫瓦解那段,而 2026 年 9 月剛剛加入這份名單。同一份樣本裡,九月的落差中位數只有 0.64 點。
這裡有兩個結論,而且方向相反。第一,「市場」不是一個你可以做多或做空的東西。你在 US30、NAS100 或 SPX30 上寫的每一張差價合約,賭的都是某一套特定的權重編制方式,而在像這個月一樣的行情裡,這幾套編制可以差到六個百分點以上。第二,落差本身幾乎沒告訴你該選哪一個——這點下面會講。
指數是加權投票,不是點人頭
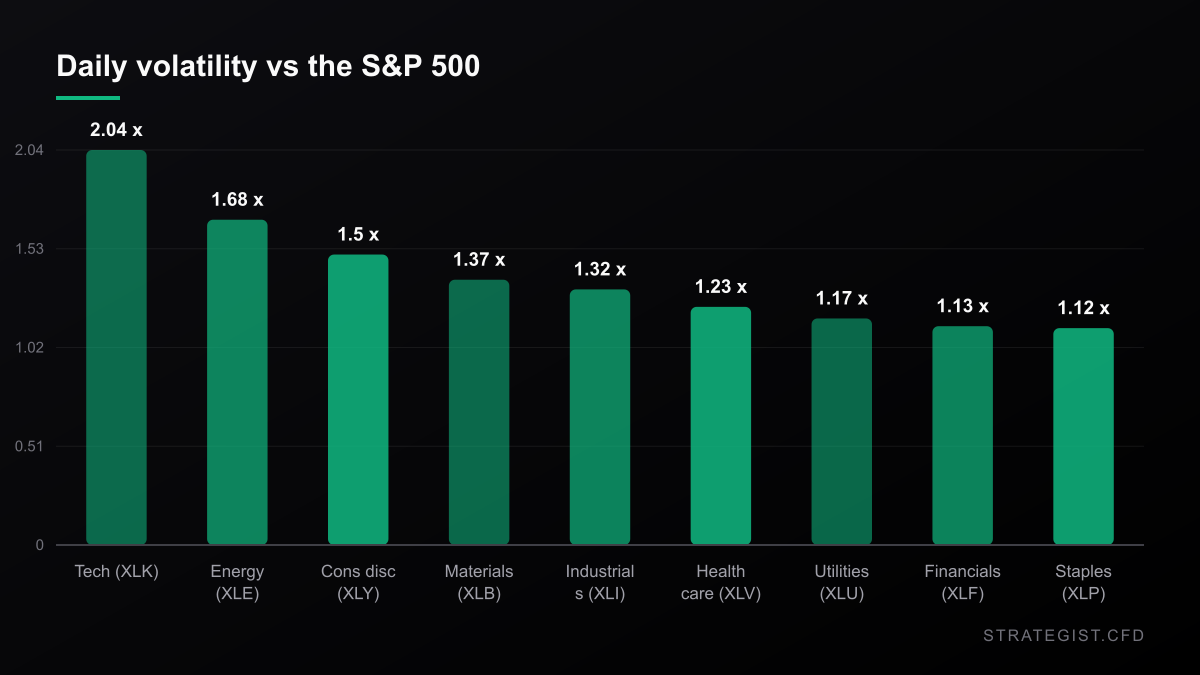
近 252 個交易日,科技類股的日報酬波動是 S&P 500 的 2.04 倍:標準差 1.66% 對 0.82%。能源 1.68 倍、非必需消費 1.50 倍、必需消費 1.12 倍。如果把指數的日報酬單獨對科技類股做迴歸,r 平方是 0.724,也就是說單一類股就解釋了整個指數約 72% 的日波動。
正是這種不對稱,讓市場寬度可以在指數毫無知覺的情況下崩掉。當權重最重的那一塊動了 1%、其他八塊幾乎沒動,指數收紅,五個類股卻收黑。週三你如果只看指數圖,會以為是多頭的一天;如果你在市場各處都有多單,大概不會這樣覺得。在假設兩筆指數部位等於分散風險之前,先查一下實際的重疊程度:
相關係數矩陣
分析不同資產之間的統計相關性,避免過度暴露於單一風險。
另外補一筆當天另一則頭條。Barron's 說晶片「沒幫上忙」,以週三來說這話沒錯:半導體 ETF 漲 0.36%,科技類股漲 1.05%。但把鏡頭拉遠,畫面是反過來的。2026 年至今,那斯達克 ETF 上漲的日子裡,半導體有 93.0% 同步收紅,而 2000 年以來的長期比率只有 81.0%——這是樣本中參與率最高的一年。單一交易日的落後不是類股輪動,也不構成一套論點。
分歧度預測的是幅度,不是方向
所以我把它算了一遍。用這九檔類股 ETF,我替 1998 年 12 月以來的每一個交易日算了一個分歧度分數:當天九個類股報酬的橫斷面標準差,單位是百分比。九個類股一起動,分數就低;各走各的,分數就高。樣本共 6,983 個交易日,週三那根還沒收盤,我先剔掉。
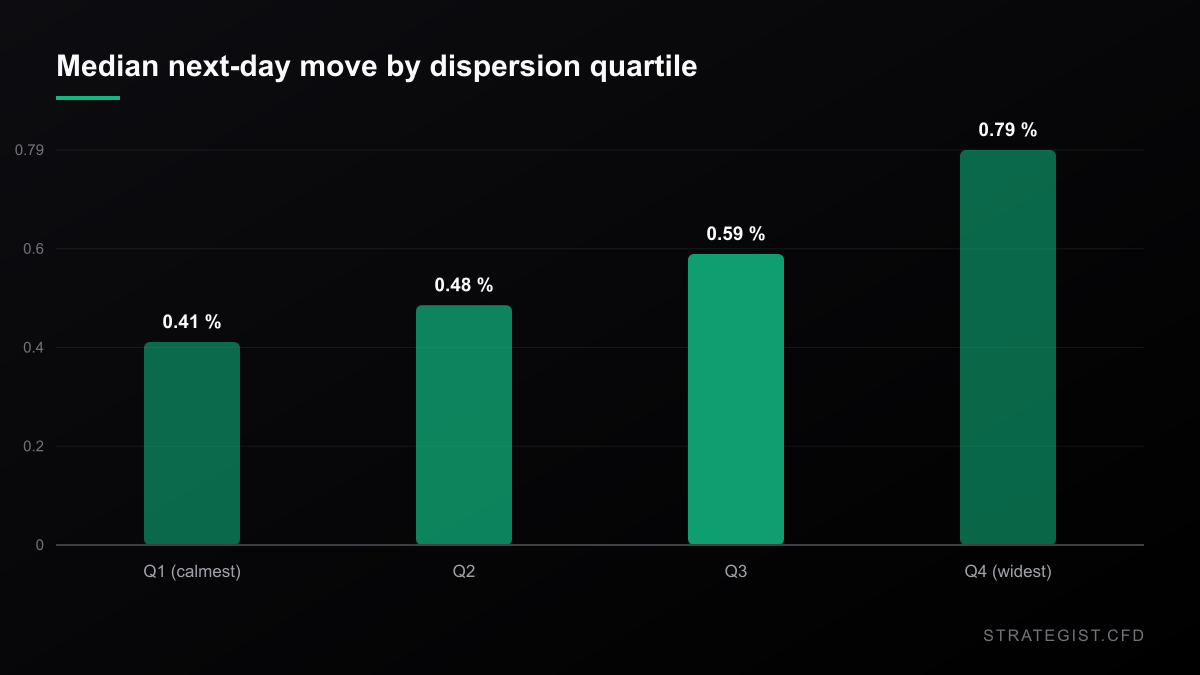
把這些日子依分歧度分成四等分,再看 S&P 之後做了什麼。次日絕對漲跌幅的中位數,在最平靜的那一組是 0.408%,在最分歧的那一組是 0.794%,相差 1.95 倍。拉到五個交易日,是 1.062% 對 1.773%。這不是一個細微的差異,而且每一組約有 1,750 個觀測值。
它還會延續。最平靜那組的隔日分歧度中位數是 0.471%,最分歧那組是 0.956%。這個狀態不會一夜之間歸零,也正是它可用的原因:你手上不只一個交易日可以調整。
它做不到的事,是告訴你方向。未來 20 個交易日的勝率,從最平靜那組的 67.7% 降到最分歧那組的 57.3%。偏移是有的,但幅度不大,而且它跟波動效果纏在一起:分歧的日子集中在壓力期內,而壓力期的未來報酬本來就比較差,理由跟市場寬度無關。把分歧度當成部位規模的輸入項,不要當成訊號。
狹幅上漲日的報酬比較差
只看上漲日,畫面會更清楚。S&P 收紅的 3,740 個交易日裡,有 383 天只有四個以下的類股同向:指數漲了,市場大部分沒跟上。這些日子之後的 20 日漲幅中位數是 0.67%,而且只有 58.1% 的 20 日區間是收在正值。
對照八到九個類股同向的 1,670 個上漲日:20 日漲幅中位數 1.34%,65.2% 收正。同樣一個方向訊號,報酬中位數差了將近一倍。
而 2026 年滿滿都是狹幅那一種。今年到目前 96 個上漲日裡,有 24 天——四分之一——只有四個以下類股參與。長期比率是 10.2%。唯一接近的幾年是 2000 年的 21.7%、2024 年的 20.3%、1999 年的 19.4%。2026 年的分歧度中位數是 0.935%,是 2008 年以來最高、也是二十八年資料中的第四高。
如果你今年總覺得指數多單做得很拚、回收卻不成比例,那不是錯覺。
這對你的部位規模做了什麼
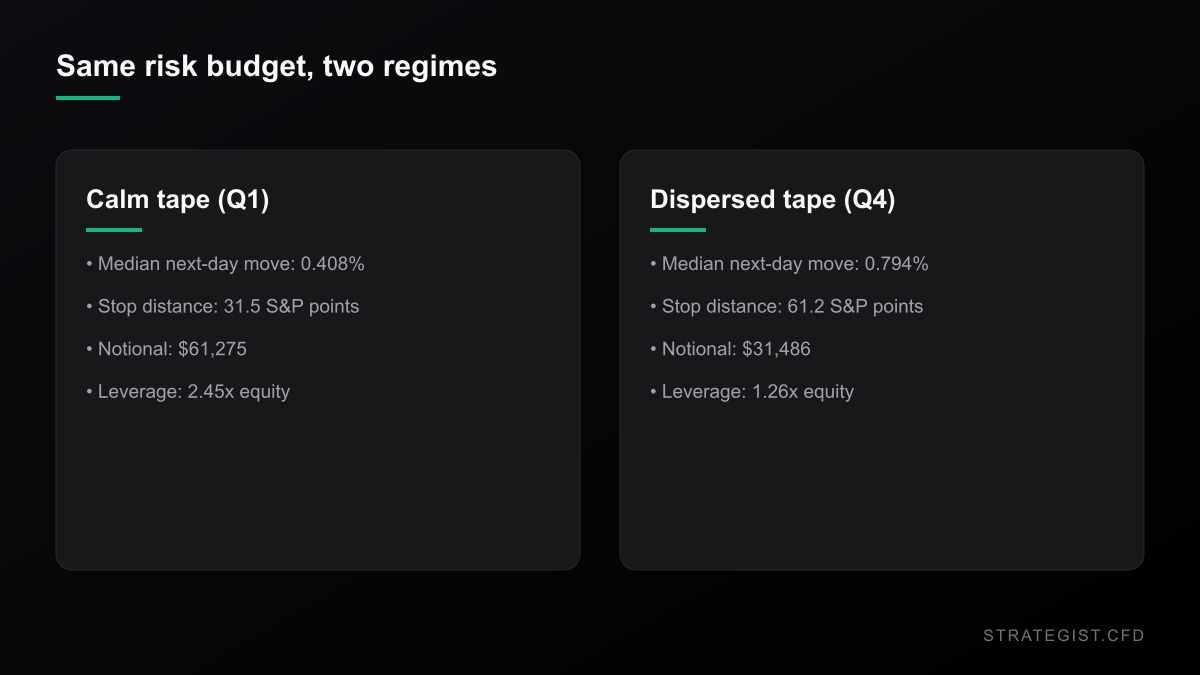
以下是真正會進到你損益的那一段。部位規模等於風險預算除以停損距離,而停損距離應該跟著盤面縮放。假設一個 25,000 美元的帳戶、每筆交易冒 1% 的風險,也就是 250 美元,停損放在一個日波動中位數之外。
在最平靜那一組,日波動中位數是 0.408%,以 S&P 7,711 點換算約 31.5 點。250 美元除以 0.408%,可以買到 61,275 美元的名目部位,約等於 2.45 倍權益。在最分歧那一組,日波動中位數是 0.794%,約 61.2 點,同樣的 250 美元只買到 31,486 美元,約 1.26 倍權益。
同一個帳戶、同一份風險預算、同一個訊號,你因為盤面變吵而讓出 48.6% 的曝險。這就是重點:你定義的風險沒變,變的是你需要多少距離才能活下來。另一條路——維持名目部位、硬把停損拉寬——就是 1% 的風險預算悄悄變成 2% 的方式。下單之前,先用自己的數字在
風險分析器
量化特定事件風險,並計算對您投資組合的潛在影響。
Why Position Sizing Matters More Than Entry Signals
Entry signals decide where you trade; position sizing decides whether you survive. Why capital allocation dominates entry precision in leveraged CFD markets, and how to build a sizing rule you can actually follow.
這套說法哪裡會失靈
三個誠實的問題。第一,落差本身不是交易。我兩個時間尺度都測了。在那斯達克 100 與道瓊的日落差進入前十分之一(約 1.07 點以上)之後,未來五個交易日的相對表現中位數是偏向那斯達克 0.250 點,而無條件基準是 0.175 點;收正比率 52.2%,對照無條件的 54.7%。換到月度:前十分之一的落差之後,隔月落差中位數是 1.13 點,對照無條件的 0.51 點,收正比率 53.7% 對 54.7%。這是穿著優勢外衣的雜訊。知道盤面分裂,不代表知道哪一半會贏。
第二,分歧度有一部分是換了帽子的波動率。九個類股更不一致,機制上跟「市場動得更多」幾乎是同一件事,所以分歧日之後較弱的未來報酬,可能是波動區間的效果而不是市場寬度的效果。這份資料沒辦法把兩者切開,你也沒辦法。
第三,九檔類股 ETF 只是市場寬度的粗糙替代。真正的 S&P 500 有 500 檔股票、分布在十一個類股,真正的上漲下跌家數線會更銳利。我用的是能免費下載、而且能一致回溯到 1998 年的資料。
具體可以做的幾件事
- 先量再算規模。如果九個類股的報酬不在你每天看的東西裡面,指數圖就藏住了決定你停損能不能活下來的那一件事。
- 讓規模跟著分歧度走,不要跟著方向走。日波動中位數變大,代表同一個結構型想法需要更寬的停損,也就代表同樣的風險預算只能換到更小的名目部位。
- 調整要維持好幾天。這個狀態會延續:分歧日之後的隔日分歧度中位數是 0.956%,平靜日之後是 0.471%。
- 刻意挑選你要的指數。NAS100、US30、SPX30 是權重結構不同的三種商品,這個月它們相差超過六個百分點。
- 不要交易落差。兩個指數之間的價差對於「下一個月誰領先」幾乎不帶任何前瞻資訊。
我怎麼算出這些數字
日線收盤價透過 yahoo-finance2 套件從 Yahoo Finance 取得,標的為 ^GSPC、^NDX、^DJI 與九檔類股 ETF(XLK、XLF、XLE、XLV、XLI、XLY、XLP、XLU、XLB)。樣本區間為 1998-12-23 至 2026-09-29,共 6,983 個交易日;2026-09-30 那根因為執行當下還在盤中而剔除。報酬採價格報酬,這對指數差價合約是正確的框架,因為它們追蹤的是價格指數而非含息的總報酬指數。分歧度定義為每日九個類股報酬的橫斷面標準差。前瞻統計只是純粹的歷史排序,不含交易成本、滑價與隔夜利息:它描述的是發生過什麼,不是某套策略會賺多少。
本站圖表與分析僅供研究,不構成投資建議。
更多 新聞
 新聞2026-09-29
白銀已比一月高點低 47%,那份槓桿是假的
白銀週一跌 4.7%,黃金跌 3.5%。我把 6,539 個 COMEX 交易日的資料跑了一遍,想確認白銀到底是不是「加了槓桿的黃金」。答案是:它的波動確實是 2.28 倍,但黃金真正出現行情的那幾天,它只給你約 1.35 倍。
 新聞2026-09-29
亨利港對 TTF:同一個分子,兩個價格
美國天然氣每百萬英熱單位 2.90 美元,歐洲每兆瓦時 78 歐元,相差九倍。在 1,982 個交易日上量測:價差中位數 3.4 倍,兩條腿日報酬相關性 0.13,而價差本身的波動率比任何一條腿都高。
 新聞2026-09-27
黃金法則說該跌到 $4,000,市場偏偏站在 $4,321
Kitco 的法則說:10 年期殖利率 5.18%,黃金該遠低於 $4,000。我把這個數字放進 26 年的日線實測。這條斜率從來不穩定,而黃金對標普的 beta 現在是 +0.65 —— 這正是避險失效的原因。