白銀已比一月高點低 47%,那份槓桿是假的
白銀期貨週一收在 61.22 美元,比週五的 64.25 美元跌了 4.71%。同一個交易日,黃金收在 4,168.40 美元,跌 3.54%。到了週二盤中,兩邊又都靜下來:白銀約 61.24 美元,黃金約 4,181 美元。
也正因為這組數字,Heraeus 在週一經 Kitco 引述時,把 60 美元稱為白銀的「關鍵考驗」,同時提到中國今年可望進口 1,700 噸黃金。這也是為什麼每個散戶論壇都在複誦同一句話:白銀就是加了槓桿的黃金,所以看好黃金就買白銀。
但這句話漏掉了一段。白銀的歷史最高收盤是 1 月 26 日的 115.08 美元,現在比它低 46.8%。黃金從 1 月 29 日的 5,318.40 美元歷史高點回落 21.4%。跌幅大約是兩倍——這正是「槓桿版黃金」該有的表現。問題出在中間那些日子。
週一的數字
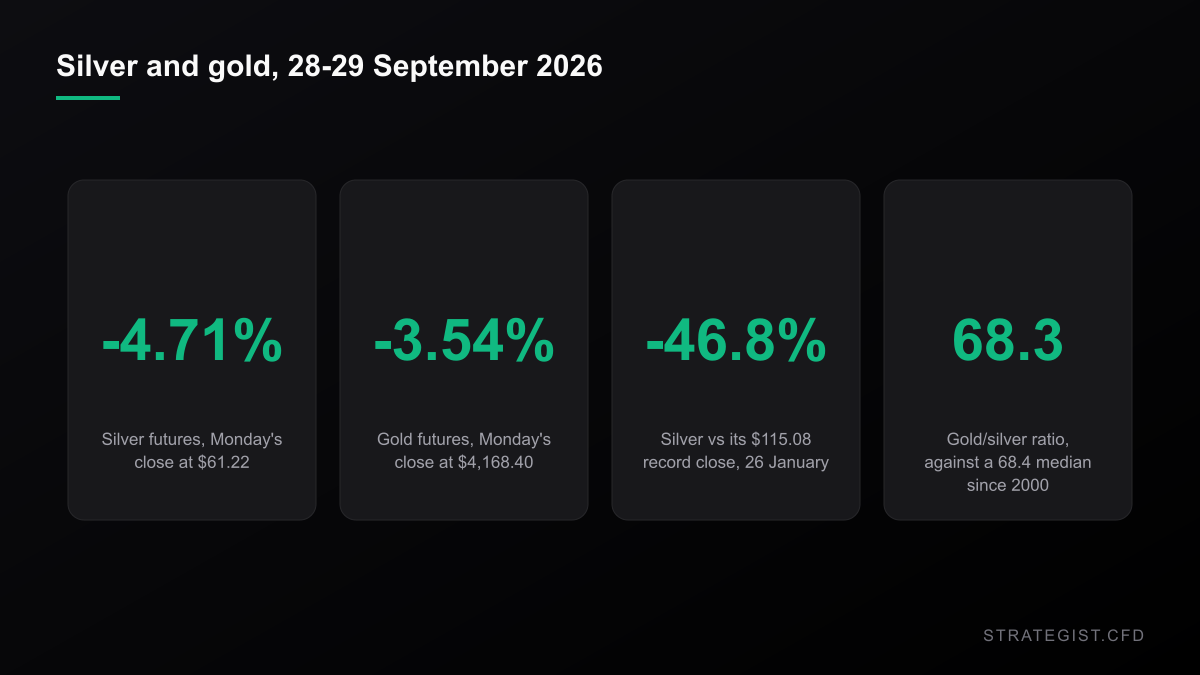
單一交易日能說的事情很少,所以把這段當成切入點,不當成證據。週一的變動對兩個商品來說都確實很大:白銀跌 4.71%,排在 2026 年最差的 19% 交易日之內;黃金跌 3.54%,是今年第三糟。兩者同向,而 2026 年它們同向的日子約占 83%。
更有用的數字是白銀現在的位置。61.22 美元對上 1 月高點 115.08 美元,是以收盤價計算的 46.8% 回撤,而且這還不是它史上最深的一次。這個區別比週一本身重要得多。
另外,83% 的同向率聽起來很高,但它同時也代表著:每六個交易日就有一天,兩邊是各走各的。如果你同時持有 XAU/USD 與 XAG/USD 的多單,以為自己只是在同一個方向上「加大一點」,那 17% 的日子會讓你發現,你其實抱著兩個不完全一樣的部位,而相關性在你需要它穩定時並不保證穩定。
這個比值早就做完該做的事
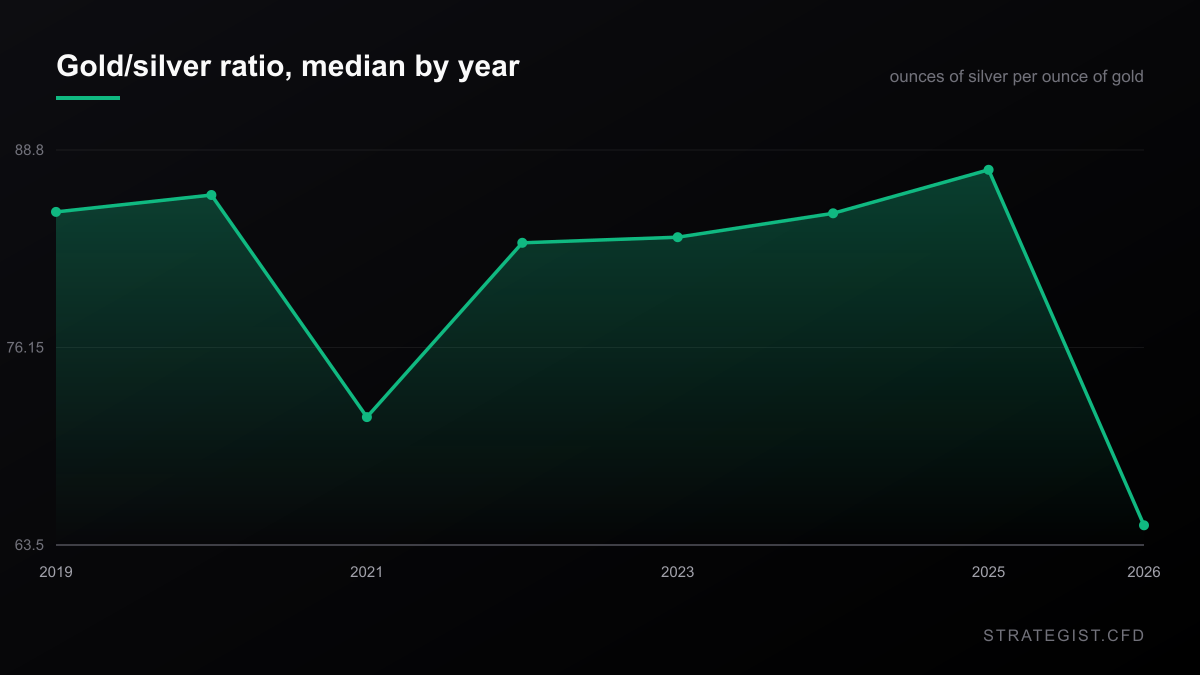
金銀比週二收在 68.3。2000 年 8 月以來整段序列的中位數是 68.4。用這把尺量,白銀正處在過去 26 年最「平凡」的估值——不便宜,也不貴,就是平均。
一年前它並不平均。2025 全年的比值中位數是 88.8,2026 年至今是 63.5。白銀把追趕的行情在一年之內一次走完——2025 年白銀漲 142.3%,黃金漲 64.4%——然後又吐回了一大半。如果你的論點是「比值太高、白銀便宜」,那麼比值現在已經不再支持這句話了。
The Gold Rule of Thumb Says $4,000. The Market Says $4,321.
Kitco's rule of thumb says a 5.18% ten-year yield should have gold well below $4,000. I ran that number against 26 years of daily bars. The slope was never stable — and gold's beta to the S&P is now +0.65, which is why the hedge stopped hedging.
但反向解讀也確實成立。2017 到 2025 年,比值中位數每一年都在 80 以上。如果我們仍處在那個體制,68 就是便宜,白銀還有空間。如果該比的是 2000 到 2011 年那段——中位數落在 51 到 74 之間——那就不便宜。你在選的不是對白銀的衡量方式,而是選一個年代。
順帶一提:金銀比本身在 CFD 上並不能直接交易。零售端要表達「比值會收窄」,通常是多白銀、空黃金,也就是同時開兩條腿。那代表兩份保證金、兩邊的隔夜利息(通常是付兩邊、收不到一邊)、以及兩個商品各自的點差與轉倉。方向性風險確實被抵銷了一部分,但成本結構是疊上去的,而上面那段「比值到底是便宜還是平均」的不確定性,一點都沒有被抵銷。
對白銀來說,4% 的一天只是平常
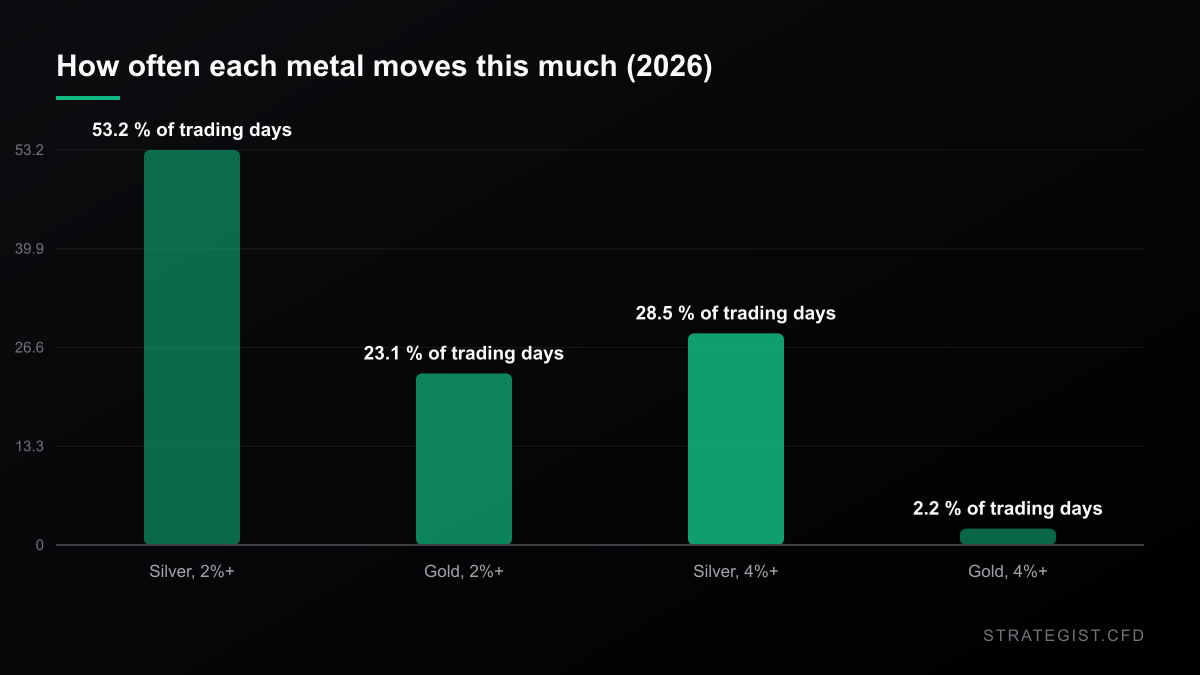
以 2026 年的日收盤計算,白銀的標準差是 4.34%,黃金是 1.90%。那個 2.28 倍,就是大家說白銀是「高 beta 黃金」時所指的東西,而它確實是真的。
看它怎麼反映在行事曆上。今年迄今 186 個交易日,白銀有 99 天(53.2%)單日變動超過 2%;黃金只有 43 天(23.1%)。把門檻放寬到 4%,差距變得很殘酷:白銀 53 天(28.5%),黃金 4 天(2.2%)。超過四分之一的交易日,白銀一天的走幅比多數股票指數一個月還大。
對任何用百分比停損在算 CFD 部位的人來說,這一行就是整筆交易的關鍵。在黃金上合理的停損距離,放到白銀上只是個誤差。
你拿到的槓桿,不是你付出去的波動
我把 2000 年 8 月至今 6,539 個對齊的 COMEX 白銀與黃金期貨交易日跑了一遍。在黃金下跌的日子,白銀變動的中位數是黃金的 1.35 倍。這個倍數的第 25 百分位只有 0.66,意思是:有四分之一的日子,白銀動得比黃金少,甚至方向相反。只有 20.5% 的黃金下跌日,倍數超過 2.28——而 2.28 正是你每天都被收取的波動倍數。
今年有兩天不需要任何統計就能說明這件事。3 月 23 日黃金跌 3.66%,白銀只跌 0.45%;6 月 10 日黃金跌 3.57%,白銀跌 0.76%。任何把白銀當成「槓桿版黃金」持有的人,在最需要它的那天,槓桿就是沒發動。
而且這個 beta 是不對稱的,這點幾乎沒人算進去。把白銀的日漲幅對黃金做迴歸:黃金上漲日的斜率是 1.308,下跌日是 1.555。白銀吃掉的下跌比上漲多。持有期一拉長,那就是慢性失血,不是什麼特性。
相關係數矩陣
分析不同資產之間的統計相關性,避免過度暴露於單一風險。
風險對齊之後,白銀付你的更少
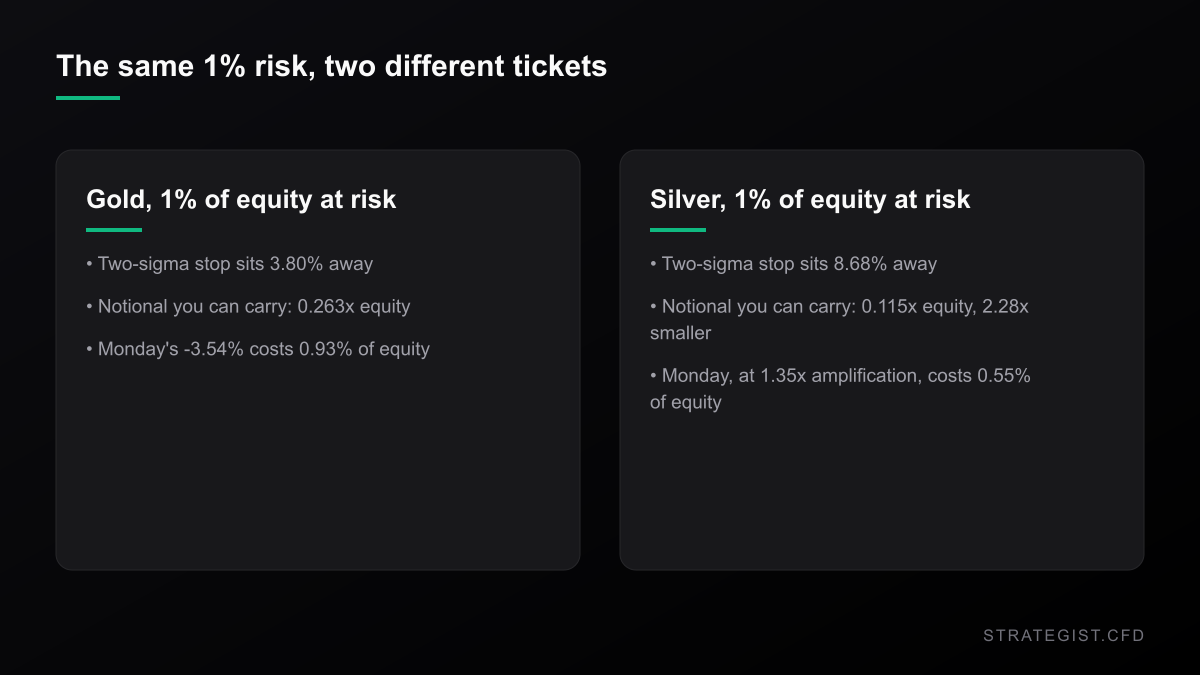
下面這段算術才真正決定這筆交易。
假設風險預算是本金的 1%,停損設在 2026 年日分布兩個標準差的位置。黃金是價格的 3.80%,所以名目部位可以放本金的 0.263 倍;白銀是 8.68%,所以只能放 0.115 倍。風險相同,名目部位少了 2.28 倍。
再把週一代進去。黃金跌 3.54%,黃金部位損失本金的 0.93%;白銀部位按 1.35 倍的中位放大倍率,損失 0.55%。風險對齊後的白銀,只給出風險對齊後黃金的 0.59 倍損益——而這還是在白銀盤面跌幅比黃金大了三分之一的交易日。
風險分析器
量化特定事件風險,並計算對您投資組合的潛在影響。
這就是槓桿以「波動」而不是以「方向」送達時的代價。你為了讓風險不變而把部位砍半,卻拿不回那段行情。白銀不是同一筆交易的便宜門票,它是一個噪音更大、驅動因子只有部分重疊的商品。
復原時間才是真正的部位規模
2000 年以來,白銀以收盤價計算出現過四次 25% 以上的回撤。最淺的一次是 2004 年的 -32.8%,花了 409 個交易日才回到前高;2008 年那次 -57.5%,花了 639 天;2011 年 4 月開始的那次跌了 75.8%,直到 2025 年 10 月 8 日才重新見到當年的收盤價——3,631 個交易日,約 14.4 年。
再把隔夜利息疊上去。13 週國庫券約 4.09%,加上券商加碼 2%,1 倍做多的名目成本約為每年 6.09%。以 1 倍、單利、攤在 3,631 個交易日,光是隔夜利息就約等於名目的 88%,而且這還是疊在 76% 的回撤之上。2 倍就是約 176%。槓桿型白銀 ETF 把同樣的機制快轉給你看:AGQ 這檔 2 倍日報酬的白銀基金,年初至今跌 56.2%,距 1 月 26 日跌 80.7%,而白銀本身是 -12.7% 與 -46.8%。
CFD 交易者就是在這裡受傷的,因為這些東西在圖表上都看不到。停損在圖上,隔夜利息在對帳單上。
把這件事換算成部位規模的語言:如果你的策略平均持有時間是幾天,那 14.4 年的復原期跟你不相關;但只要你的做法是「跌深了就抱著等它回來」,那你實際上是在承接一個以年為單位的持有期,而利息是按年收的。白銀最不適合的,正是這種沒有時間停損、只靠「總有一天會回來」支撐的抱法——它的歷史已經示範過一次,那一天可能是十四年後。
我可能在哪些地方錯了
至少三種。
- 2026 年的波動數字被單一交易日墊高了。白銀在 1 月 30 日跌了 31.35%,把它拿掉,分布會收窄,8.68% 的停損距離也會跟著縮小。結論的方向大概還在,但幅度會比我寫的溫和一些。
- 金銀比要能當估值尺,前提是你相信那把尺。白銀約有一半需求來自工業——太陽能、電子,以及已持續數年的供給赤字。這些完全不會出現在對黃金的比值裡,而任何一項都可能讓白銀自己重新定價。
- 這不是歷史回測。它是敘述統計加上一個以條件平均數做的事件研究,對象是期貨日收盤。我沒有跑策略,沒有建模點差、滑價或轉倉,而「兩個標準差」的停損只是慣例,不是最佳化出來的參數。
而前瞻性的檢定什麼也沒說出來。2000 年以來黃金單日跌超過 2% 的 243 個交易日,白銀次日平均 +0.15%,對照無條件基準 +0.06%;五天後 +0.34%,基準 +0.30%。那是雜訊。黃金出現大跌,對白銀接下來的走勢沒有任何資訊,把它讀成反彈訊號,正是人們攤平虧損部位的方式。
實際上該怎麼做
- 用白銀自己的波動抓部位規模,永遠不要用黃金的。如果 1% 在 XAU/USD 上是一個可行的停損距離,XAG/USD 大約需要 2.3 倍,被打到的機率才會相當。
- 別再把白銀當成黃金的方向性替代品。它是另一個商品,驅動因子只有部分重疊,還有自己的供給故事。想做黃金,就做黃金。
- 假設放大倍率之前先查一次。在你真正在意的那些日子,中位數報酬是 1.35 倍,不是波動所暗示的 2.28 倍。
- 進場前就把隔夜利息算進計畫,不要事後才發現。白銀最糟的回撤是以年為單位的,而利息也是以年計費的。
- 如果你抱持「白銀便宜」的論點,請先講清楚你比的是哪個年代。26 年中位數說它是平均,2017 到 2025 年的中位數說它便宜。兩種讀法來自同一個數字。
方法說明:價格採用 COMEX 連續期貨(SI=F、GC=F)日收盤,取自 Yahoo Finance,2000 年 8 月 31 日至 2026 年 9 月 29 日共 6,539 個對齊交易日;2026 年樣本為 186 個交易日,最後一根 K 棒為盤中資料。統計內容為平均數與條件平均數,不是交易策略。
本站圖表與分析僅供研究,不構成投資建議。
更多 新聞
 新聞2026-09-29
亨利港對 TTF:同一個分子,兩個價格
美國天然氣每百萬英熱單位 2.90 美元,歐洲每兆瓦時 78 歐元,相差九倍。在 1,982 個交易日上量測:價差中位數 3.4 倍,兩條腿日報酬相關性 0.13,而價差本身的波動率比任何一條腿都高。
 新聞2026-09-26
銅創歷史新高,同時 69.6 萬噸躺在紐奧良
三個月期銅距歷史紀錄只差 92 美元,同一時間上海陰極銅庫存降至三年低點,而 Comex 倉庫握有全球交易所銅庫存的 69%。緊俏是真的——只是不在圖形所在的地方。至於「突破買進」這件事:2000 到 2019 年它付錢,2020 年之後就沒有了。
 新聞2026-09-26
10 年期回到 2007 年高點:真正的交易是持倉成本
10 年期美債收在 5.184%,2007 年 7 月以來最高——而標普單週仍上漲 1.21%、VIX 在 15 以下。股債相關性的符號自 2007 年以來已經翻轉,而其中完全不是預測的那一半是持倉成本:它大約十三天就會吃掉一筆外匯設定的 0.6R 目標。