SEC 為 24/7 股票交易清出一條路。跳空風險只是換了位置。
Robinhood 週四收漲 3.16%。背後沒有財報、沒有財測、也沒有分析師上調評級。SEC 發布了一項命令,允許特定交易場所交易美國股票的代幣化版本,市場把它解讀為放行訊號。
各大頭條都緊咬著 24/7 這個詞。但這是最不該盯著看的重點——一部分是因為這件事還沒真正發生,另一部分是因為這項命令裡藏著一個條件,對任何動用槓桿的人來說,它遠比交易時段重要得多。
SEC 週四究竟簽了什麼
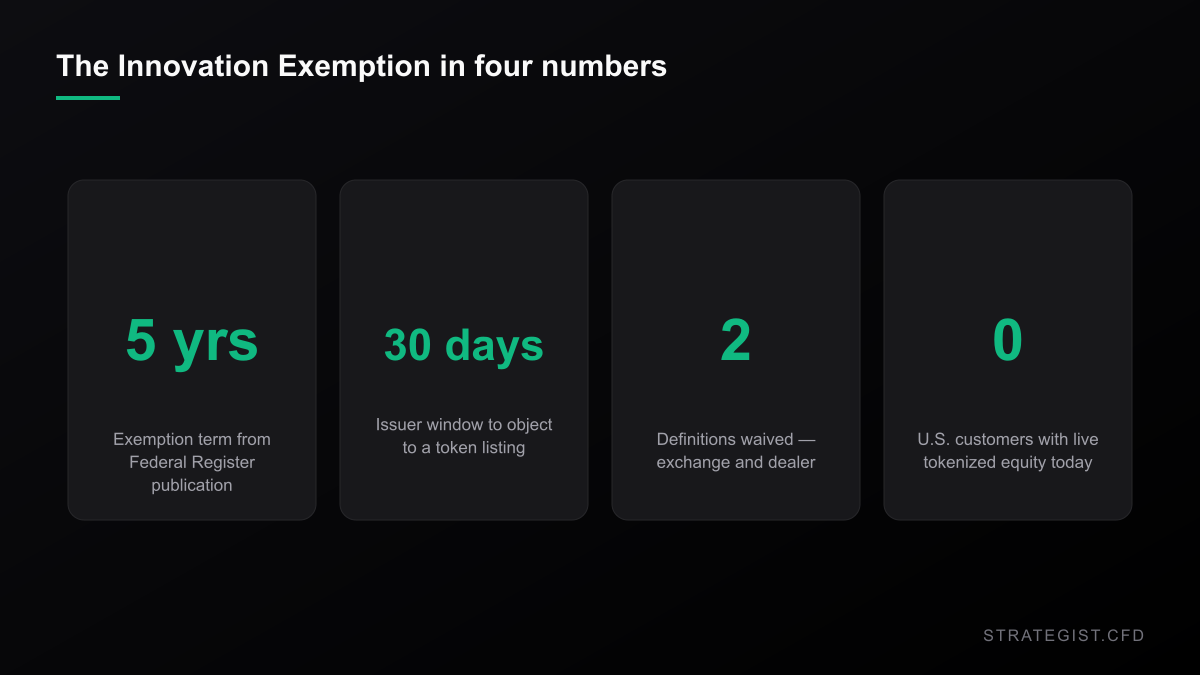
這項命令創造了委員會所稱的「創新豁免」(Innovation Exemption)。用白話說:一個想交易 NMS 股票代幣化版本的交易場所——NMS 即全國市場系統(national market system),指主要掛牌交易的美國股票——只要能滿足一連串條件,就可以不註冊為交易所而進行交易。另有單獨的救濟涵蓋那些將為這些交易運作自動做市商資金池的流動性提供者,使他們豁免於「交易商」(dealer)的定義。兩者都落在《交易法》第 36(a)(1) 條之下,那是國會賦予該機構的一般豁免權。
它即刻生效,並在《聯邦公報》刊登後五年失效。主席 Paul Atkins 謹慎地表示,委員會並不把這一切視為最終狀態。「委員會並非要把今天的技術固化成明天的標準,」他說,並補充這項臨時措施「必須後續以持久的規則制定來接續」。
時機本身也說明了一些事。這項命令在《Clarity Act》——加密貨幣的大型市場結構法案——未能在參議院推進的兩天後落地。Atkins 把這定調為 SEC 在既有權限下能蓋多少就蓋多少。這是一體兩面:需要國會的那部分沒有發生,而不需要國會的那部分則被明確標示為臨時性。
這也全都不是正式的規則制定。該命令就設計方案徵求意見,這意味著 2028 年存在的版本,可能和本週公布的版本完全不像。
停牌規則才是沒人定價的那部分
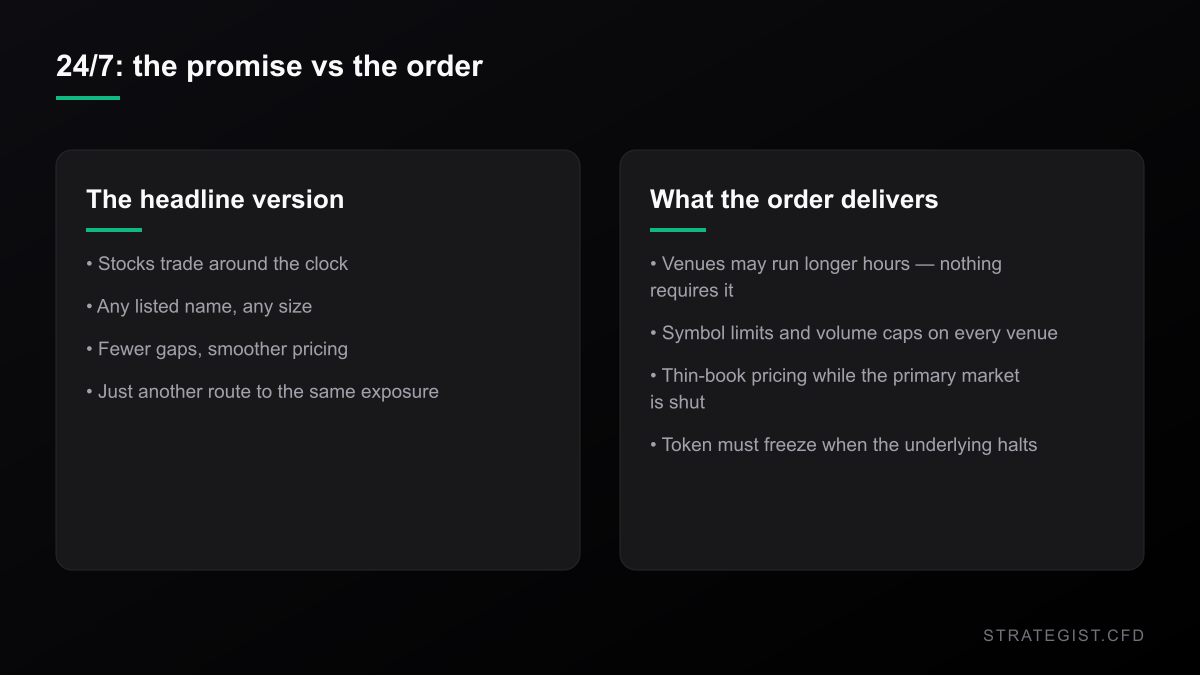
以下是我會畫兩次底線的條件。代幣化交易場所必須在標的股票於其主要掛牌交易所停止交易的同一刻,停止交易該代幣。
請以交易者、而非律師的角度來讀。你在週日凌晨 2 點持有一檔代幣化股票的槓桿部位。新聞爆出。主要掛牌交易所在開盤時以待披露為由對該股停牌。你的代幣也停止交易——不是因為你選擇出場,而是因為交易場所被要求凍結它。與此同時,你的保證金引擎、隔夜融資,以及你跑著的任何停損邏輯都不會暫停。它們繼續收費,繼續對一個你不被允許平倉的部位進行計算。
這不是什麼遙遠的極端案例。圍繞財報、併購與監管新聞的停牌是常態,而全天候交易場所的全部賣點,正是它會在主要市場休市的那些時段開放。這個重疊處,恰恰就是風險所在。
命令裡還藏著第二種凍結。在交易場所掛牌由非關聯第三方所創造的代幣之前,它必須向發行人發出書面通知並等待 30 天。如果公司在該期間內反對,該代幣就不能交易。所以你能實際交易的標的集合,不是由需求決定——它受制於這些公司自身的否決權。AMC 的 Adam Aron 在九月初就正是為這一點公開與 Robinhood 的執行長爭論,而 Robinhood 此後表示將轉向標的股票的 1:1 贖回,外加投票權。
代幣和 CFD 不是同一筆交易
這裡開始變得實際,因為人們很容易把代幣化股票和 CFD 一起歸進同一個「合成曝險」的心理抽屜。它們不是同一種工具,而差異落在會影響你成交品質的地方。
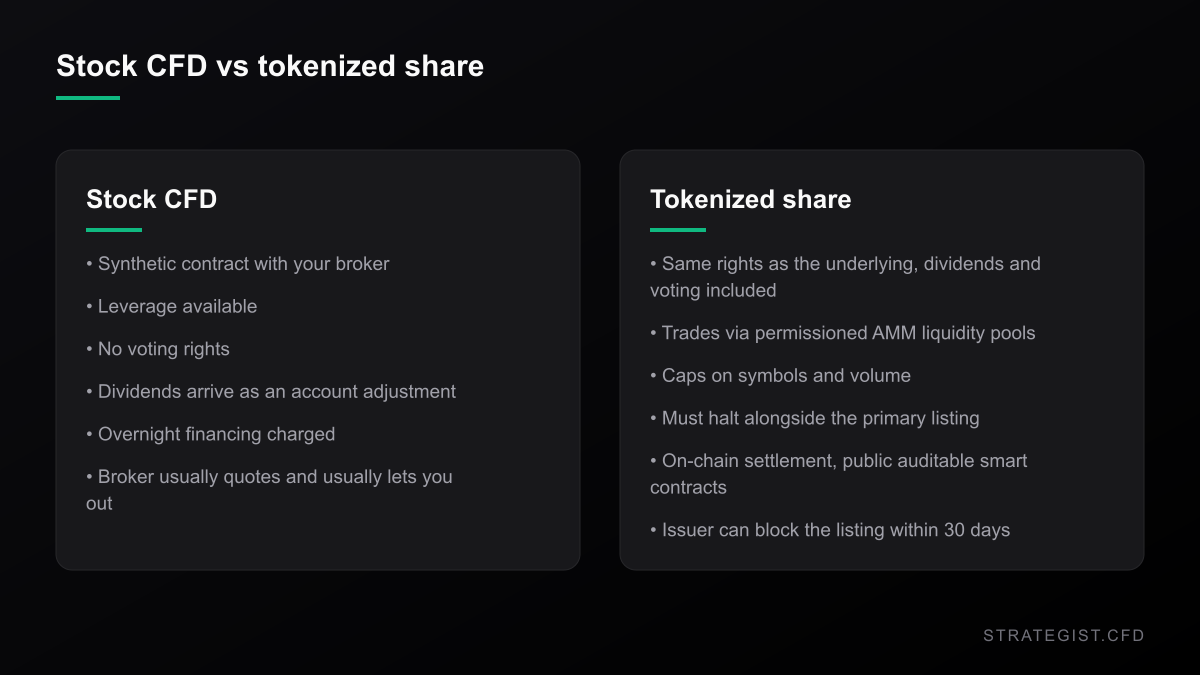
股票 CFD 是你與經紀商之間的一紙合約。你得到價格曝險、槓桿,以及通常持有隔夜所產生的融資費用。你得不到投票權,股利則以帳戶調整而非實際分配的形式進來。你確實得到的,是一個向你報價、並且大多數時候會讓你出場的交易對手。
在這項命令下,代幣化股票必須附帶與標的相同的權利與特權——明確包含股利與投票權。這是寫進條件裡的,不是留給交易場所自行決定。但它透過需許可的 AMM 流動性池交易,這些池有代幣數量限制與成交量上限,委員 Uyeda 形容其依漲停/跌停分層校準。
所以:法律權利更好,成交品質大概更差。如果你在做一筆短期的槓桿交易,投票權對你幾乎一文不值,而更薄的訂單簿卻代價極大——而且是往錯的方向。權利是買進持有的功能。流動性是交易者的功能。
24/7 是流動性主張,不是日曆主張
CNBC 自己的報導點出了缺點:更長的時段意味著更多交易清淡的時間,而清淡的交易意味著更大的價格波動。我認為對任何使用槓桿的人來說,這樣說還低估了問題。
延長交易時段的標準論點是,連續交易能減少跳空。與其面對一個劇烈的週一開盤,新聞會隨著到來被逐步吸收。也許吧。但跳空是一個單一、可辨識的風險——你看得見它,可以為它設定部位大小,並決定自己是否想暴露其中。而一個有上限、永遠開著的交易場所,取而代之的是一長段清淡、跳動的定價,你的停損在淺薄的訂單簿裡一覽無遺,一筆不大的委託就能推動標記價格。你是拿一個尾端事件,去換一百個小事件,而小事件正是那種會悄悄毀掉一整月、而非毀掉單筆交易的事件。
該給的肯定還是要給:這項命令要求相當程度的透明度。價格、數量、時間、資金池地址、日終資金池規模與每日成交量,全都會定期公布。這確實有用,而且正是你在把資金配置到一個不熟悉的交易場所之前會想看到的資料。在你信任報價之前,先讀這些。
這可能錯在哪裡
我會坦白說說上述內容的漏洞,因為有好幾個。
- 這件事可能好幾年都是無足輕重。Coinbase、Robinhood、Gemini 與 Kraken 都在離岸經營代幣化股票業務。它們目前都還沒向美國客戶提供。一個帶有成交量上限的五年期有條件豁免,和一整套 2027 年的深度 24/7 市場,不是同一回事。
- 更多時段可能壓縮波動率,而非把它分散開來。如果連續交易讓新聞能被逐步吸收,週一跳空就會變小——而我的「千刀萬剮」框架就單純是錯的。
- AMM 資金池的報價可能比我預期的更緊。我是基於限制參與型資金池通常的表現來假設淺簿滑價,但這裡的條件並不尋常,而我也沒見過任何 TSV 的即時報價,因為根本沒有在運作的。
- 停牌風險只在你帶著槓桿持有並跨越停牌時才會咬人。如果你隔夜是空手、也不帶週末曝險,那整段對你而言大多無關。
也存在這樣一個版本:豁免變成永久,成交量成長,這個代幣化交易場所最終擁有比它所取代的盤後時段更好的價格發現。我寧願在為此設定部位時早一步,也不要對它判斷錯誤——但我目前還沒有支持它的證據。
實際上該怎麼用這件事
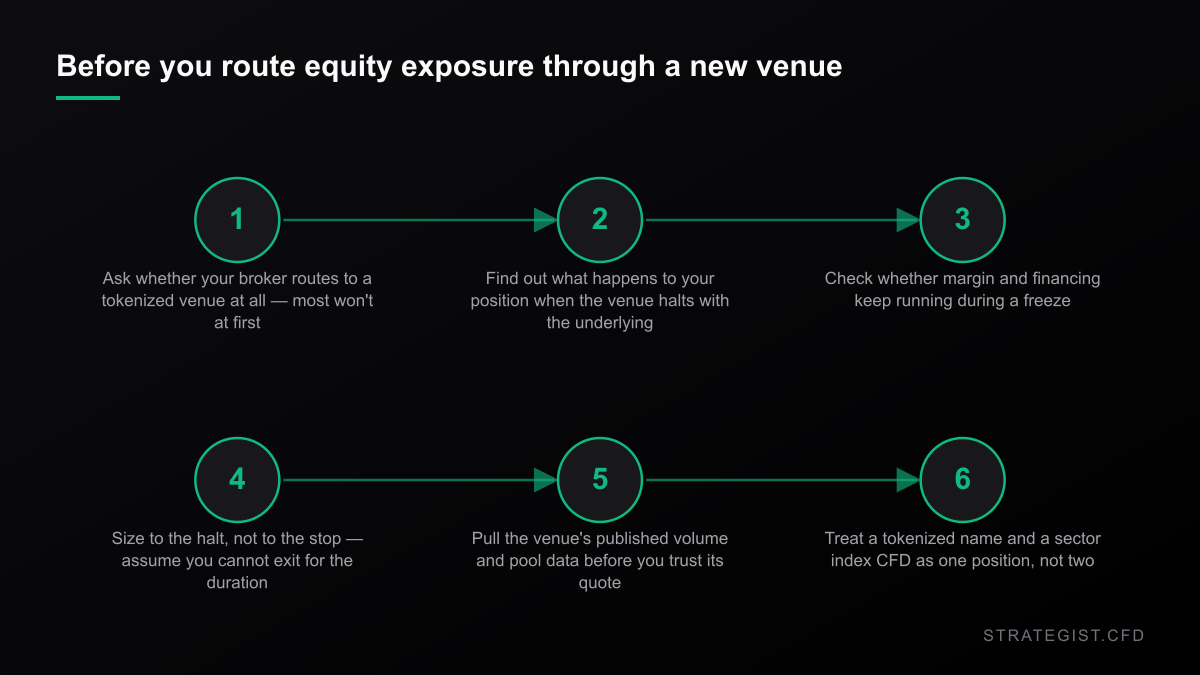
上述內容都不要求你對代幣化是否勝出抱持看法。它要求的是知道你這筆委託實際上落在哪個交易場所,以及當那個交易場所凍結時,你的部位會發生什麼事。
實際的工作毫不光鮮。如果你的經紀商開始把股票曝險導向一個代幣化交易場所,值得問的問題是關於凍結期間的停牌行為與保證金處理——而不是關於交易時段。而部位大小的規則也由此而來:依停牌來設定大小,而不是依停損。如果存在一條現實的路徑,讓你在一段停牌期間內無法出場,那你的部位大小就必須能撐過那個情境,而不是撐過到停損的距離。
最後一件容易被忽略的事。如果你做多一檔代幣化的科技股,同時又做多一個 Nasdaq 100 CFD,你並沒有分散掉任何東西。你在一個停牌行為不同、流動性更薄的載具裡,把一個你已經持有的部位加倍了。在你檢查圖表之前,先檢查你的相關性。
本網站的圖表與分析僅供研究之用,並非投資建議。
更多 新聞
 新聞2026-09-27
黃金法則說該跌到 $4,000,市場偏偏站在 $4,321
Kitco 的法則說:10 年期殖利率 5.18%,黃金該遠低於 $4,000。我把這個數字放進 26 年的日線實測。這條斜率從來不穩定,而黃金對標普的 beta 現在是 +0.65 —— 這正是避險失效的原因。
 新聞2026-09-26
銅創歷史新高,同時 69.6 萬噸躺在紐奧良
三個月期銅距歷史紀錄只差 92 美元,同一時間上海陰極銅庫存降至三年低點,而 Comex 倉庫握有全球交易所銅庫存的 69%。緊俏是真的——只是不在圖形所在的地方。至於「突破買進」這件事:2000 到 2019 年它付錢,2020 年之後就沒有了。
 新聞2026-09-26
10 年期回到 2007 年高點:真正的交易是持倉成本
10 年期美債收在 5.184%,2007 年 7 月以來最高——而標普單週仍上漲 1.21%、VIX 在 15 以下。股債相關性的符號自 2007 年以來已經翻轉,而其中完全不是預測的那一半是持倉成本:它大約十三天就會吃掉一筆外匯設定的 0.6R 目標。