Buffett 週五交出了董事長一職。Berkshire 股價聳了聳肩——而那才是可交易的部分
星期五究竟發生了什麼
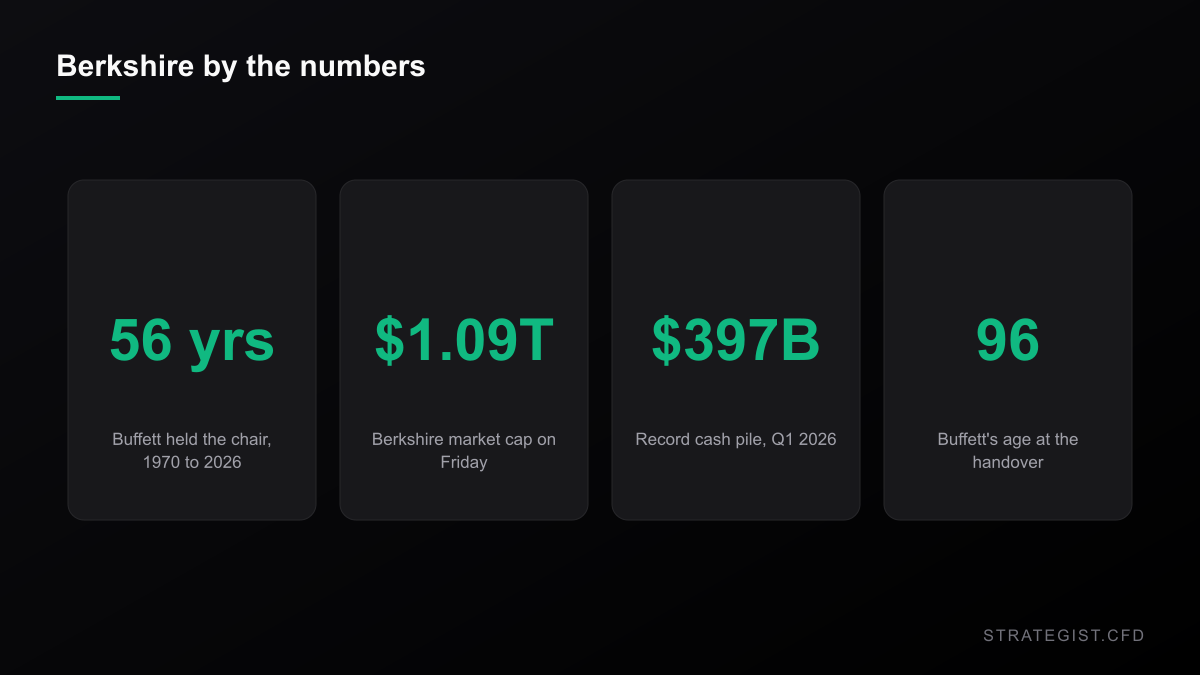
Warren Buffett 現年 96 歲,週五他交出了 Berkshire Hathaway 的董事長頭銜,那是他自 1970 年以來一直擔任的職位。這項變更即刻生效。他的兒子 Howard 獲選為董事長;Buffett 轉任榮譽董事長。Reuters、紐約時報、Bloomberg 與 AP 都在數小時內報導了此事,而 CNBC 的報導以 Buffett 為這個場合所說的一句話開頭:「時間老人永遠會贏。」
這一切都不改變誰在掌管這筆錢。Greg Abel 已於 2026 年 1 月 1 日、也就是九個月前出任執行長,此前 Buffett 在 2025 年股東年會上勾勒了這項計畫。週五的交棒是治理層面,而非經營層面。董事長主持董事會;執行長配置資本。
這個規模值得放在心上,因為這正是它登上全球每一台行情機的原因:Berkshire 是一家市值 1.09 兆美元的公司,而 Abel 接手的現金儲備,在他擔任執行長的第一季、也就是五月初公布的財報中,觸及創紀錄的 397 億美元。到了八月,Reuters 報導 Berkshire 股價來到 Abel 接替 Buffett 以來的最高水準,這得益於更積極的庫藏股買回與強勁的財報數字。市場已經在新老闆的帶領下,花了八個月重新評價這家公司。
行情機給出的答案是聳肩
Berkshire 的 B 股週四收於 $509.20。週五它們以 $507.16 開出,跳空約 0.4%,而到了紐約週五午後早段,它們又回到 $509.44——當日持平。當日最高到最低的區間是 0.67%。
拿這個和這檔股票自身的基準比較。在先前 20 個已完成的交易日中,Berkshire 的平均單日高低區間為 1.08%。週五比平常更平靜。成交量說的也是同一件事:到午後中段約 2.7 百萬股,對照接近 4.1 百萬股的 20 日平均量。沒有人在趕時間。
兩個誠實的保留。本文撰寫時週五的盤還在開著,所以請把這些數字讀成快照而非定論——收盤可能看起來不同。而且就算是一個完全平靜的盤,本身也證明不了什麼。但它的形態——小跳空、窄區間、輕成交量——正是一個早已被充分預告、且不含現金流內容的事件通常會有的樣子。頭條裡沒有新數字,所以沒有什麼需要重新定價。
有意思的走勢發生在前一天
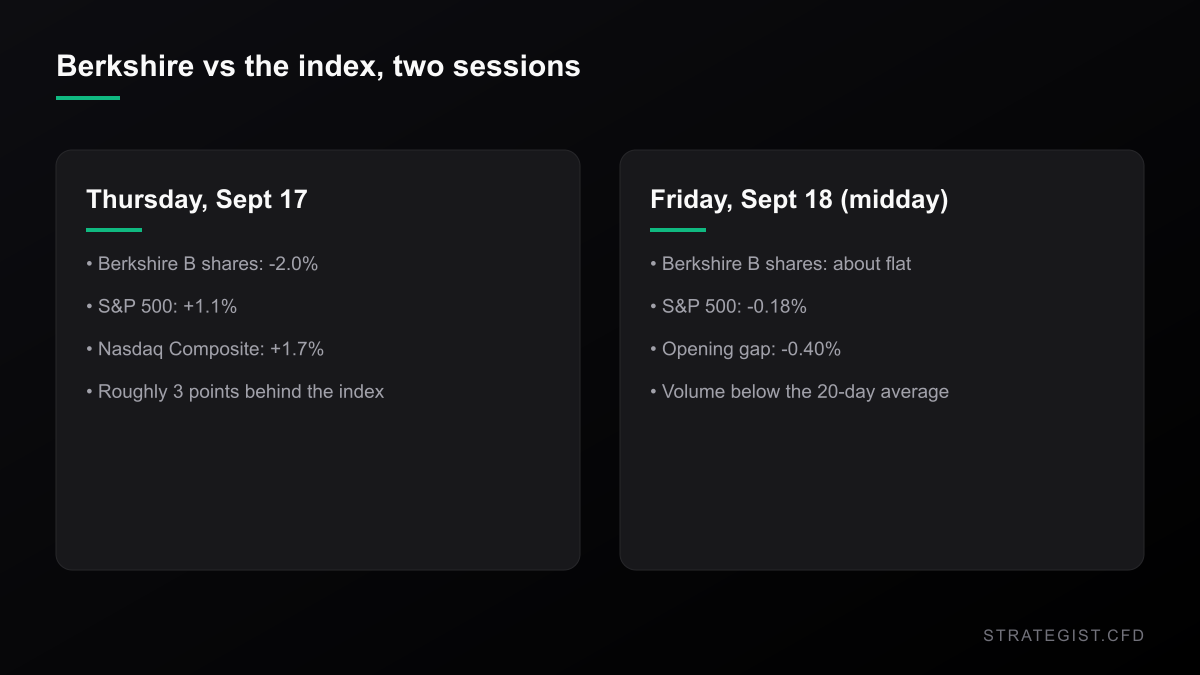
週四才是應該讓你坐直身子看的部分。Berkshire 的 B 股下跌 2.0%,從 $519.80 跌到 $509.20,而當天 S&P 500 上漲 1.1%、Nasdaq Composite 上漲 1.7%。那是單日約三個百分點的落後表現,而且還是在該指數當月表現最好的其中一個交易日。
原因我真的不知道,我也不打算編一個理由出來。對我們來說重要的是它對一個熱門部位做了什麼。很多交易者把 Berkshire 當作壓艙石——那個無聊、現金充沛、經營保守的標的,你在別處做著積極操作時把資金停泊其中。週四它的表現卻像壓艙石的相反面。任何以做多 Berkshire、放空指數作為品質配對交易的人,在該月最強勁的指數日,兩條腿都受了傷。
低波動率不等於低風險
現在來談真正會咬人的算術。以 1.08% 的平均日振幅計算,把 Berkshire 放到一個 5:1 的 CFD 上,一個完全普通、沒有新聞的交易日,就會讓你的已繳保證金擺盪約 5.4%。週四那 2% 的走勢在 5:1 下,就是帳戶權益上 10% 的凹陷。你不需要一場崩盤。你需要的是一個剛好走錯方向的平凡日子。
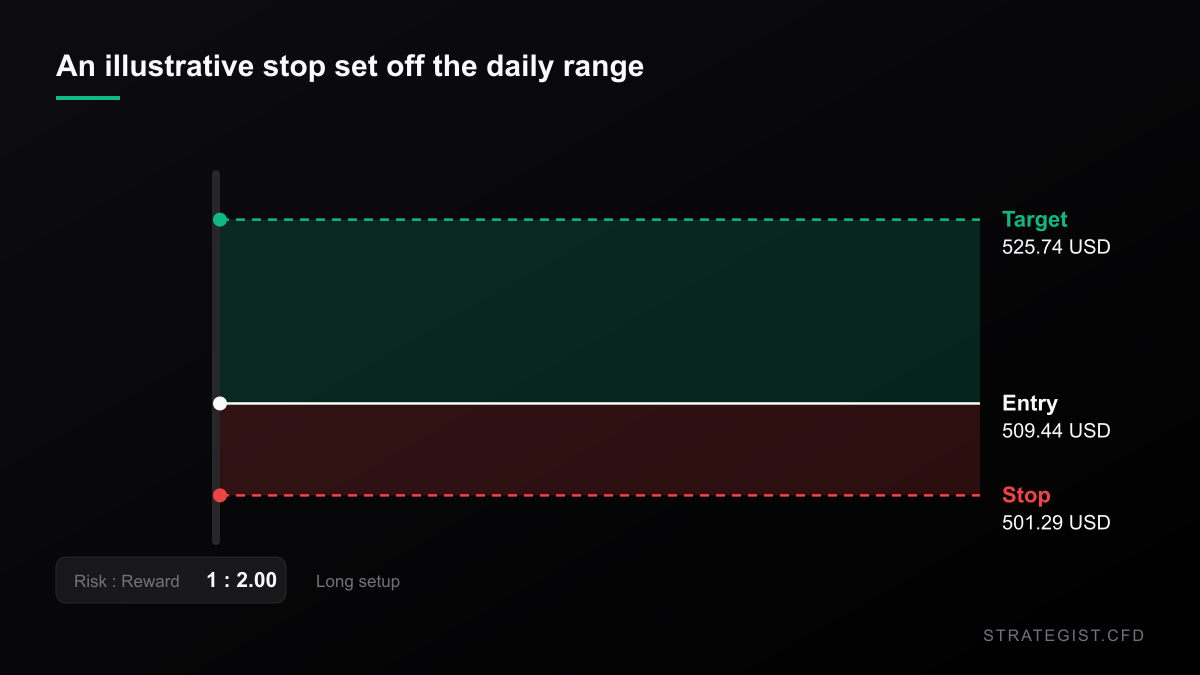
解法是那個無聊的,而且每次都是同一個:讓工具自身的振幅來決定你的停損,再讓停損決定你的部位大小。一個用星期五的價格、不摻其他東西算出來的範例——這是算術,不是經過測試的結果。假設你事先決定要冒一個 $10,000 帳戶的 1%,也就是 $100,而你把停損放在進場價下方 1.5 倍的平均日振幅處,約 1.6%。你的部位大小就是 $100 除以 0.016,約 $6,250 名目金額。以帳戶計不到 1 倍槓桿。跟平台會核准的額度相比,它看起來小得侮辱人,而這正是為什麼一個 2% 的不利日子只讓你損失 $100、而不是 $1,000 的原因。
什麼會真正改變,什麼不會
董事長並不配置資本。關於 Howard Buffett 這項任命的每一種說法,都把其角色框在文化與治理上——維持這個地方讓人一眼認出是 Berkshire。資本配置掌握在 Abel 手上,而 Abel 已經展現出他會去碰 Buffett 不會碰的東西:CNBC 在一月報導,他把 Kraft Heinz 持股標記為可能即將出脫,而八月的業績伴隨著更大的庫藏股買回與縮減的現金儲備。
這就告訴你真正的行事曆在哪裡。它不是頭條——而是 13F、10-Q 與庫藏股買回揭露。這些會在你事先查得到的日期到來,並附上一份實際的文件。如果你想要一個關於 Abel 的 Berkshire 的看法,那才是你可以定義出一筆交易的地方。交易一則接班頭條,就是交易一個沒有數字的故事。
順便也把持有成本定價進去。10 年期美國公債殖利率在週五回到約 5%——MarketWatch 與 Investopedia 都以它為頭條——這讓做多單一標的 CFD 的隔夜融資變得昂貴。坐在一個部位裡三週、希望一套治理敘事得到解答,和在一份申報文件前後建立短天期曝險,是實質上不同的交易。
我可能錯在哪裡
上述大部分可能被證明是反的。接班的效應往往以季度、而非以交易日為單位浮現;一個「Buffett 折價」可能隨著投資人悄悄重新評價他們以為自己擁有的東西而慢慢建立,而一個平靜的星期五對此什麼也說明不了。我對週四的解讀是這裡最弱的一環——我描述了一次 2% 的下跌,並刻意拒絕解釋它,而這走勢完全可能與接班毫無關係。低已實現波動率,也正是那種在制度改變前夕讓人加碼的部位狀態:60 個平靜的交易日,不是關於接下來 60 個交易日的證據。如果要我為任何單一主張辯護,那就是最狹窄的那一個。一個不含現金流內容、在開盤前宣布的事件,是槓桿不該去的地方。
面對一則接班頭條,實際上該怎麼做
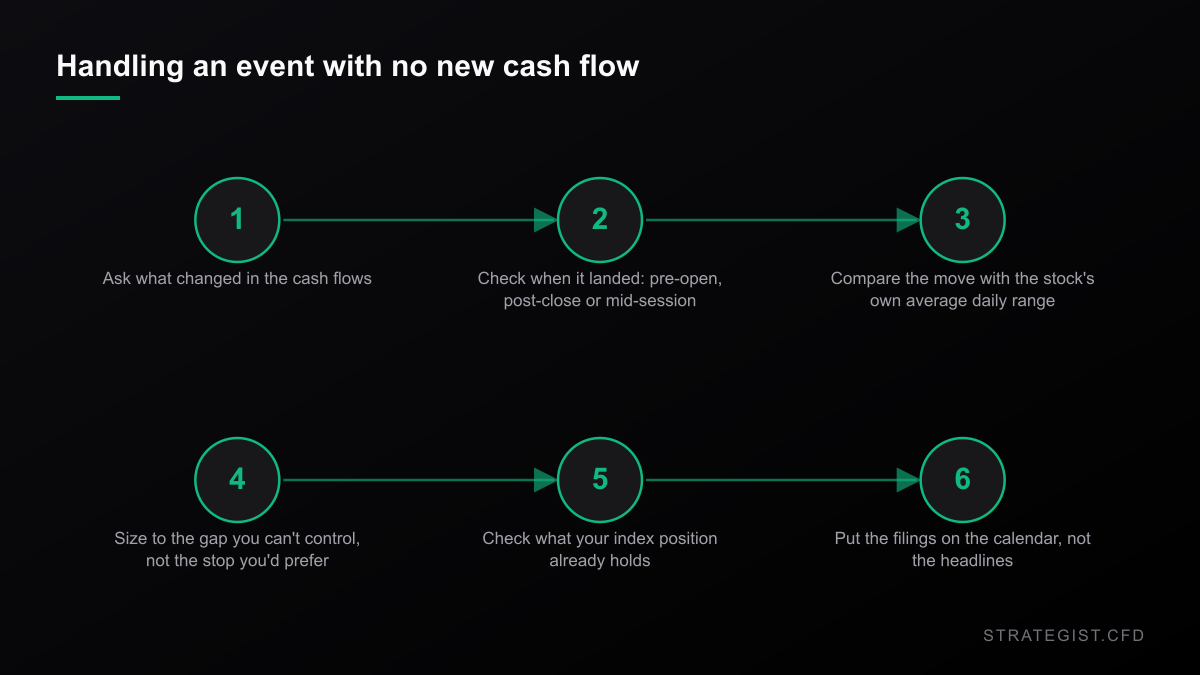
長話短說:不要帶著槓桿的單一標的曝險,進入不含現金流新資訊的既定企業事件。如果你非在場不可,就依你無法控制的跳空來設定大小,而不是依你偏好的停損。弄清楚你的指數部位已經持有了什麼——一個 US 500 CFD 會把 Berkshire 交到你手上,不管你讀過接班計畫的哪一個字。把申報日期放上你的行事曆,而不是頭條。並且在自己腦中清楚區分,一筆你能定義的交易,和一個你覺得有趣的敘事。
數字來源:Berkshire 的價格、區間與成交量是來自 Yahoo Finance 的日線——與本網站蠟燭圖端點所用的同一來源——於 2026 年 9 月 18 日取得,20 日平均區間與近期最大走勢皆由這些日線計算。指數水位來自同一來源。397 億美元的現金數字是 Berkshire 2026 年第一季的業績,由 Fortune、CNN、Bloomberg 與 Reuters 於 2026 年五月初報導。部位大小的範例是算術,不是回測。
本網站的圖表與分析僅供研究之用,並非投資建議。
更多 新聞
 新聞2026-09-27
黃金法則說該跌到 $4,000,市場偏偏站在 $4,321
Kitco 的法則說:10 年期殖利率 5.18%,黃金該遠低於 $4,000。我把這個數字放進 26 年的日線實測。這條斜率從來不穩定,而黃金對標普的 beta 現在是 +0.65 —— 這正是避險失效的原因。
 新聞2026-09-26
銅創歷史新高,同時 69.6 萬噸躺在紐奧良
三個月期銅距歷史紀錄只差 92 美元,同一時間上海陰極銅庫存降至三年低點,而 Comex 倉庫握有全球交易所銅庫存的 69%。緊俏是真的——只是不在圖形所在的地方。至於「突破買進」這件事:2000 到 2019 年它付錢,2020 年之後就沒有了。
 新聞2026-09-26
10 年期回到 2007 年高點:真正的交易是持倉成本
10 年期美債收在 5.184%,2007 年 7 月以來最高——而標普單週仍上漲 1.21%、VIX 在 15 以下。股債相關性的符號自 2007 年以來已經翻轉,而其中完全不是預測的那一半是持倉成本:它大約十三天就會吃掉一筆外匯設定的 0.6R 目標。