Bitcoin 靠一份沒人讀過的規則收復 $80,000
週四落地的那份文件,沒有任何文字
Bitcoin 週五收在 $80,901。它在同一個交易日以 $76,405 開出——在一個過去八年單日波動中位數為 1.4% 的資產上,這是一個 5.9% 的單日走勢。所有人指為成因的那個東西,是一份不含任何規則的申報案。
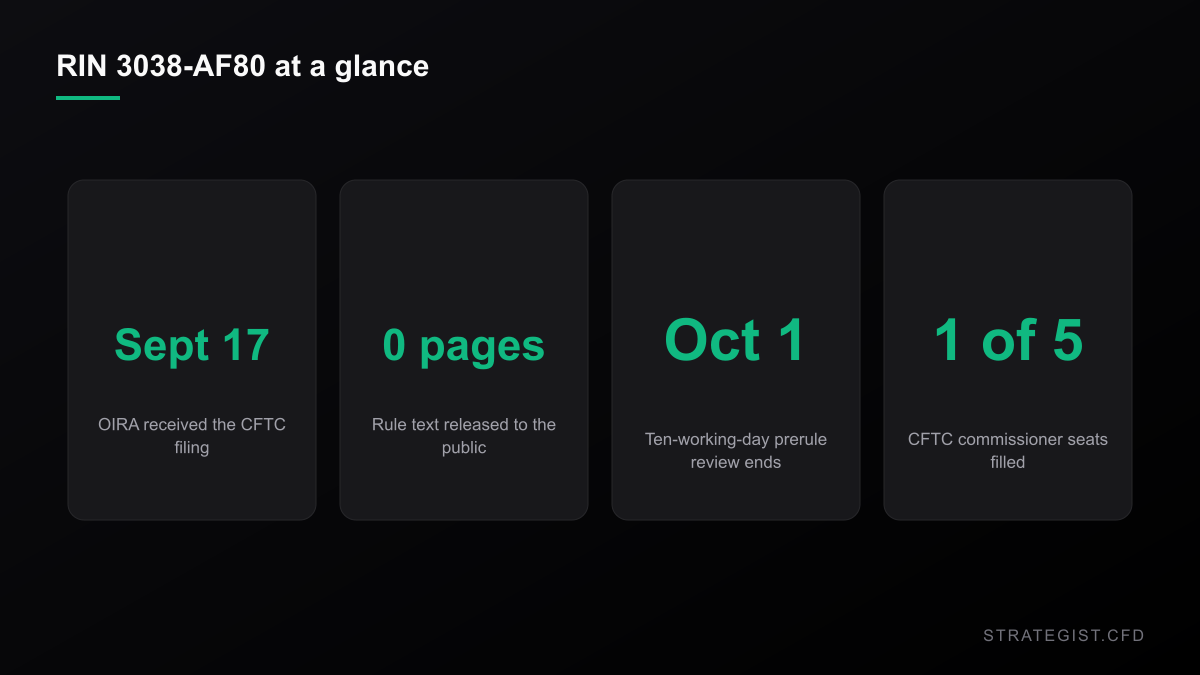
以下是實際上可驗證的部分。週四、9 月 17 日,資訊與監管事務辦公室(OIRA)登錄了一項來自 CFTC 的行動:RIN 3038-AF80,標題為「Regulation Crypto Asset Transactions and Regulation Crypto Asset Markets」。就這樣而已。該條目不含摘要、也不含文本——CFTC 尚未公布草案。它未列出任何法律期限。它被標記為不具經濟重要性。而且它處於「規則前」(prerule)階段,也就是 EO 12866 中,用於調查通知、擬議規則制定預先通知,以及其他正式提案之前步驟的分類。
兩天前,參議院拒絕審議 CLARITY Act,終結辯論表決為 49–50,距所需的六十票差十一票,而全部四十九張贊成票都來自共和黨。Polymarket 在表決前的週二上午,給該法案於 2026 年簽署成為法律的機率是 19.5%。到週五已降至 7.9%。
沒有人在定價的那個時鐘
「規則前」是頭條裡被漏掉的部分。EO 12866 給 OIRA 十個工作日來審查一項初步行動,對照擬議規則與最終規則的九十個日曆日。從 9 月 17 日起算十個工作日,走到 10 月 1 日。該命令允許在 OMB 主任書面批准下延長一次、最多三十天,並可依機關首長之請求進一步延長。
所以 10 月 1 日是一個審查窗口關閉的日子,不是規則出現的日子。在那之後,一項擬議規則仍需要委員會表決、《聯邦公報》刊登,以及一段意見徵詢期,CFTC 才能採納任何東西。如果你帶著一個為十月規則變動而設定大小的部位,那你帶著的是一個為沒有人起草過的東西而設定大小的部位。
第二個細節比日期更重要。Michael Selig 是這個五席委員會中唯一在任的委員。他於 2025 年 12 月 22 日宣誓就任第十六任主席,而最高法院在 7 月 1 日推翻了 Humphrey's Executor,剝奪了曾經保護 CFTC 與 SEC 委員的免於有因解職的保障。一項由單一委員、在一個如今政治上可被解職的機關所寫成的規則,遠比立法更容易被推翻。那是一個不會出現在兩週持有期裡的尾端風險。
Selig 說過的話,比 RIN 說的更有份量
既然這份申報案沒有文本,對其內容的唯一解讀,就是主席公開說過的話。在他於 1 月 29 日作為主席的第一場演說中,Selig 說他已指示幕僚起草規則,「釐清槓桿、保證金或融資之零售加密貨幣商品交易,在何時可依『實際交割』例外於場外提供」,為提供這類交易的指定合約市場(DCM)撰寫要求,並探索一個「專門為零售槓桿、保證金或融資之加密資產交易量身打造」的新 DCM 註冊類別。8 月 20 日,他把這件事直接與該法案掛鉤:如果 CLARITY 持續停滯,CFTC 就會動用其既有權限。
直白地讀,這份工作談的是槓桿,以及零售可以在哪裡取得槓桿。如果你交易加密貨幣 CFD,這不是枝微末節。這些都不直接約束一家離岸經紀商,我也不打算假裝它會。但這是迄今最清楚的一個訊號,顯示零售加密貨幣槓桿的上限正在哪裡被劃下,而天花板往往會擴散。
就在這份申報案送達 OIRA 的同一天,CFTC 的市場參與者部門發布了第 26-25 號幕僚函:它不會建議對被動交易軟體的提供者,就其未註冊為介紹經紀商一事進行執法。篇幅小、技術性強,而且比那份 RIN 具體得多。
週五的行情,用數字說
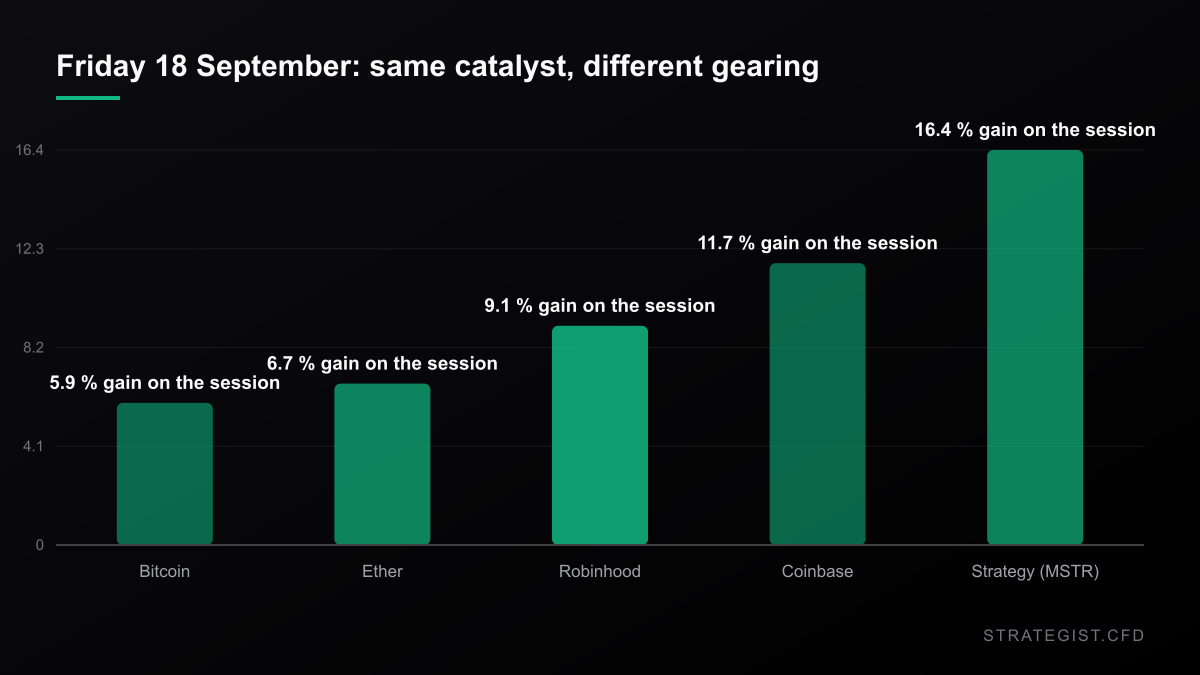
Bitcoin 的 5.9% 是這群裡最小的走勢。Ether 從 $2,447 漲到 $2,611,上漲 6.7%。Coinbase 收在 $194.25,上漲 11.7%。Robinhood 上漲 9.1% 至 $119.82。Strategy(MSTR)大漲 16.4% 至 $153.92。
這個差距就是一個下午裡的全部槓桿教訓。一個催化劑,四種同一筆押注的倍數。如果你做多一個 bitcoin CFD、一個 Coinbase CFD 和一個 Strategy CFD,週五你持有的不是三個部位。你持有的是一個部位,帶著約二到三倍你當初設定時所依據的 beta——而相關性只有在它對你不利時才會變得可見。
然後是水位。Bitcoin 的 52 週高點是 $126,198。在 $80,901,它仍比高點低 35%。Coinbase 較其 52 週高點 $402.16 低 52%;MSTR 較 $365.21 低 58%。「回到 $80,000」是一段回撤之中的復甦,不是突破。任何把週五稱為突破的人,是把反彈讀成了趨勢。
我查了像週五這樣的日子之後會發生什麼
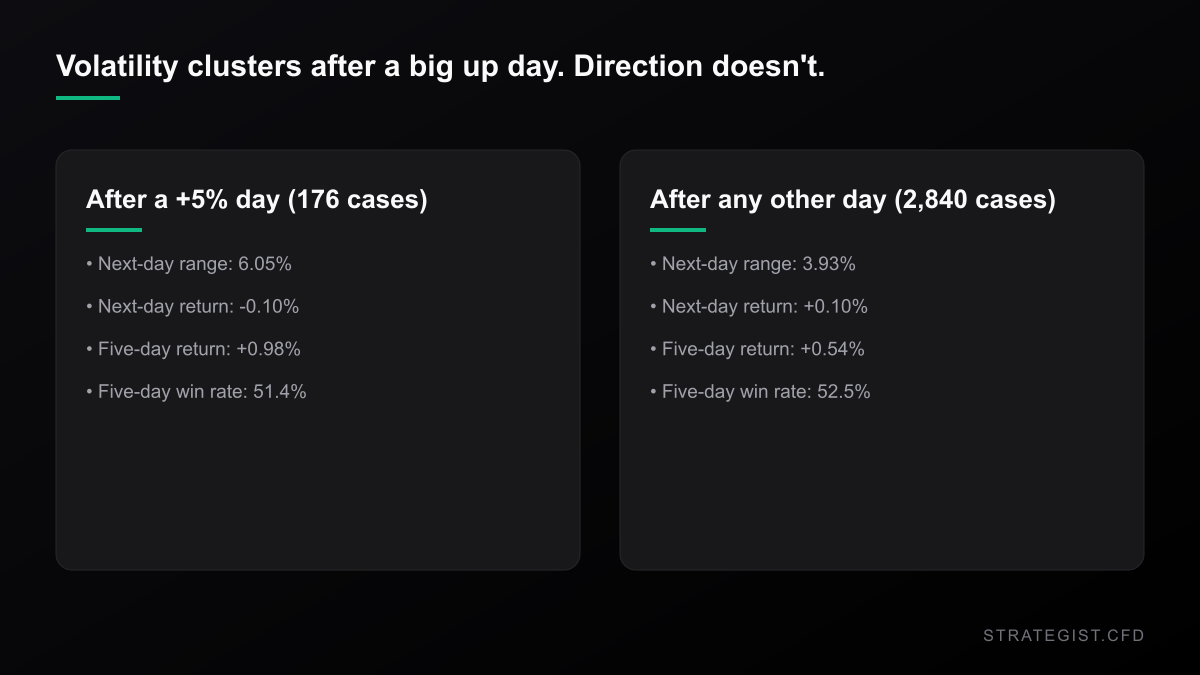
我從 Yahoo Finance 拉取了 BTC-USD 的日線,2018 年 1 月 1 日至 2026 年 9 月 19 日——3,183 筆單日報酬——並把它們分成收漲 5% 以上的交易日(其中 176 筆,佔樣本的 5.5%)與其他所有日子。方法已說明,讓你可以自行重跑;這些是平均值,不是策略。
波動率會強烈群聚。在一個 +5% 的日子之後,下一個交易日的平均高低區間為 6.05%,中位數 5.29%。在其他任何日子之後,平均區間為 3.93%、中位數 3.26%。所以週五之後的那個交易日,應預期會走出約正常日的一點五倍距離。
方向則完全不會群聚。+5% 日之後的平均隔日報酬為 -0.10%;在其他所有日子之後為 +0.10%。五日之後,大漲日這一組平均報酬為 +0.98%、勝率 51.4%,對照其餘的 +0.54% 與 52.5%。那個差距是雜訊。如果 bitcoin 在一個 6% 日之後存在動能優勢,這個樣本找不到它。
當振幅翻倍時,停損該放哪裡
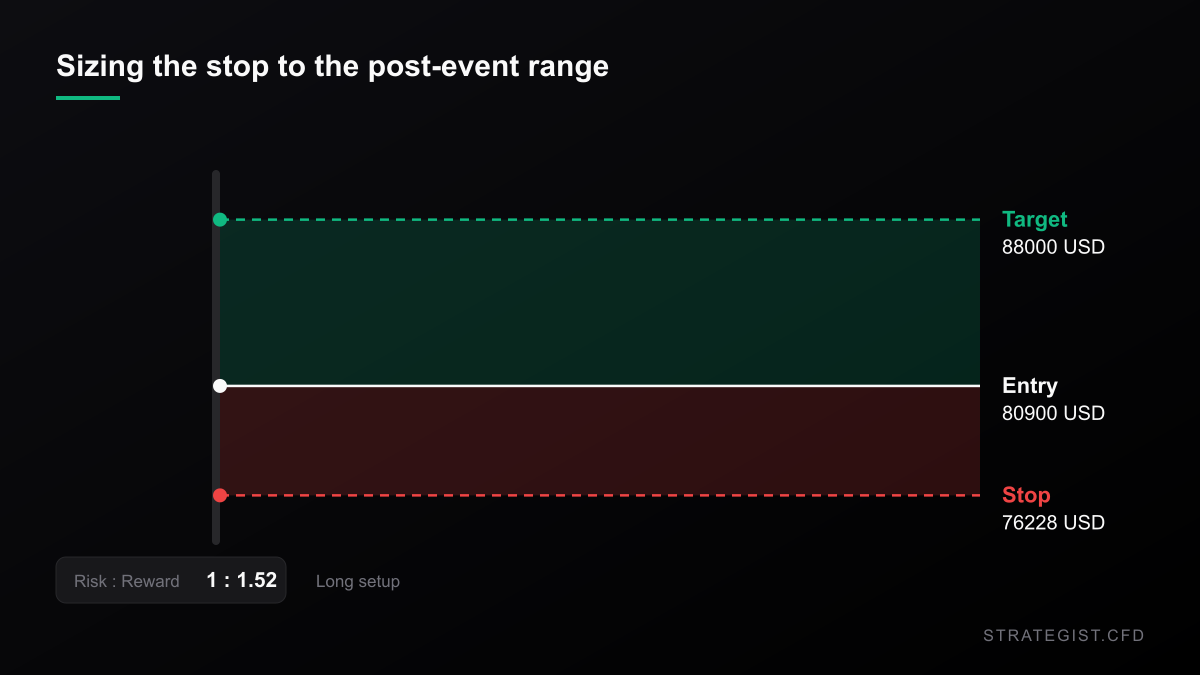
這個區別就是實際的部分。大多數零售停損是依中位數日來放的,因為中位數日是你記得的那個。在這個樣本裡,單日絕對走勢的中位數是 1.41%。把停損放在星期五收盤下方 2%,你建立的不是一個風險水位,而是一筆捐款——預期的隔日振幅是 6%。
一個示意性框架,不是一個判斷:進場約在星期五 $80,900 的收盤價,停損放在星期五低點 $76,228 之下,第一目標向上在 $88,000。那大約是 $4,700 的風險對 $7,100 的報酬,約 1.5:1——而停損距離 5.8%,約等於一個預期日振幅,而不是它的三分之一。如果在這個部位上冒 5.8% 超過你想要的,解法不是把停損拉近。而是把部位縮小。以 6% 停損持有一半大小,和以 3% 停損持有全額大小,所冒的美元風險相同,而只有前者能撐過一個普通的盤後交易日。
這個解讀錯的三種方式
第一,週五可能與 CFTC 毫無關係。科技股週五上漲,整體行情是風險偏好。在一個日標準差為 3.3% 的資產上,一個 5.9% 的日子甚至還不到兩個標準差。把原因歸給一份監管申報案,是事後編出來的故事,而用我手上的資料無法把兩者分開。
第二,多頭可能是對的。如果市場把 CLARITY 的死亡解讀為讓監管路線變得更可能、而非更不可能——而 Polymarket 在價格上漲的同時把 2026 年機率從 19.5% 砍到 7.9%,與此一致——那麼週五就是對一個機率的乾淨重新定價,而真正的走勢會在文本存在時到來。依這種解讀,因為「什麼都還沒發生」而去做空它,恰恰是反的。
第三,我的平均值橫跨八年,其中至少包含兩個完全不同的 bitcoin 市場。現貨 ETF、代幣化股票,以及 SEC 在 9 月 17 日的代幣化股票命令,全都晚於這個樣本的大部分。橫跨 176 個事件的平均值告訴你通常會發生什麼。它對這一週沒有任何約束力。
你實際上能用的幾個要點
- 把 10 月 1 日和 10 月 20 日放上行事曆——OIRA 規則前審查窗口關閉,以及 SEC 加密資產監管規則的意見截止日。把兩者都當成波動率日期,而不是方向日期。
- 把停損設定在盤後振幅上,約 6%,而不是設定在 1.4% 的中位數日上。縮小部位才是解法;收緊停損不是。
- 把每一張加密貨幣單子都算作同一筆押注。BTC、ETH、COIN、HOOD 與 MSTR 在週五是同一筆交易,而股票跑出了幣的二到三倍。
- 在週五收盤前的那個週末就做決定。Bitcoin 週六持續交易——約在 $81,770——而 Coinbase、Robinhood 與 Strategy 都休市。那個跳空會在週一到來,不管你是否有為它做準備。
- 在 10 年期殖利率回到接近 5% 的情況下,做多 CFD 的隔夜融資並不免費。一個等待規則的多週持有,每晚都在付持有成本。
- 你可以交易波動率而不相信那個故事。振幅擴大是可測量的。敘事不是。
本網站的圖表與分析僅供研究之用,並非投資建議。
更多 新聞
 新聞2026-09-27
黃金法則說該跌到 $4,000,市場偏偏站在 $4,321
Kitco 的法則說:10 年期殖利率 5.18%,黃金該遠低於 $4,000。我把這個數字放進 26 年的日線實測。這條斜率從來不穩定,而黃金對標普的 beta 現在是 +0.65 —— 這正是避險失效的原因。
 新聞2026-09-26
銅創歷史新高,同時 69.6 萬噸躺在紐奧良
三個月期銅距歷史紀錄只差 92 美元,同一時間上海陰極銅庫存降至三年低點,而 Comex 倉庫握有全球交易所銅庫存的 69%。緊俏是真的——只是不在圖形所在的地方。至於「突破買進」這件事:2000 到 2019 年它付錢,2020 年之後就沒有了。
 新聞2026-09-26
10 年期回到 2007 年高點:真正的交易是持倉成本
10 年期美債收在 5.184%,2007 年 7 月以來最高——而標普單週仍上漲 1.21%、VIX 在 15 以下。股債相關性的符號自 2007 年以來已經翻轉,而其中完全不是預測的那一半是持倉成本:它大約十三天就會吃掉一筆外匯設定的 0.6R 目標。