美國核心通膨創四年新低:聯準會的政策轉向終於來了嗎?
美國核心通膨創四年新低:聯準會的政策轉向終於來了嗎?
美國 1 月 CPI 數據公布後,市場情緒明顯轉向「鴿派」。我們同時觀察到美債殖利率下滑、股指期貨急漲,以及2026 年降息三次的隱含機率大幅攀升。
核心驅動力是什麼?通膨動能已正式減速。但對系統化交易者而言,真正的問題仍在於:這樣就足以確認政策已徹底轉向嗎?讓我們以宏觀策略的視角,拆解這些結構性數據。
1. 表層數據:降溫趨勢明確
根據美國勞工統計局(BLS):
工具
Access our suite of professional trading tools and calculators.
整體 CPI(月增率):+0.2%(低於市場共識的 0.3%)。
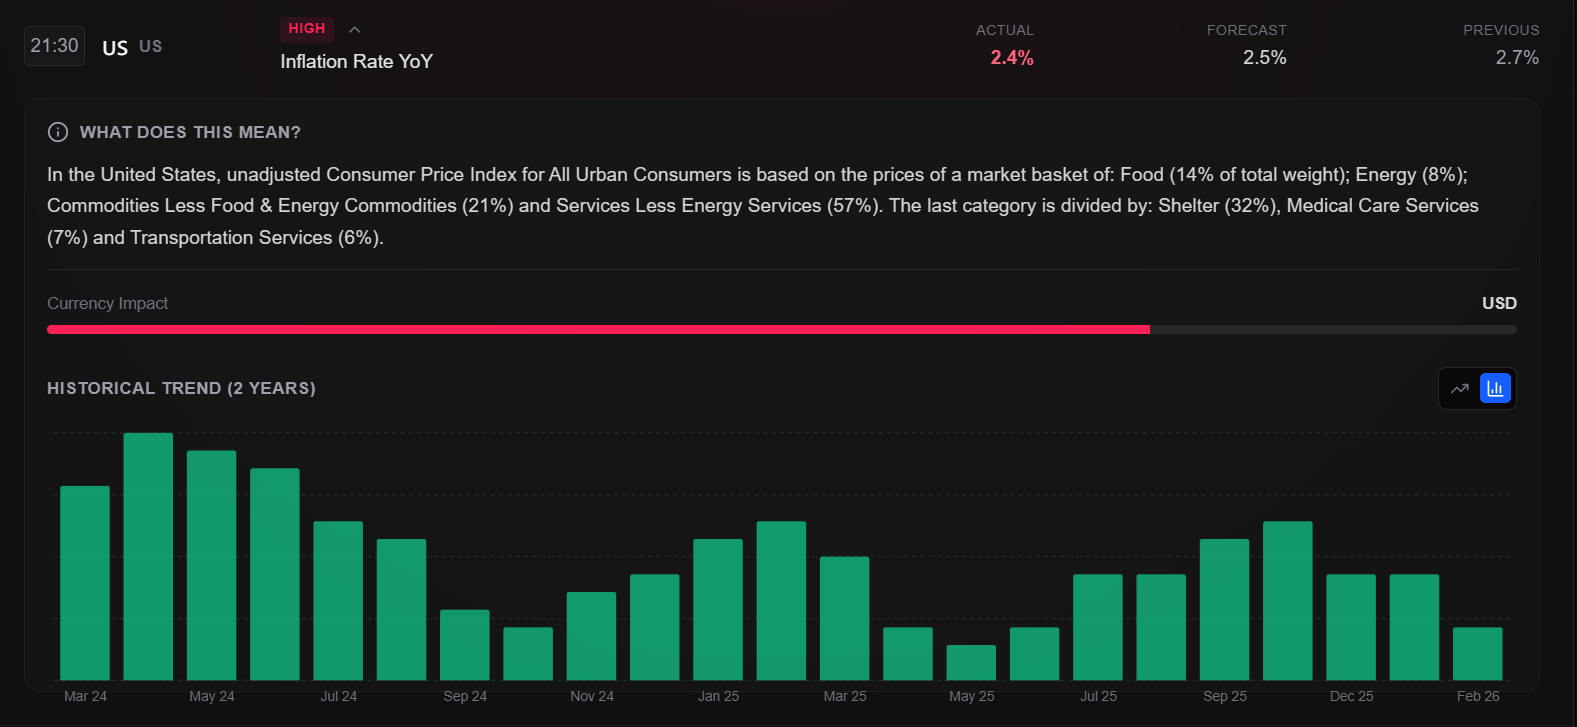
整體 CPI(年增率):2.4%(接近四年低點)。
核心 CPI(年增率):2.5%(2021 年 3 月以來最低水準)。
關鍵結論:物價仍在上涨,但上涨的速度正在放緩。推動激進升息循環的動能正在消退。
2. 結構分析:具「黏性」的服務業
儘管年增率下滑,核心 CPI(月增率)仍維持在 0.3%。進一步觀察可發現商品與服務之間出現分歧:
服務類通膨(不含能源):月增 0.4%,由機票、醫療保健與教育價格推動。
商品類通膨:依然疲弱,二手車與家庭用品價格持續走低。
對聯準會而言,這種「黏性」的服務業通膨,是其在承諾全面轉向之前必須跨越的最後一道障礙。
3. 超級核心通膨的訊號
專業交易者往往忽略雜訊,專注於「超級核心通膨」(扣除住房的服務類價格)。雖然 1 月月增率跳升至 0.6%,但年增趨勢仍處於多年低點。短期波動確實存在,但長期軌跡無疑是向下的。
4. 為何市場押注降息三次
市場的邏輯很直接:
通膨下降 → 聯準會緊縮壓力減輕 → 政策寬鬆空間浮現。
在當前目標區間為 3.50%–3.75% 的情況下,通膨持續降溫讓聯準會有充裕空間在今年降息 2 至 3 次,以避免實體經濟被過度緊縮。
財經日曆
追蹤高影響力的全球事件,提供即時更新和歷史波動率分析。
5. 宏觀情境推演
作為策略師,你必須為三種可能路徑做好準備:
情境 | 通膨結果 | 聯準會行動 | 資產影響 |
金髮女孩(恰到好處) | 達到 2% 目標 | 2026 年降息三次 | 看多股票/黃金;看空美元 |
輕度停滯性通膨 | 區間落在 2.4%-2.6% | 降息延後 | 股票中性;看多美元 |
反彈 | 關稅/匯率衝擊 | 不降息 | 看空黃金;美元走強 |
6. 交易意涵:波動率就是機會
當前強勁的勞動市場與降溫的通膨之間出現「訊號分歧」,在政策上形成拉鋸。
就業強勁:不急於降息。
CPI 下滑:具備降息空間。
這種摩擦會導致波動率上升,而對系統化交易者而言,這正是超額報酬(alpha)的主要來源。若降息三次的共識成立,我們預期黃金將隨實質殖利率下滑而進入結構性多頭循環,而美元則可能面臨長期的上方阻力。
如何解讀 CPI 數據而不過度反應
CPI 公布日是大多數主觀宏觀交易者虧錢的地方,因為整體數據其實是整份報告中資訊量最低的部分。有結構地解讀,能把「已被定價」與「真正新增」的資訊區分開來。
請按以下順序進行:
整體數據對比市場預期,而非對比上個月。市場的走勢取決於「意外」的部分。一份 2.4% 的年增數據究竟是利多還是利空,完全取決於市場共識是多少。
核心與整體數據的分歧。整體數據包含食品與能源,這些項目波動大且多半不在聯準會掌控之中。核心數據才是與政策相關的序列。當整體數據下滑而核心數據沒有跟進時,這個走勢往往是假訊號。
三個月年化率。年增數據背負了長達十一個月的過時資訊。將最近三個月的月增變化年化,能對動能提供更即時的判讀,而且真正的故事通常最先在這裡浮現。
對政策重要的組成項目。住房、扣除住房的服務,以及商品。每一項的持續性特徵都不同。
利率市場接下來怎麼走。外匯與股市的反應,是由預期政策路徑的變化所驅動,而不是由通膨數字本身。
最後這一步,正是散戶交易者最常忽略的。如果利率市場原本押注的是更鴿派的結果,那麼一份「良好」的 CPI 數據反而可能引發美元上漲。要交易的是重新定價,而不是整體數據的標題。
為何服務業通膨決定政策路徑
商品通膨很大程度上是供應鏈現象,往往會自行回歸正常。服務業通膨則不同:它由具黏性的薪資所驅動,且佔核心籃子的大部分。這就是為什麼聯準會緊盯它,也是為什麼單單一份疲軟的商品數據並不足以構成政策轉向。
其機制很直接。服務價格反映勞動成本,勞動成本調整緩慢,而薪資成長對就業狀況的反應會落後數個季度。即使需求降溫,服務業通膨仍會持續數個月維持堅挺。期待它像商品價格那樣快速回落,是 CPI 解讀中最常見的分析錯誤。
對交易者的實務意涵:在關注 CPI 的同時,也要緊盯就業成本指數與平均時薪。若薪資成長仍在加速,一份疲軟的 CPI 數據就不太可能持久,市場的鴿派重新定價將在下一個數據點部分回吐。
情境推演,而非預測
系統化宏觀交易者不會預測單一結果。他們定義各種情境,依市場定價賦予粗略機率,並預先規劃對每一種情境的反應。對由通膨驅動的政策路徑而言,標準情境組合如下:
通膨降溫獲得確認。核心數據持續走低,服務業轉軟,勞動市場逐步降溫。降息如市場定價般兌現。美元溫和走弱,有利黃金與新興市場貨幣,對股市整體具建設性。
服務業具黏性。核心數據在當前水準附近停滯。降息次數少於市場定價,利率市場必須回吐其鴿派部位。美元走強,黃金承壓,股市本益比收縮。
通膨重新加速。供給衝擊或關稅轉嫁推升核心數據。升息的尾部風險回歸。美元急升,股市大幅回撤,而且——至關重要的是——風險資產之間的相關性趨於一致。
成長恐慌。通膨下滑是因為需求崩潰,而非供給回歸正常。降息來得更快,但原因錯了。儘管政策反應偏鴿,對股市與大宗商品仍是壞事。
這套推演的價值在於執行速度。當數據出爐時,你不是在當下判斷它的意義,而是將它對應到事先準備好的分支並採取行動。這能消除宏觀交易中大部分的情緒成分。
交易數據公布:結構重於方向
無論是哪一種情境,數據公布本身都會帶來特定的微觀結構,必須予以尊重:
數據公布前後的數秒內,點差會急遽擴大。設在公布前價位的停損單,成交價往往遠比預期差。
第一波走勢往往是錯的。演算法最初的即時反應,常在數分鐘內反轉,因為人類參與者與更大的資金流正在消化各組成項目。
波動率擴大是可預測的,方向則不是。跨式策略與突破系統利用的是前者,而不需要後者。
在事件前降低部位。一條標準的實務準則:當持有期間內排有高影響力的數據公布時,每筆交易的風險降到平常水準的一半。
對系統化交易者而言,最乾淨的做法往往是以時間為基礎的過濾器:在數據公布前後的時段內不建立新倉,既有部位則依事先設定的規則管理。交易數據公布與交易趨勢是兩門不同的紀律,混在一起往往會讓兩者都變差。
財經日曆
追蹤高影響力的全球事件,提供即時更新和歷史波動率分析。
7. 策略師結論:專注趨勢,而非單一數據
專業交易不在於對單一數據點做出反應,而在於辨識底層環境(regime)的變化。
通膨正在降溫。
服務業的黏性是「未知變數」。
市場總是在聯準會行動之前,就先把未來定價進去。
理解利率路徑,是掌握美元、黃金與全球股市方向的萬能鑰匙。
與 Strategist 一起走在市場之前。運用我們的 AI 驅動工具分析宏觀趨勢,優化你的系統化交易表現。
更多 新聞
 新聞2026-09-27
黃金法則說該跌到 $4,000,市場偏偏站在 $4,321
Kitco 的法則說:10 年期殖利率 5.18%,黃金該遠低於 $4,000。我把這個數字放進 26 年的日線實測。這條斜率從來不穩定,而黃金對標普的 beta 現在是 +0.65 —— 這正是避險失效的原因。
 新聞2026-09-26
銅創歷史新高,同時 69.6 萬噸躺在紐奧良
三個月期銅距歷史紀錄只差 92 美元,同一時間上海陰極銅庫存降至三年低點,而 Comex 倉庫握有全球交易所銅庫存的 69%。緊俏是真的——只是不在圖形所在的地方。至於「突破買進」這件事:2000 到 2019 年它付錢,2020 年之後就沒有了。
 新聞2026-09-26
10 年期回到 2007 年高點:真正的交易是持倉成本
10 年期美債收在 5.184%,2007 年 7 月以來最高——而標普單週仍上漲 1.21%、VIX 在 15 以下。股債相關性的符號自 2007 年以來已經翻轉,而其中完全不是預測的那一半是持倉成本:它大約十三天就會吃掉一筆外匯設定的 0.6R 目標。