29,000 個職缺、創新的那斯達克,以及不願下跌的 10 年期殖利率
週五盤面的數字
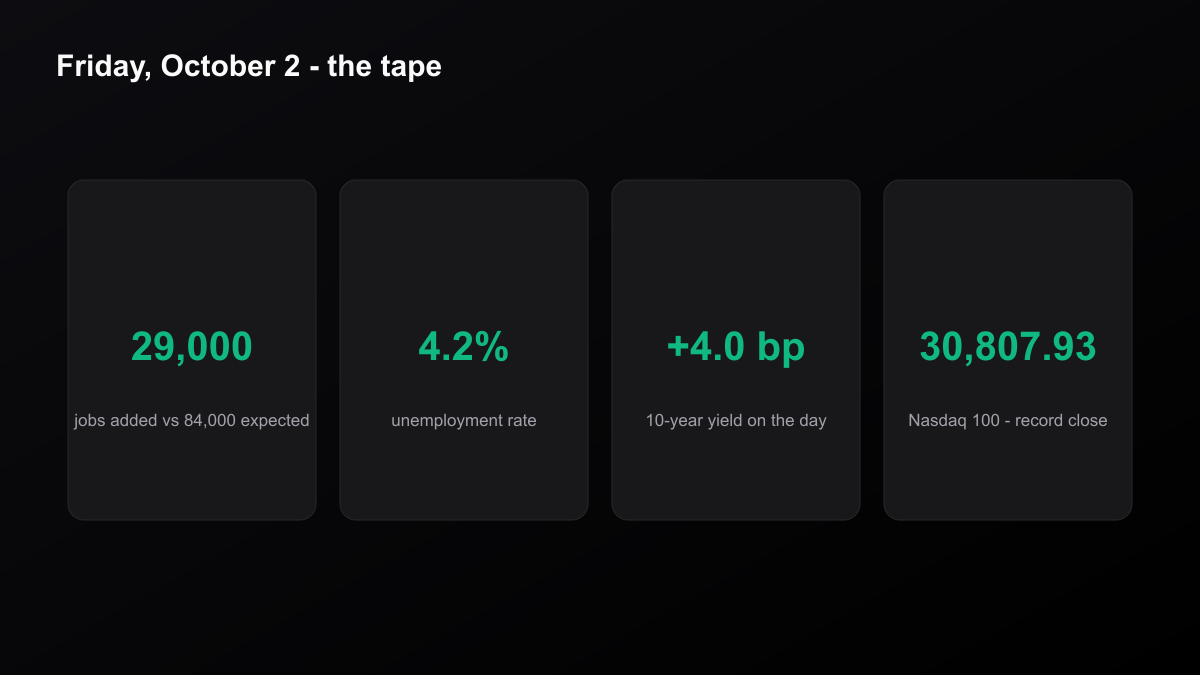
九月非農就業報告在美東時間早上 8:30 出爐,數字差得離譜:新增 29,000 人,道瓊社調查的共識值是 84,000。薪資也比預期軟,平均每小時薪資月增 0.1%,把年增率壓到 3.0%,是 2021 年 5 月以來最低。失業率升到 4.2%。
接下來的盤面有點不對勁。那斯達克 100 收在 30,807.93,是歷史收盤新高;那斯達克綜合指數盤中創下 27,353.68 的歷史高點,收在 27,190.86。標普 500 漲 0.73% 到 7,722.72。而 10 年期公債殖利率往上走:升 4 個基點到 5.277%,距離 52 週高點只剩約 1 個基點。
這組組合就是整件事的重點。就業數據很軟、股市大漲、長天期殖利率不肯動。
這份報告其實講了兩件不同的事
非農來自兩份調查,九月這兩份調查講的話完全不一樣。企業調查(就是跑出 29,000 這個標題數字的那份)同時把八月下修到 133,000,七月則從增加翻成減少 10,000。兩次修正合計比原先公布少了 60,000 個職缺。
家庭調查(失業率就是從這份來的)完全是另一回事。家庭就業增加 406,000 人,勞動力增加 485,000 人,勞動參與率上升 0.2 個百分點到 61.8%,是五月以來最高。廣義的未充分就業指標降到 7.6%,是 2025 年 1 月以來最好。
合起來看,失業率上升不是因為有人丟了工作,而是因為有更多人出來找工作。這跟標題給人的印象是兩種不同的經濟樣貌,也是為什麼聯準會官員(他們看失業率比看非農數字更重)未必會用股市交易員的方式解讀週五這份報告。
前端聽進去了,長天期沒有
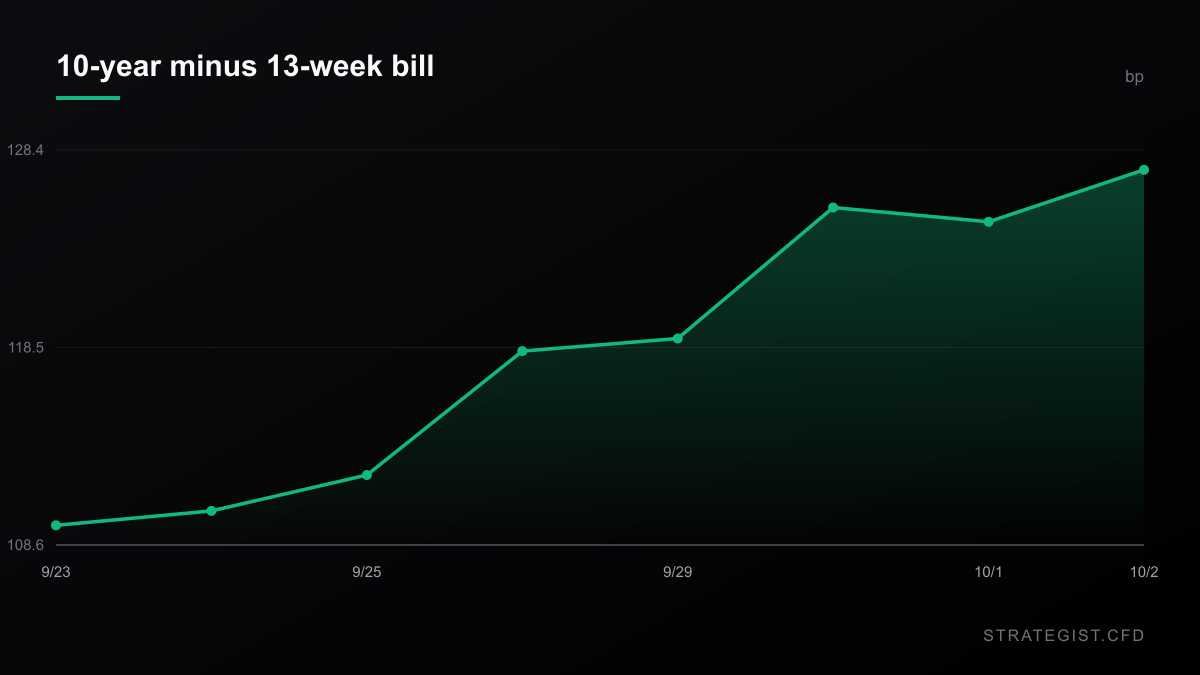
如果你有留倉,這段才是重點。13 週國庫券殖利率一週下來跌 7.7 個基點到 3.993%,CME FedWatch 顯示 10 月 27–28 會議維持利率不變的隱含機率跳到 82.8%。前端把十月的升息完全排除掉了。
10 年期做的是相反的事:一週上升 9.3 個基點。兩者之間的差距(10 年期減 13 週券)從前一週的 111.4 個基點擴大到 128.4 個基點,是 2022 年 7 月 1 日以來最陡。2023 與 2024 年這段利差大部分時間是負的:2023 年中位數是負 107 個基點,2024 年負 90 個基點。今年到目前的中位數是 80.5 個基點。
這對 CFD 帳戶的意義是:隔夜利息跟著短天期走,評價面的折現率跟著長天期走。週五給你的是稍微便宜一點的隔夜成本,加上完全沒變(甚至可以說更緊)的評價環境。長天期仍然不買「通膨問題已經解決」這個說法,而核心通膨還在 3%。
那斯達克創新高,道瓊卻還差高點 5.8%
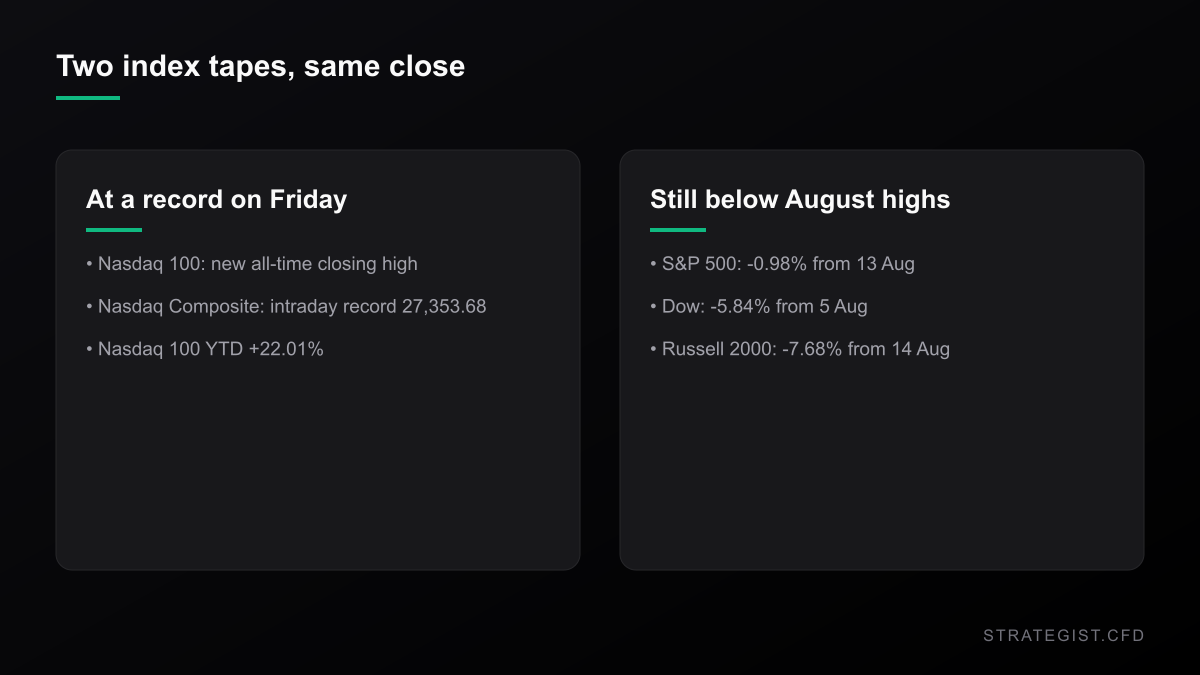
創新高是真的,但很窄。道瓊週五收盤比 8 月 5 日的歷史高點 54,349.12 低了 5.84%;羅素 2000 比 8 月 14 日的高點低 7.68%;標普 500 比 8 月 13 日的收盤低 0.98%。這四個指數裡,只有那斯達克 100 創了新高。
今年以來的差距更誇張:那斯達克 100 +22.01%,道瓊 +6.48%。如果你持有指數 CFD 的理由是「市場很強」,要先講清楚你到底做多哪一個市場。週五這一天,US30 和 NAS100 不是同一筆交易,而且從八月以來就不是了。
我實測了:股市漲、殖利率也漲,後面會發生什麼
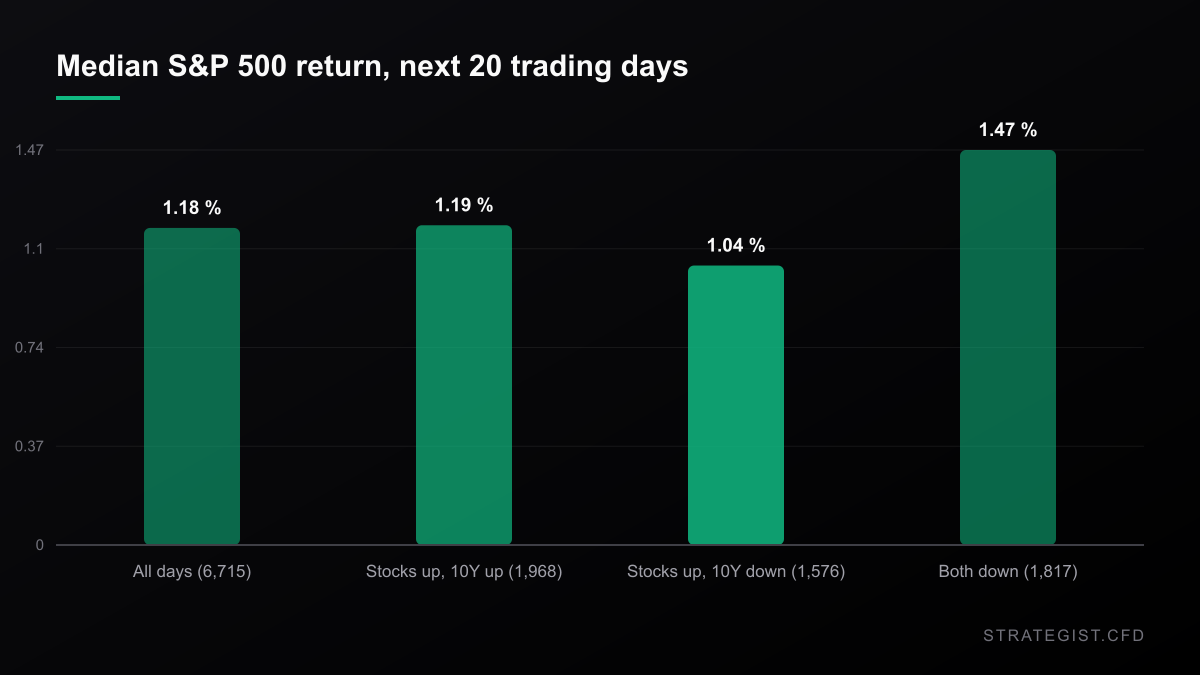
把週五讀成警訊很誘人:股市在為壞消息慶祝,長天期卻不配合。所以我去量了。用 2000 年 1 月到週五的每日收盤(6,715 筆),我把每一個交易日按標普 500 報酬的正負、以及 10 年期殖利率變動的正負分組,再看接下來發生什麼。
在股市上漲、10 年期也上漲的 1,968 天裡,標普未來 20 個交易日的中位數報酬是 +1.19%,其中 63.1% 的區間收高。全部樣本的無條件基準是 +1.18%、63.1%。如果只看 5 天,這組其實比平均還差一點:+0.27% 對 +0.31%。
把條件收緊到「標普漲至少 0.5% 且 10 年期升至少 3 個基點」(685 天),結論一樣沒用:5 天 +0.18%、勝率 53.7%,對全部樣本的 +0.31%、57.2%。誠實的解讀是,這個組合不是訊號,它只是某一個下午的描述。
倒是有一件事值得注意:2026 年出現這種組合的比例異常低。全樣本裡,54.6% 的標普上漲日搭上 10 年期上漲;今年只有 41.8%,是 2000 年以來最低的一年。今年大部分時間,股價和長天期殖利率是反向走的。週五是少數派的一天,這反而是一個不錯的理由把它當成雜訊,而不是體制改變。
非農週五的波動,比你的停損以為的大
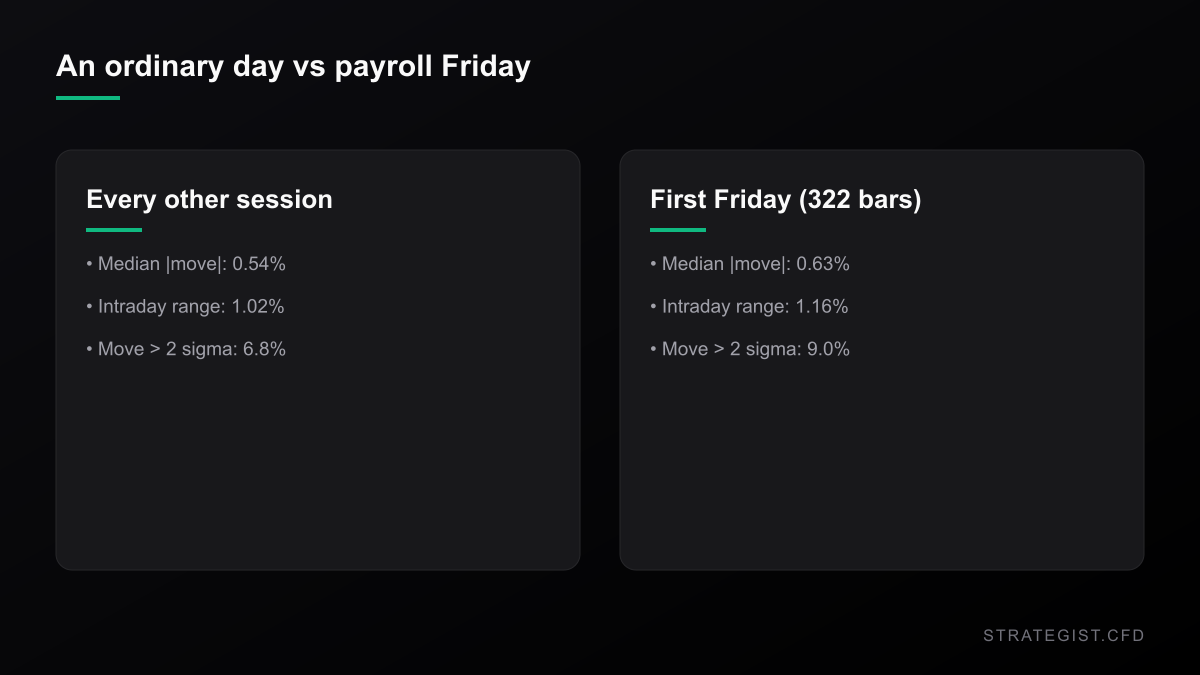
但這不代表可以忽略行事曆。非農早上的波動環境真的不一樣,而且數字很明顯。
我用每個月的第一個週五當作非農日的代理(322 根 K 棒)。這是個近似值:當第一個週五碰到休市(今年四月和七月就是),代理會晚一週,而 BLS 偶爾也會改發布日。中位數絕對漲跌是 0.63%,其他日子是 0.54%;盤中高低振幅 1.16% 對 1.02%;收盤對收盤的變動超過前 20 日兩倍標準差的比例是 9.0% 對 6.8%。
現在把這個數字拿去對你的停損。以標普目前 20 日的日波動計算,兩倍標準差是 1.27%;那斯達克 100 是 1.93%。一個 25,000 美元的帳戶、承擔 1% 風險(250 美元),在這種停損寬度下大概能持有 19,700 美元的標普曝險,槓桿 0.79 倍;同樣的風險在那斯達克 100 上只能買 12,950 美元,槓桿 0.52 倍。就這樣,部位就這麼大。
而且兩倍標準差的停損沒有聽起來那麼安全。在完整樣本裡,一個設在收盤價下方兩倍標準差的停損,有 33.8% 會在五個交易日內被碰到,十個交易日內則有 47.0%。大約每三筆進場就有一筆在想法還沒發酵前被正常雜訊掃掉,而非農那一週正好就是「正常雜訊」比你回測時假設的還大的時候。
還有一件在逆勢操作前該知道的事:在標普上漲 0.7% 以上的 88 個非農代理日裡,隔日報酬中位數是負 0.04%、只有 46% 收紅,但接下來 20 天的中位數是 +1.61%、66.7% 收正。並沒有一個穩定的回吐可以讓你放空。非農日當天漲幅與之後五天報酬的相關係數是負 0.109,輕微均值回歸,遠遠不足以單獨當成策略。
我可能錯在哪裡
至少有三個地方。第一,非農代理很粗糙:BLS 會改發布日,我對休市的處理有幾個月是錯的,所以波動比較是合理估計,不是精確測量。第二,前瞻報酬的研究是無條件的,它不知道評價、不知道財報季、不知道指數在區間的哪個位置,而一個落在多頭走勢裡的 20 天區間,會讓你選的任何條件都看起來比較好。第三,也是最重要的,整篇文章假設市場的反應函數是穩定的,但它不是。如果下一次 CPI 偏熱,同樣這份軟掉的就業數據會在十五分鐘內不再是好消息,而長天期(那個從頭到尾沒買「轉向」的傢伙)會是對的那一個。
還有一個更單純的失敗可能:我把一個下午的跨資產分歧讀得太重。六千多筆資料說這個分歧沒有前瞻優勢。我仍然認為它值得理解,因為它告訴你每個市場各自在定價什麼;只是別把那當成一筆交易。
那可以怎麼做
- 先搞清楚你的成本來自曲線的哪一端。隔夜利息跟的是短天期,本週那裡是走鬆的:13 週券 3.993%,加上券商常見約 2 個百分點的加價,大約是名目的 6% 年利率。5 倍名目下等於每年吃掉帳戶權益約 30%,而且它不在乎你的論點對不對。
- 部位要照行事曆抓,不是照平均日抓。如果週五的中位數變動是 0.63%,而你的停損只有 1.27% 寬,你離被掃出場只剩兩個非農日。要嘛把停損拉寬、部位縮小,要嘛在早上 8:30 之前就空手。
- 確認你到底做多什麼。那斯達克 100 創新高、道瓊距離高點還有 5.8%,這不是同一個市場。如果你同時持有多個指數 CFD,先跑一次相關性檢查,再假設自己有分散。
相關係數矩陣
分析不同資產之間的統計相關性,避免過度暴露於單一風險。
在形成看法之前先把部位抓好,這是即使對聯準會判斷錯誤也能留下來的那部分。
風險分析器
量化特定事件風險,並計算對您投資組合的潛在影響。
本週真正改變的只有一件事:10 月 27–28 的會議現在極可能是個非事件,維持不變的機率 82.8%。風險被推到十二月,以及這中間的幾次 CPI。
The 10-Year Is at a 2007 High. The Carry Is the Trade.
The 10-year Treasury closed at 5.184%, the highest since July 2007 — and the S&P still finished the week up 1.21% with the VIX under 15. The stock-bond correlation has flipped sign since 2007, and the part of that which is not a forecast is the carry: it eats a forex setup's 0.6R target in about thirteen days.
本站圖表與分析僅供研究,不構成投資建議。
更多 新聞
 新聞2026-10-02
G7 釋出 1 億桶戰備儲油:三月的 4 億桶沒有壓住價格
G7 週五同意透過 IEA 釋出最多 1 億桶柴油與原油儲備,為期約四個月、柴油優先。但三月那次創紀錄的 4 億桶之後,WTI 在 18 個交易日內漲了 29.5%。這篇用實際資料看:真正可交易的不是「油價」而是柴油裂解價差,它目前在第 98.9 百分位,以及在這種波動體制下 1% 風險到底買得到多少部位。
 新聞2026-10-01
美光繳出史上最強一季,股價卻幾乎沒動——真正的重點是波動率
美光在 9 月 30 日盤後公布史上最強財報:營收約 542 億美元、毛利率約 86.8%、財測優於市場共識。隔天股價卻幾乎持平。真正該盯的數字不是營收,而是美光現在一個普通交易日就走掉股價的 4.13%。
 新聞2026-09-30
那斯達克九月漲 3%、道瓊跌 3.5%:指數分歧對你的停損做了什麼
核心 PCE 公布 3.0%、低於預期的 3.3%,盤面卻各走各的:那斯達克漲、道瓊跌。九月兩個指數的落差排進 1992 年以來前 7% 的月份,而它會直接改變你該放的停損距離與部位規模。