G7 釋出 1 億桶戰備儲油:三月的 4 億桶沒有壓住價格
週五格林威治時間將近 15:00,路透先發了這條:G7 同意透過 IEA 釋出最多 1 億桶柴油與原油的緊急儲備。一小時內 AP、BBC、衛報、Politico、Euronews 全部跟上。我拉資料的當下盤還沒收,ULSD 取暖油跌了約 3.3%,WTI 跌 1.6%。柴油吃到的跌幅將近原油的兩倍——這個落差就是整件事的重點,而目前大部分評論都把它講反了。
這次到底談成了什麼
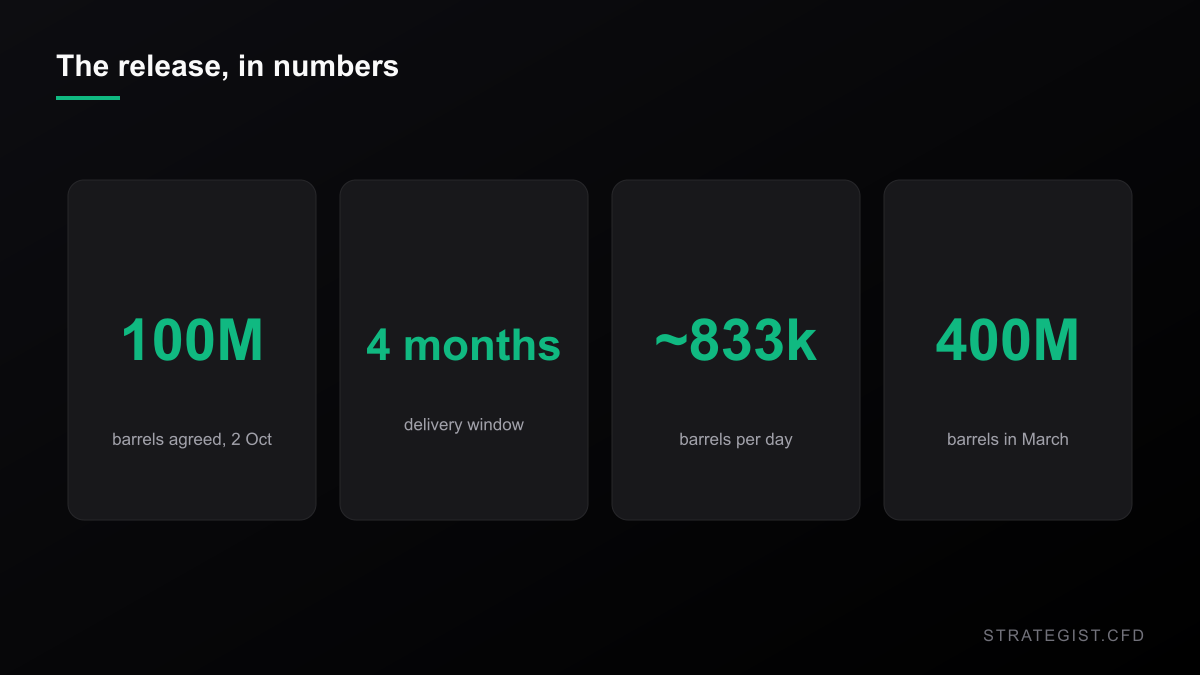
規模是最多 1 億桶,透過 IEA 執行,分約四個月投放,柴油優先。前面有華府持續施壓,所以幾乎每一家通訊稿第二段都會出現「在美國壓力之下」這類字眼。
但真正該拿來定調的是另一個細節:這是 2026 年第二次協調釋儲。3 月 11 日,IEA 在伊朗戰事造成的供應中斷中同意釋出創紀錄的 4 億桶,是有史以來最大的一次緊急釋儲。週五這個數字只有它的四分之一。
算一下就知道這項政策的全部內容:每天約 83.3 萬桶,放四個月。對照三月,這是一次規模更小、目標更窄、針對更特定瓶頸的釋出。
上一次的 4 億桶做了什麼
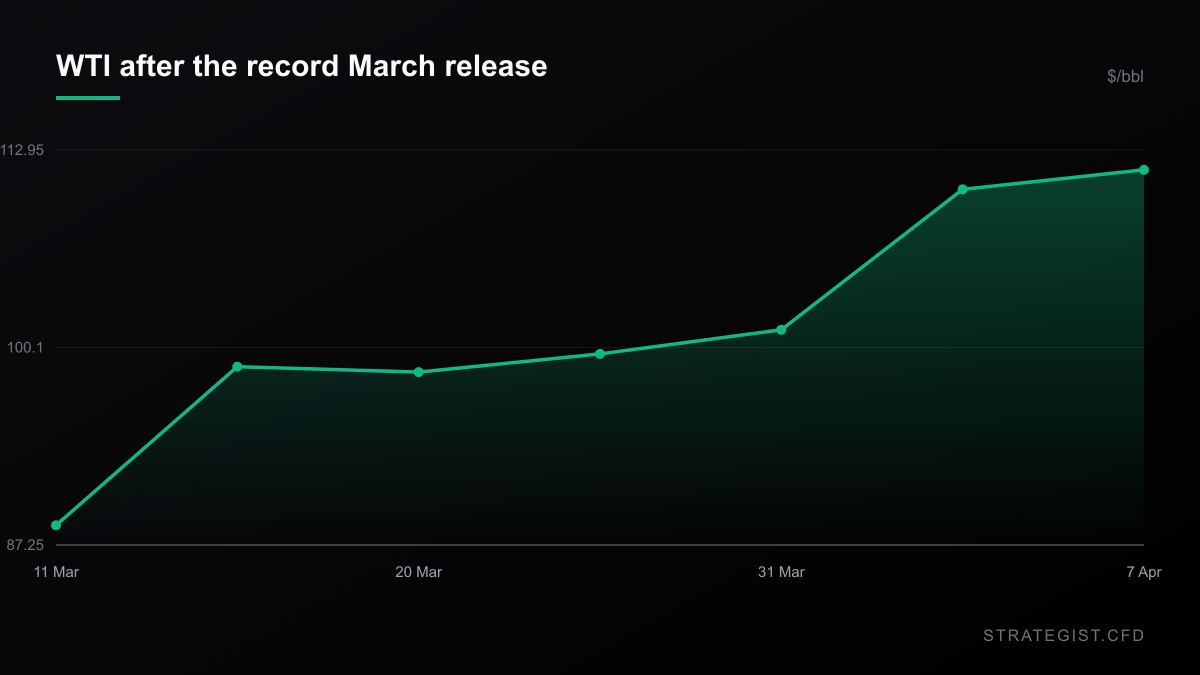
我把日線收盤抓出來算了路徑。IEA 同意創紀錄釋出那天,WTI 收在 87.25 美元。18 個交易日後,4 月 7 日收在 112.95 美元,是 2026 年的高點,等於 +29.5%。Brent 走得更快:91.98 到 118.35,14 個交易日,+28.7%。
這套機制史上最大的一次釋出,沒有壓住價格。連拖慢一個月都沒有。
誠實的讀法不是「釋儲利多」。而是:釋儲是一個「已知大小的供給增量」,被丟進一個「未知大小的缺口」裡。洞比桶大的時候,價格聽洞的。而發布桶數的人不知道洞有多大——這正是桶數不該成為你的交易標的的原因。
這一次瞄準的是柴油,不是原油
「柴油優先」等於承認缺的是成品油而不是原油,而盤面幾個月來一直在講這件事。
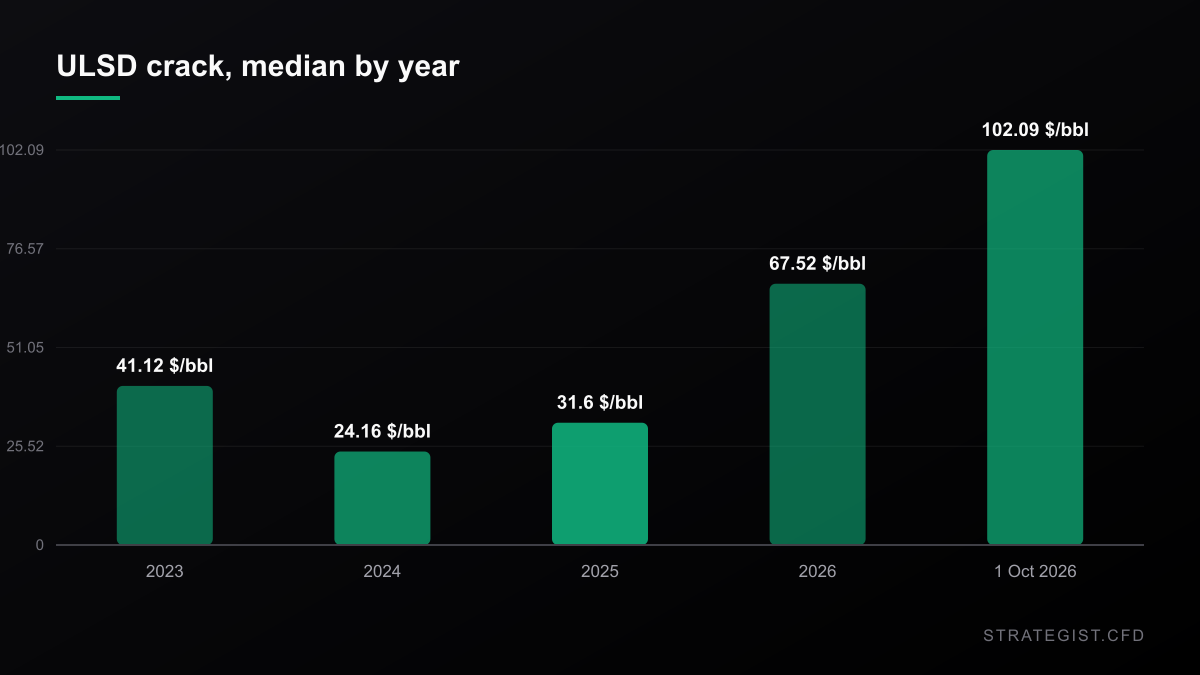
我用的代理指標是:取暖油(HO=F)× 42 減掉 WTI,得到「把一桶原油變成一桶柴油」的價值,單位是美元/桶。這是 1:1 的簡化,不是煉油廠真正的 3:2:1 毛利,我在用到它的地方都會標明。2019 年 1 月以來中位數是 26.65 美元,2025 年中位數 31.60,2026 年中位數 67.52。10 月 1 日收在 102.09,是整整七年半樣本裡的第 98.9 百分位。零售端柴油破 6 美元那次我們寫過這個市場的成品端;批發端的問題不但沒消失,還變寬了。
Diesel Just Broke $6 a Gallon. The Tradeable Part Is the Gap, Not the Pump.
US retail diesel passed $6 a gallon for the first time ever and the diesel crack cleared $100 a barrel. Here is why the spread is a better vehicle than the headline, and what it costs you in a CFD account.
再來看週五的背離。2019 年以來 WTI 單日跌超過 2% 的 332 個交易日裡,柴油的變動中位數是原油的 0.76 倍。週五盤中卻是約 2.1 倍。當一個複合體的某一條腿開始用接近三倍的相對速度在動,資訊就在那裡。如果你手上同時有幾個能源部位,這也正是該實際去量它們連動程度、而不是假設它們會一起動的時候。
相關係數矩陣
分析不同資產之間的統計相關性,避免過度暴露於單一風險。
單一價格是錯的工具
釋儲是一個「有量、有期」、投放到特定交割窗口的流量。這是曲線事件,不是現貨事件。專業的表達方式是近月對遠月——桶子落在近月合約上,交易的是它會不會把逆價差壓平。
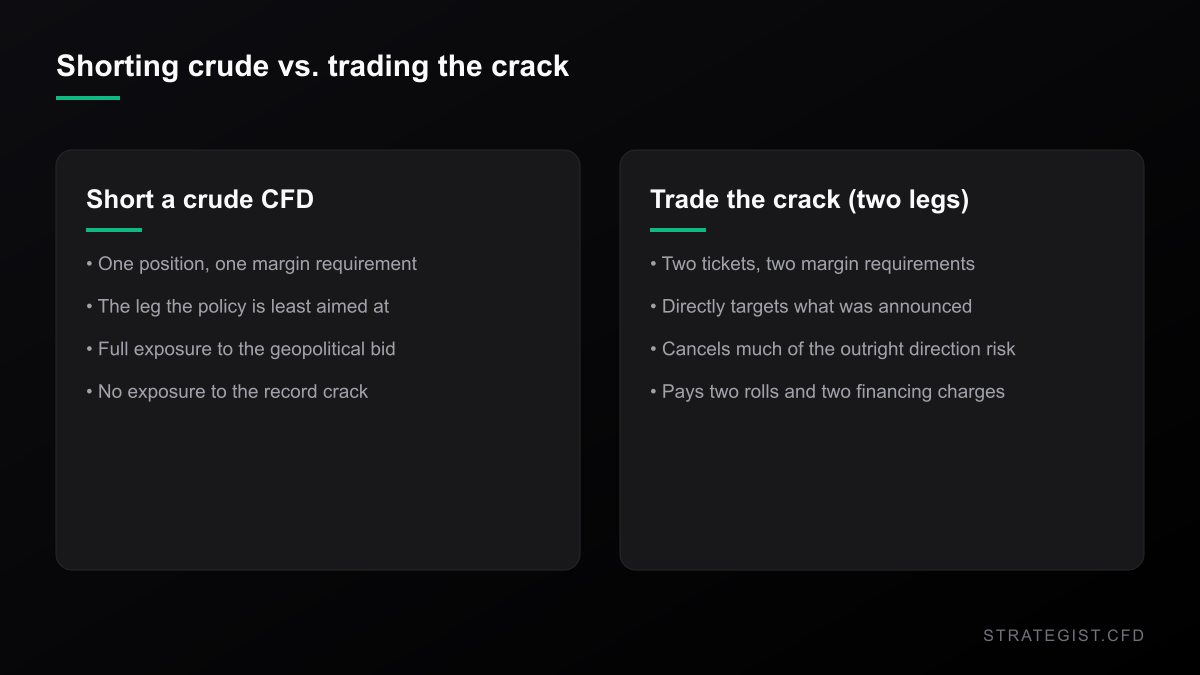
零售 CFD 帳戶拿不到曲線。你拿到的是一個追蹤近月合約的價格,加上一個由券商決定的轉倉調整。你沒辦法表達「近月相對遠月轉弱」,只能對單一價格下方向——那是披著同一條新聞的另一筆交易。
真正對得上政策的是裂解價差:買原油、空柴油,或反過來。但在零售平台上拆成兩條腿,就是兩張單、兩筆保證金、兩個隔夜利息、兩個轉倉日。25,000 美元的帳戶、1% 風險預算,扣掉費用前每條腿只剩 125 美元可承受的風險——而在短端利率現在這個位置,槓桿多單抱好幾週的隔夜利息是一筆真實支出,不是四捨五入。
兩倍標準差的停損,四個裡會被打掉一個
在下任何部位之前,先看清楚現在盤面在幹嘛。過去 252 個交易日,WTI 的日標準差是 3.47%,27.4% 的交易日單日變動超過 3%。柴油更兇:3.62%,33.7%。
所以我實測了停損。用滾動 20 日標準差,停損放在兩倍標準差,然後看接下來五個交易日內最糟的收盤:1,693 次取樣裡,WTI 有 26.5% 的時候被穿越,柴油 25.3%。不需要看法,不需要消息。大約每四個用統計上合理停損距離建出來的部位,就有一個在一個禮拜內純粹被雜訊掃掉。
這個數字應該決定你的部位大小。但大部分人不是這樣做的。
1% 的風險現在到底買得到什麼
25,000 美元權益、1% 風險=250 美元。用目前 20 日標準差,WTI 兩倍標準差的停損是價格的 5.65%,等於每桶 5.24 美元。一口 WTI 合約是 1,000 桶,250 / 5,240 = 0.048 口。名目約 4,428 美元,槓桿 0.18 倍。
這是誠實的答案,而它只有零售帳戶常在用的槓桿的一小部分。同樣的帳戶放到 5 倍名目,兩倍標準差的不利變動會吃掉權益的 28.2%;10 倍是 56.5%。如果用比較胖的 252 日標準差來算,是 34.7% 與 69.4%。這整段不是預測,只是拿已經存在盤面裡的波動率做算術。
Why Position Sizing Matters More Than Entry Signals
Entry signals decide where you trade; position sizing decides whether you survive. Why capital allocation dominates entry precision in leveraged CFD markets, and how to build a sizing rule you can actually follow.
怎麼交易一個有量、有期的供給事件
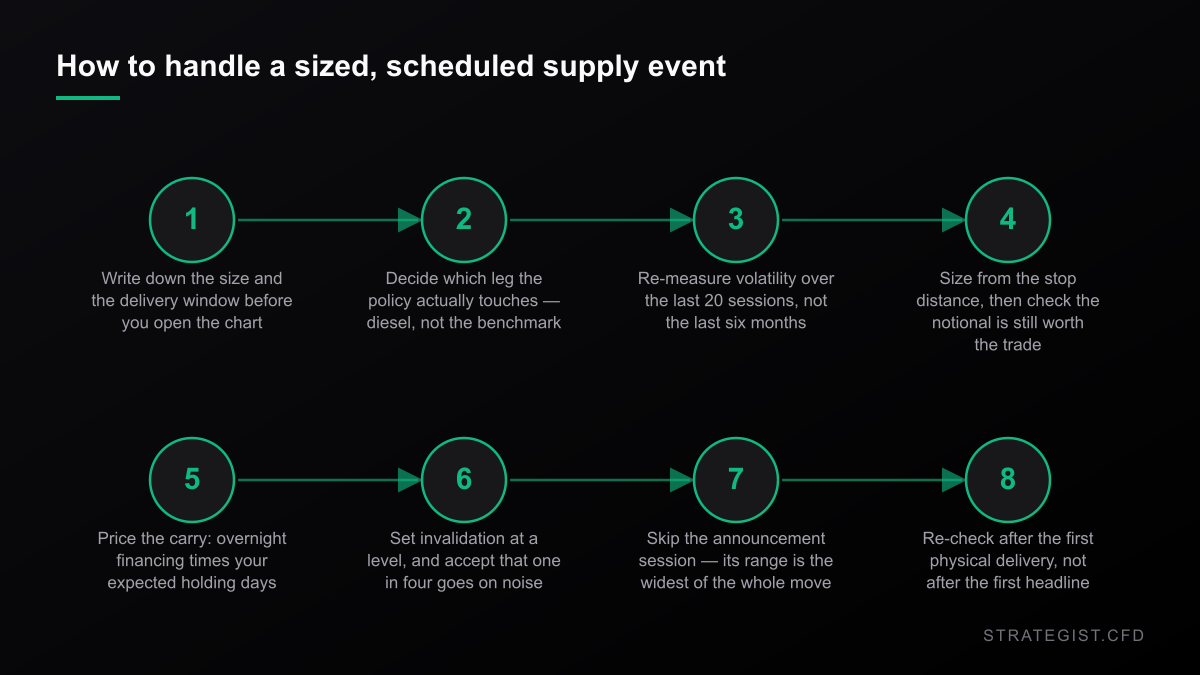
這些事都不難,只是很少人照順序做。釋儲是「有日期」的事件,部位應該在日期之前就決定好,不是看到標題才決定。
風險分析器
量化特定事件風險,並計算對您投資組合的潛在影響。
我可能錯在哪裡
四個地方,而且都不小。
樣本數是 2。今年只有兩次協調釋儲,而三月那次還嚴重混淆:供應中斷同時在惡化。我沒辦法區分「釋儲失效」跟「洞長得比桶快」。比這更強的結論,我這次的資料撐不住。
裂解價差是 1:1 的代理指標,只有一個成品。真正的煉油毛利還包含汽油、輕油與燃料油,走勢會不一樣。102 請讀成「柴油相對原油非常貴」,不要讀成煉油廠每桶的利潤。
價格序列是連續近月期貨,會轉倉。每月第一個交易日的單日變動中位數是 2.05%,其他日子是 1.41%,而 10 月 1 日正是轉倉日——所以裂解價差從 9 月 30 日的 117.77 掉到週五約 97 這段,有一部分可能是機械性而非經濟性的。週五那一截乾淨一些,但我量的時候那根 K 棒還沒收。
最後也是最重要的:第 98.9 百分位講的是今天,不是方向。貴的價差可以繼續貴好幾個月。均值回歸不是停損,「不可能一直這樣」這句話害死的帳戶,比任何爛進場訊號都多。
週一該做什麼
- 如果你因為這條新聞放空能源,先確認是哪個商品。如果是原油基準,你空的是政策最不瞄準的那一條腿。
- 用最近 20 個交易日的標準差算部位,不要用上一個平靜的月份。體制已經換了。
- 假設四個停損有一個會被雜訊打掉,下單前先確認那樣你活得下去。
- 把預計持有天數的隔夜利息算進去,再來判斷抱好幾週是不是免費的。
- 把「數量」跟「投放窗口」寫在圖上。兩個都是公開資訊。這大概是唯一能拿到的優勢。
方法說明:價格是 Yahoo Finance 的 CL=F、BZ=F、HO=F 日線收盤,區間 2019 年 1 月 2 日至 2026 年 10 月 2 日;10 月 2 日那根仍在盤中,所有統計都把它排除。百分比、標準差、裂解價差序列、以及停損被穿越的頻率,都是我在這個 repo 裡從該序列算出來的。這些是過去價格的描述統計,不是交易系統,也不是歷史回測。
本站圖表與分析僅供研究,不構成投資建議。
更多 新聞
 新聞2026-10-01
美光繳出史上最強一季,股價卻幾乎沒動——真正的重點是波動率
美光在 9 月 30 日盤後公布史上最強財報:營收約 542 億美元、毛利率約 86.8%、財測優於市場共識。隔天股價卻幾乎持平。真正該盯的數字不是營收,而是美光現在一個普通交易日就走掉股價的 4.13%。
 新聞2026-09-30
那斯達克九月漲 3%、道瓊跌 3.5%:指數分歧對你的停損做了什麼
核心 PCE 公布 3.0%、低於預期的 3.3%,盤面卻各走各的:那斯達克漲、道瓊跌。九月兩個指數的落差排進 1992 年以來前 7% 的月份,而它會直接改變你該放的停損距離與部位規模。
 新聞2026-09-29
白銀已比一月高點低 47%,那份槓桿是假的
白銀週一跌 4.7%,黃金跌 3.5%。我把 6,539 個 COMEX 交易日的資料跑了一遍,想確認白銀到底是不是「加了槓桿的黃金」。答案是:它的波動確實是 2.28 倍,但黃金真正出現行情的那幾天,它只給你約 1.35 倍。