消費者信心 46.3,同一天 S&P 收在歷史新高
週五的數字,以及同一天的歷史新高
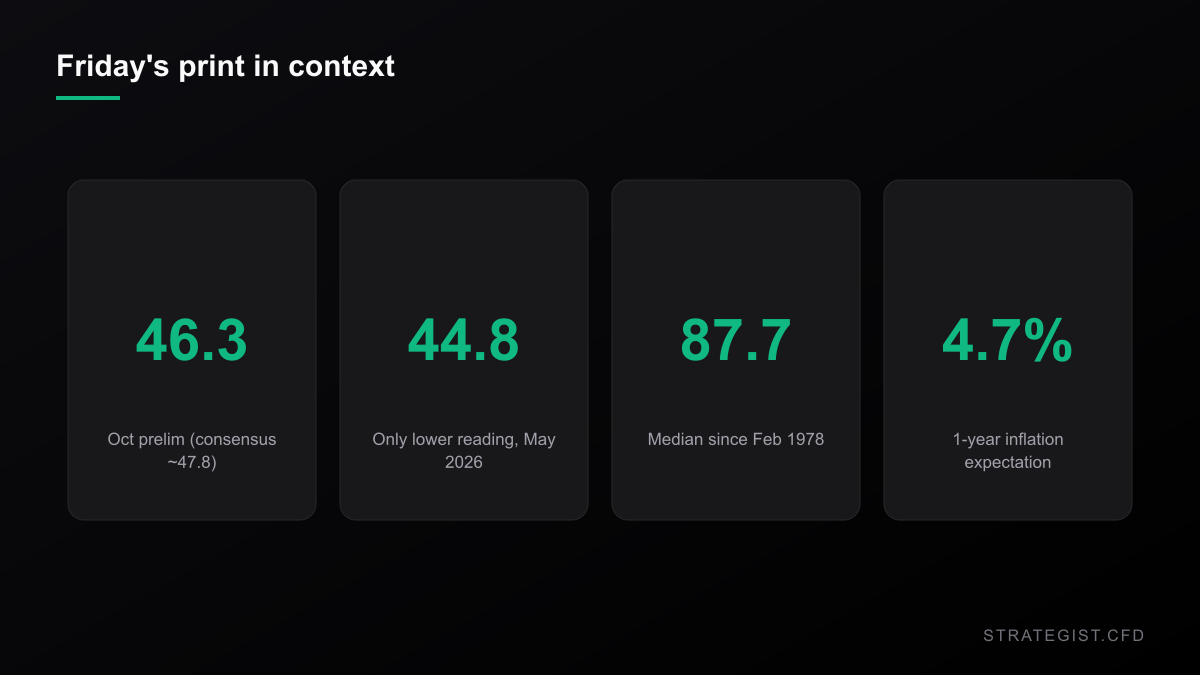
10 月 9 日(週五)上午,密西根大學消費者信心指數初值公布 46.3,市場共識約 47.8,前值 48.1。Bloomberg 的標題寫「五個月新低」——技術上沒錯,但嚴重低調了。我把 FRED 的月度序列拉出來,從 1978 年 2 月起共 583 筆,中位數 87.7,整段歷史只有一個月比它更低:2026 年 5 月的 44.8。也就是說 46.3 大約落在第 0.2 百分位,是四十八年來第二低的讀數。
同一個交易日,S&P 500 收在 7,809.89,上漲 0.57%,距離 10 月 6 日的收盤新高 7,818.93 只有三個交易日。VIX 收 14.83。近二十個交易日的已實現波動率年化後是 9.8%,比這波循環大多數月份都安靜。所以現在的狀況是:受訪者回報這份調查史上最糟的現況,而股市距離歷史新高不到 0.1%,波動率還在睡。
同一份報告還有另一個數字:一年期通膨預期升到 4.7%。8 月 CPI 年增率是 3.71%。兩個數字相差約一個百分點,而這差不多正好就是這份調查典型的誤差幅度。下面會講。
為什麼情緒數字跟其他一切都對不上
這份調查的深度低點,歷史上通常伴隨著崩壞的勞動市場。1978 年以來最低的二十個月,對應的失業率從 3.5% 到 9.0% 都有,2008-09 那一段就是 9.0%。但這次是 9 月失業率 4.2%,低於 1978-2026 全樣本的中位數 5.7%。583 個月算下來,信心指數與失業率的相關係數是 −0.28:有關係,但很弱。調查抓到了某個勞動數據沒顯示的東西,或者某個還沒傳導到勞動數據的東西。
生活成本是最明顯的候選。通膨預期 4.7% 對上實際 3.71%,代表家庭感受到的物價比實際高出一個百分點。所以我檢查了這個分項當預報的準確度:把每個月的一年期預期,和十二個月後真正實現的 CPI 相比,571 個月下來,誤差中位數 +0.23 個百分點,絕對誤差中位數 1.01 個百分點,只有 49.7% 落在一個百分點之內。2021 年它說 3.0%,結果是 7.6%;2025 年它說 6.6%,結果是 4.2%。
換句話說,通膨預期是一支有一度校正誤差的溫度計,而且誤差的正負號會隨循環反轉。它不是可以拿來推導利率路徑的預報——這件事現在特別重要,因為 Fed 爭論的是升息而不是降息,而路透 10 月 2 日報導十二月才是真正的戰場。
情緒這麼差的時候,接下來一年發生過什麼
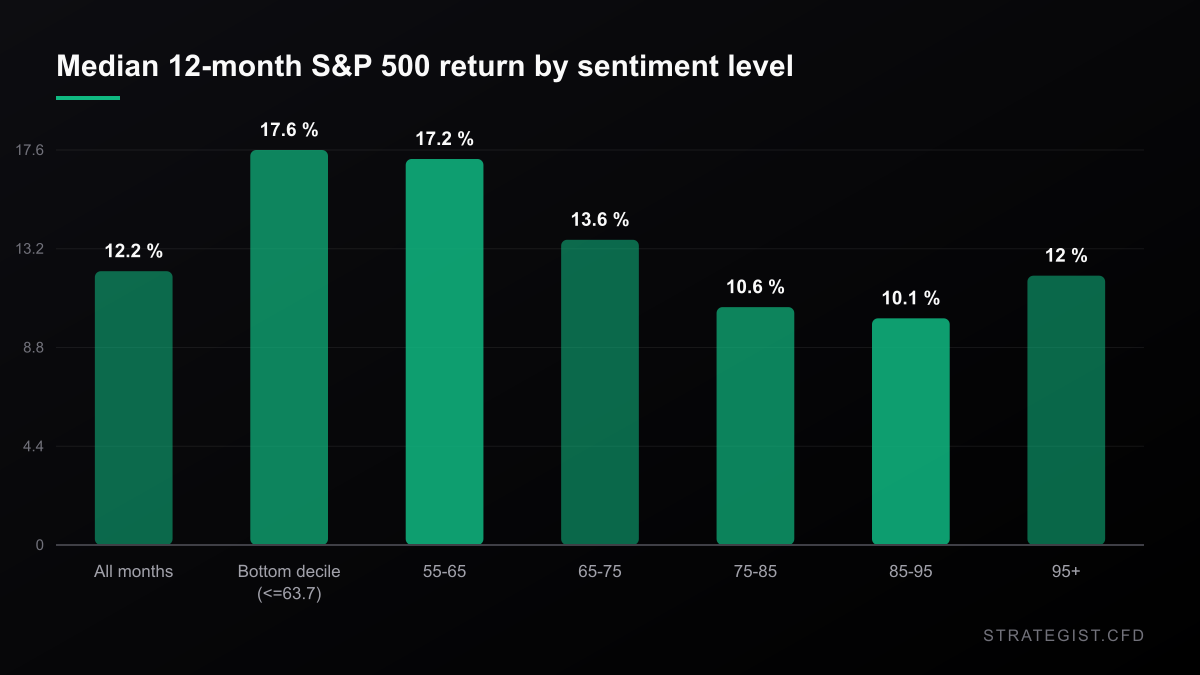
這段是我自己最意外的部分。我把 1978 年以來每一個月按信心指數排序,從該月月底收盤價起算 S&P 500 未來十二個月的報酬。無條件下,十二個月報酬中位數是 +12.2%,80% 的月份是正的。把樣本限縮到情緒最低的十分之一(63.7 以下,59 個月,其中 49 個月有完整的一年資料),中位數反而上升到 +17.6%,86% 為正。
再往下。1978 年以來信心指數低於 55 的只有十四個月,其中只有七個已經走完十二個月。七個全部是正的:1980 年 4 月 +25.0%、5 月 +19.2%;2022 年 6 月 +17.6%、7 月 +11.1%;2025 年 4 月 +29.4%、5 月 +28.2%、10 月 +14.2%。中位數 +19.2%。
而真正對應週五狀況的組合——情緒落在最低十分之一,同時指數距離自身十二個月高點不到 2%——出現過 21 個月,其中 12 個有完整結果。未來十二個月報酬中位數 +19.0%,12 個全數為正,區間 +7.6% 到 +32.1%。2025 年 6 月到 10 月每個月都是這種組合:情緒在最低十分之一、指數在高點,一年後都高了 14% 到 21%。
這些數字不代表調查是看多的。它代表調查不是看空的——這兩者是不同的主張,而有資料支持的是後者。
大家第一個想到的交易是放空
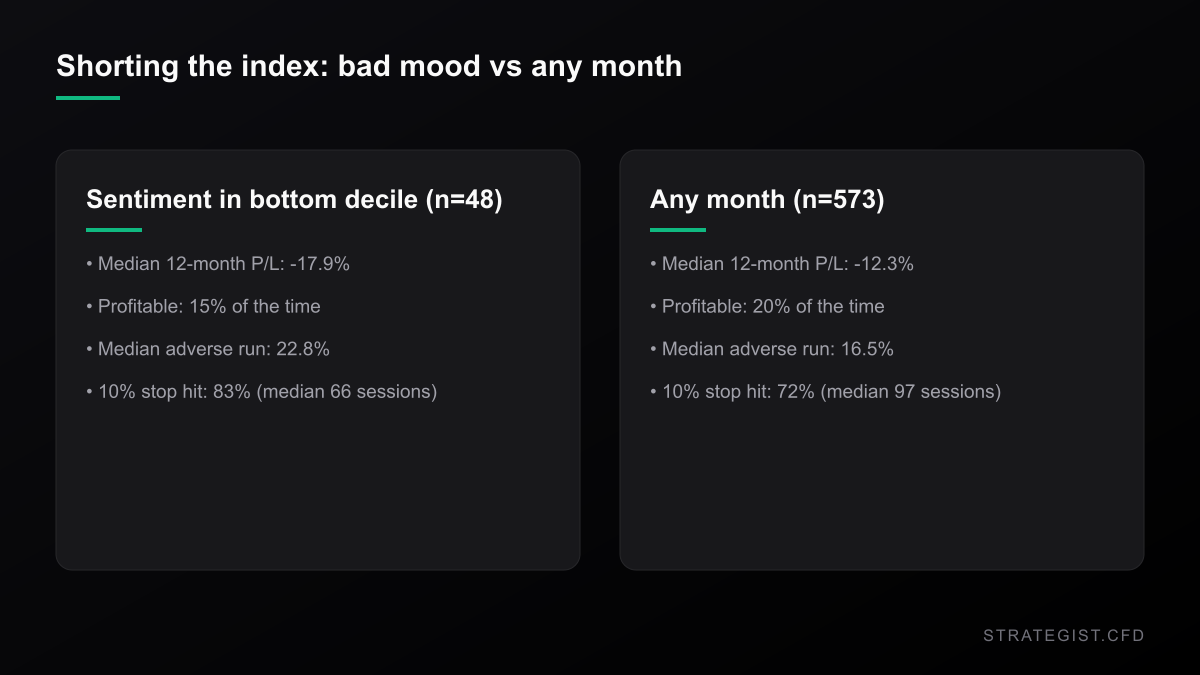
史上最低的信心數字配上創高的指數,會誘發一個明顯的動作。所以我把它定價:在每一個低情緒月份的月底收盤價放空指數,持有 252 個交易日。
最低十分之一那一組,放空的中位數報酬是 −17.9%,只有 15% 賺錢。中位數最差不利波動(這一年內盤中最高價相對進場價)是 22.8%,第 90 百分位是 37.7%。進場價上方 10% 的停損,有 83% 會被掃到,中位數在第 66 個交易日。
這比隨機放空還糟。全部 573 個有完整一年資料的月份,同樣的放空中位數虧 12.3%,20% 的時候賺錢。條件化在「情緒極差」上面,等於把一個已經很差的交易弄得更差:你付一樣的隔夜利息,換來更大的虧損,因為指數一年後通常是更高的,而且路徑通常先往上走。
限縮到真正極端的六次(低於 55、有完整資料)更難看:六次全數虧損,中位數 −19.0%,中位數不利波動 28.9%,10% 停損六次全被掃到,中位數在第 39 個交易日。1980 年那兩次先逆向跑了 33.6% 和 27.6% 才回頭;2025 年那兩次是 30.6% 和 28.9%。
1% 風險在這裡能買到什麼
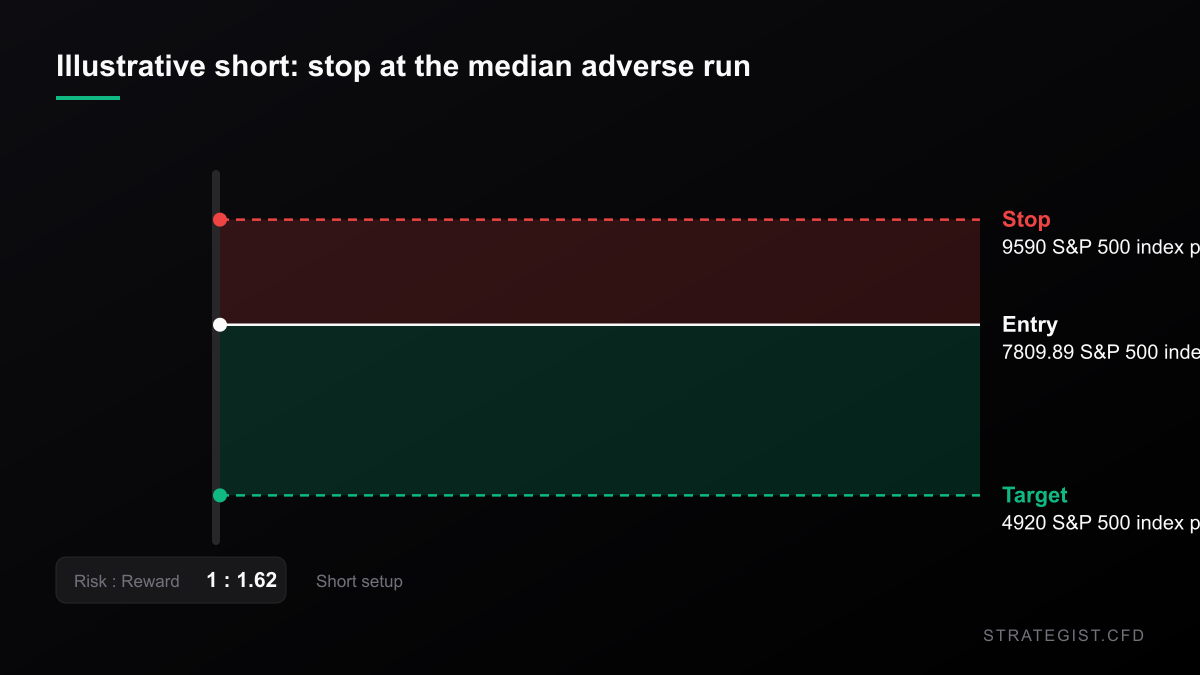
假設帳戶 $25,000、單筆風險 1% 等於 $250。在低情緒月份放空的歷史中位數不利波動是 22.8%。要放這麼寬的停損,能扛的名目部位是 $250 / 0.228,約 $1,100,大概是帳戶的 4%(0.04 倍)。取整數用 25% 停損,就是 $1,000。就算把停損收到 10%——而資料說它有 83% 會被掃到——名目也只有 $2,500,0.10 倍。
然後是時間的成本。13 週國庫券週五殖利率 4.057%,加上 CFD 常見的兩個百分點融資加碼,放空指數一年的持有成本約 6.06%。在你真的扛得起的 0.04 倍下,一年約 $61,無關痛癢。但在 1 倍名目下,一年是 $1,514,等於單筆風險預算的六倍,而這筆錢買到的只是「我比較早」。這個落差就是整篇的重點:持有成本隨你想要的部位放大,而你能承擔的部位,正好就是讓這筆交易變得沒有意義的那個大小。
上面的價格階梯是假設範例,不是建議:以週五收盤價進場,停損設在歷史中位數不利波動,目標設在樣本中最差的 −37%(2008 年)。成了大約 1.6R。重點是幾何形狀:停損極寬、目標是尾端事件,能撐過它的名目部位小到不值得討論。
這個看法可能錯在哪裡
最明顯的反對意見,而且它是好的反對意見:七個觀察值不叫基準率。低於 55 且有完整結果的樣本,是七個月,來自三個循環——1980、2022、2025。其中兩個最後走向衰退,而調查很可能只是太早,而不是錯。如果 2020 年代消費者情緒與股價報酬的結構關係已經和 1980 年代不同,這些中位數一點意義都沒有。
2008 年在樣本裡,而且它正是大家都記得的案例。2008 年 4 月到 8 月的讀數是 62.6、59.8、56.4、61.2、63.0,之後十二個月報酬是 −37.0%、−34.4%、−28.2%、−22.1%、−20.4%。基準率之所以還活得下來,是因為 2008 只佔四十九個月裡的五個月。如果你是那種只在尾端出現時才進場的交易者,你拿到的不會是基準率,你拿到的是尾端,而且只有一次。
還有持有期間的問題。十二個月窗口不是多數 CFD 部位的運作方式。我這樣量,是因為這份調查很慢——月對月自相關 0.96——所以情緒交易只適合長天期視野。但融資 6% 抱一年的指數空單,和兩週波段是兩種工具,這裡對後者什麼都沒說。
最後,機制是缺的。我沒有任何證據顯示這份調查導致了什麼。也可能只是:當情緒低到這種程度,部位早就已經轉防禦、邊際賣方早就消失了。這個說法跟數字相容,但我沒有驗證過。
下週才是你真的能行動的部分
路透週五的週報講得很清楚:9 月 CPI、零售銷售,以及第三季銀行財報開跑,全部擠在 10 月 12 日到 16 日那一週,而指數正在新高附近徘徊。
信心指數不會給你進場點。行事曆才會——它告訴你什麼時候執行成本會變貴:CPI 與財報開跑前後,點差會變寬、跳空會變大,用週三的寬度設的停損到週五就是錯的。如果你抱著指數部位進那一週,問題不是 46.3 看多還是看空,而是你的停損距離是不是在前面有數據公布的情況下選出來的。
重點整理
- 46.3 是 1978 年以來 583 筆月度讀數中第二低;同一天 S&P 500 收在距離新高 0.1% 之內。這兩件事以前就同時存在過——2025 年 6 月到 10 月,每個月。
- 低情緒在這些資料裡不是看空訊號:最低十分之一的月份,未來一年報酬中位數 +17.6%,無條件是 +12.2%。
- 放空是更差的交易:低情緒月份中位數 −17.9%,隨機月份 −12.3%;中位數不利波動 22.8%,10% 停損有 83% 會被掃。
- 在 1% 風險下,能撐過那段不利波動的停損寬度,只留下約 0.04 倍名目部位。符合風險預算的部位,小到不值得做。
- 別用 4.7% 的通膨預期去推利率路徑:571 個月下來這份調查的絕對誤差中位數是 1.01 個百分點,而且誤差正負號會隨循環反轉。
我怎麼算出來的
S&P 500 日線 OHLC 來自 Yahoo Finance(^GSPC,1978-01-03 至 2026-10-09);信心、通膨預期、失業率與 CPI 來自 FRED(UMCSENT、MICH、UNRATE、CPIAUCSL)。每個情緒月份對齊到該月月底收盤價,進場點一定在公布之後;報酬算到十二個月後。放空統計從同一進場點起算 252 個交易日,不利波動以盤中最高價衡量。除明確提及處外,不含隔夜利息、點差與滑價。一次性腳本,非本站回測引擎產出。
風險分析器
量化特定事件風險,並計算對您投資組合的潛在影響。
相關係數矩陣
分析不同資產之間的統計相關性,避免過度暴露於單一風險。
Why Position Sizing Matters More Than Entry Signals
Entry signals decide where you trade; position sizing decides whether you survive. Why capital allocation dominates entry precision in leveraged CFD markets, and how to build a sizing rule you can actually follow.
本站圖表與分析僅供研究,不構成投資建議。
更多 新聞
 新聞2026-10-31
那斯達克 100 今年第三度進入回調——收盤價不同意
同一個星期五的回撤,用三種算法得到 -9.09%、-10.03% 與 -10.42%。你的券商用哪一個,決定你那天有沒有被掃出場。
 新聞2026-10-31
標普週五跌 1.82%,其中 64% 在開盤前就定價完了
半導體跌 6.98%、標普跌 1.82%,而大部分走勢是一個隔夜跳空。跳空與盤中的比例,對停損位置、成交價與週五真正做出來的那一筆交易,分別意味著什麼。
 新聞2026-10-17
油價站上 110 美元、那斯達克寫下 18 個月最慘一週:這個組合沒有前例
布蘭特原油週五收在 109.86 美元,WTI 單週大漲 10.41%;同一個五天裡那斯達克 100 跌了 5.49%。在 1,084 週的資料裡,這兩個數字從未同時出現。對槓桿部位來說,這代表什麼?