高盛把 USD/JPY 的目標價砍到 150:超過一半的空間是給隔夜利息的
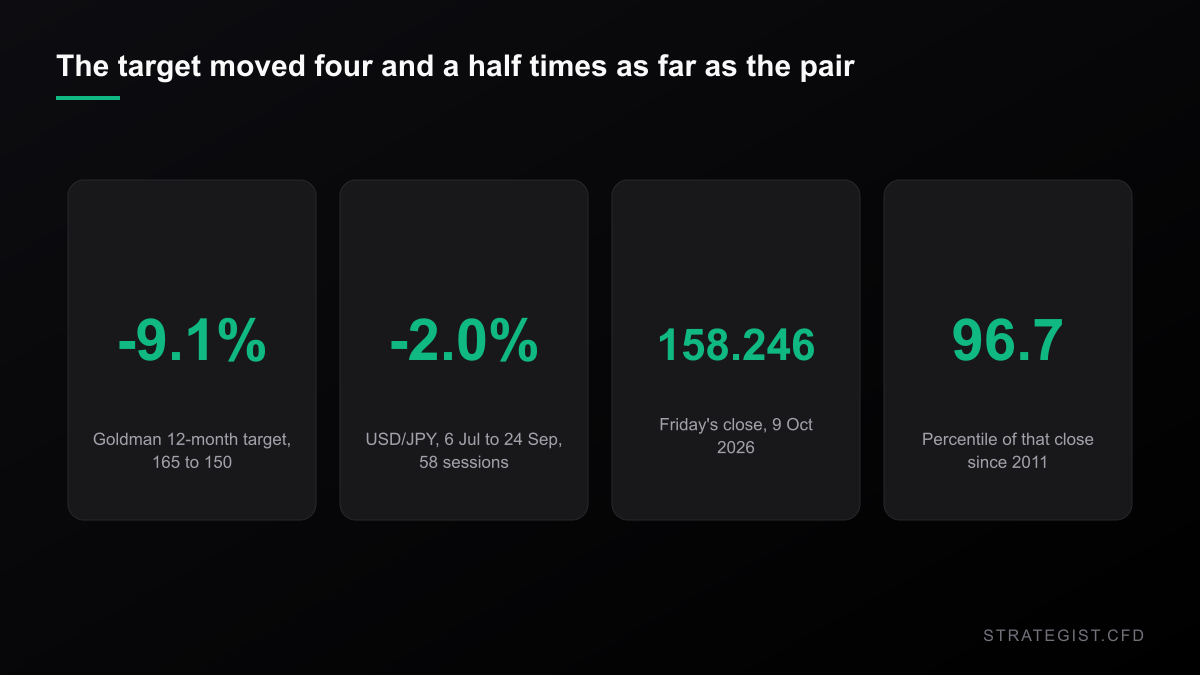
7 月 6 日,彭博報導高盛對 USD/JPY 的十二個月預測是 165。到了 9 月 24 日,同一個數字變成 150。一個本來該「一年不動」的目標價,在八十天內走了 9.1%。
同一段時間裡,匯率本身從 7 月 6 日的 162.088 走到 9 月 24 日的 158.811,五十八個交易日跌了 2% 出頭。目標價的位移,大概是它所預測標的的四點五倍。
這不是在酸高盛。預測本來就會被修正,那正是它的用途。但如果你是拿公開目標價在交易,修正的歷史就該跟那個價位一起寫進筆記裡。一個一季可以動 9% 的數字不是精準終點,任何押在小數第二位上的計畫,都是押在空氣上。
兩個目標價,相隔八十天
150 這個位置到底在哪裡
週五收盤 158.246。要走到 150,等於跌 5.21%,大約 825 個點(pip),也就是 8.25 日圓。
值得停下來想的是這件事:USD/JPY 上一次收在 150 或更低,是 2025 年 10 月 5 日的 149.606,三百六十九個日曆日之前;從那根收盤到現在,匯率漲了 5.78%。所以這個目標價不是在預測一個沒去過的地方,而是繞一圈回到市場一年前就站著的位置。
而且現在的匯率並沒有被拉到極端。週五收盤落在 2011 年以來所有收盤價的第 96.7 百分位,但只比今年 7 月 28 日的歷史收盤高點 163.864 低 3.43%,也幾乎正好落在 2026 年 152.278 到 163.979 區間的中間。它是高,但不是尖頭。
「一年跌 5.2%」多久發生一次
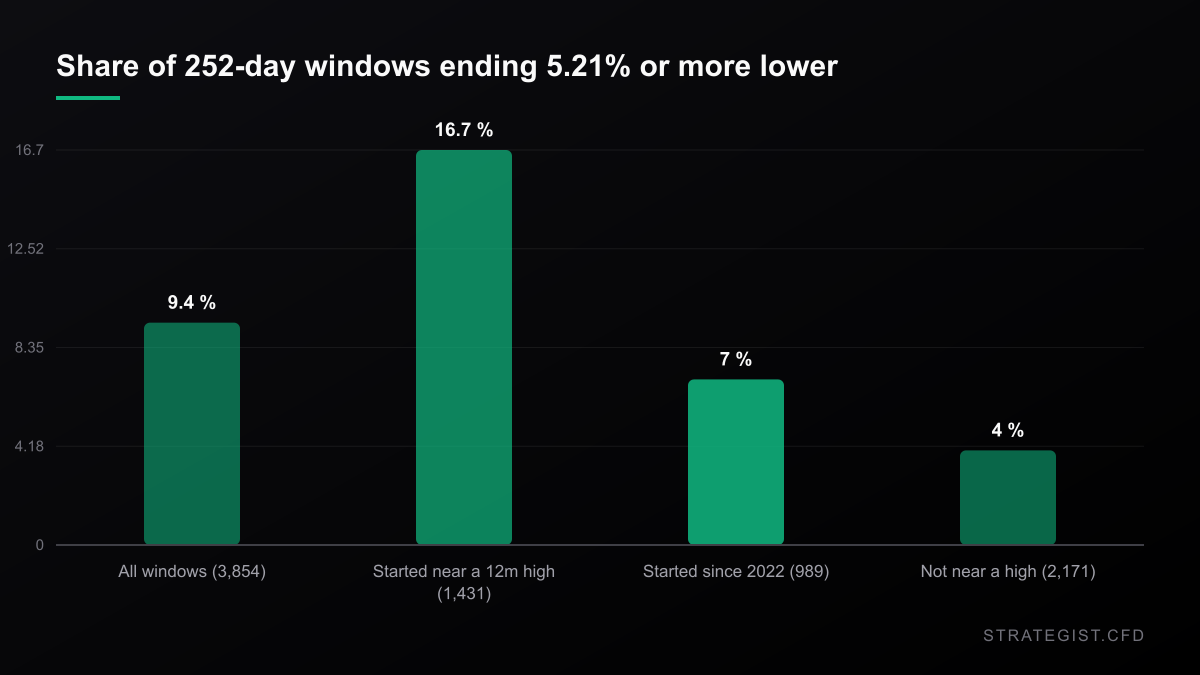
我用 Yahoo 的 USD/JPY 日線跑基準發生率,從 2011 年 1 月算到週五,共 4,106 個交易日;每個滾動 252 個交易日的窗口給一個觀察值,總共 3,854 個。
十二個月變化的中位數是 +2.98%。匯率往上漂,是因為這段期間利差幾乎是單向的。只有 9.4% 的窗口收在比起點低 5.21% 或更多的位置;只有三分之一收在起點之下;48.5% 落在正負 5% 之內。
滾動窗口會重疊,所以真正誠實的樣本是不重疊的那一份:十六個獨立年度。其中兩年達標——2015 年 11 月到 2016 年 10 月的 -14.03%,以及 2024 年 7 月到 2025 年 7 月的 -6.15%。十六次裡兩次。這個數字才是我會寫在圖上的。
「從高點附近出發」的條件,以及它僅有的五個樣本
條件可以收緊。只挑「起點在過去十二個月高點 3% 以內」的窗口——我們現在大概就在那裡,比 7 月的歷史收盤高點低 3.4%——命中率升到 16.7%(1,431 個窗口),其他情況只有 4.0%。但中位數幾乎沒動:+3.19% 對 +3.76%。
接著是洩氣的部分。這 1,431 個重疊窗口裡,只包含五段獨立期間,結果分別是 +23.8%、+14.4%、+3.6%、-4.7%、+21.2%。五次裡只有一次方向對,而且沒有一段跌到 -5.21%。條件化之後的基準發生率看起來漂亮一倍,底下卻只有五個觀察值,其中四個是反面證據。
還有體制的問題。把樣本從 2022 年切開,近的一半對放空方更不利:2022 年起算的窗口中位數 +5.05%,只有 7.0% 收在起點下方 5.21% 以外;2022 年之前是中位數 +2.16%、10.2%。日圓偏弱一直是主旋律,而基準發生率不會預測體制轉換——它只描述你現在身處的體制。
這個價位被碰到的次數,是被收在其中的四倍
「收在 150」跟「盤中到過 150」是兩件事,而兩者之間的落差,是這整篇最有用的一段。
同一批窗口裡,有 40.9% 在一年當中某個時刻盤中跌到起點下方 5.21% 或更多(中位數是第 62 個交易日碰到);但只有 9.4% 在第 252 天還在那裡。31.6% 的窗口是摸到之後又離開。
對 CFD 交易者來說,這是結構選擇,不是註腳。掛在 150 的限價單,大概十次有四次會成交;抱滿十二個月,則是十次有一次。如果你的計畫是後者,你交易的其實不是那個目標價,而是「日圓還會不會繼續貶」——目標價只是裝飾。
路徑比終點難看
放空 USD/JPY 會出事的方式不是慢慢磨,而是匯率往上衝。
在 252 天的窗口裡,對放空方而言「最大不利收盤」的中位數是 +7.49%,第九十分位是 +22.98%,樣本內最慘是 +33.04%。用盤中高點算,中位數是 +7.76%。
把這個數字跟目標放在一起看:放空 USD/JPY 的「中位數年度」,途中某個時刻會出現 7.5% 的帳面虧損,比你打算賺的 5.21% 還大。短天期也一樣咬人:任何 21 個交易日裡,對放空方不利的最大偏離中位數是 1.59%,十分之一會超過 4.64%。
而且它是單日發生的。2011 年以來最大的單日跳升,是 2013 年 4 月 4 日的 +3.82%、2011 年 11 月 1 日的 +3.39%、2014 年 11 月 3 日的 +3.32%,每一根都是政策或干預日。大約 4% 的交易日,單日波動超過 1%。
超過一半的空間,是進場的門票
接著是決定這筆交易值不值得做的部分。
十二個月的外匯目標價是「價格」預測,不是「報酬」預測。兩者的差額叫隔夜利息;而在一個抱滿一年的貨幣對上,隔夜利息不是可以四捨五入的東西。
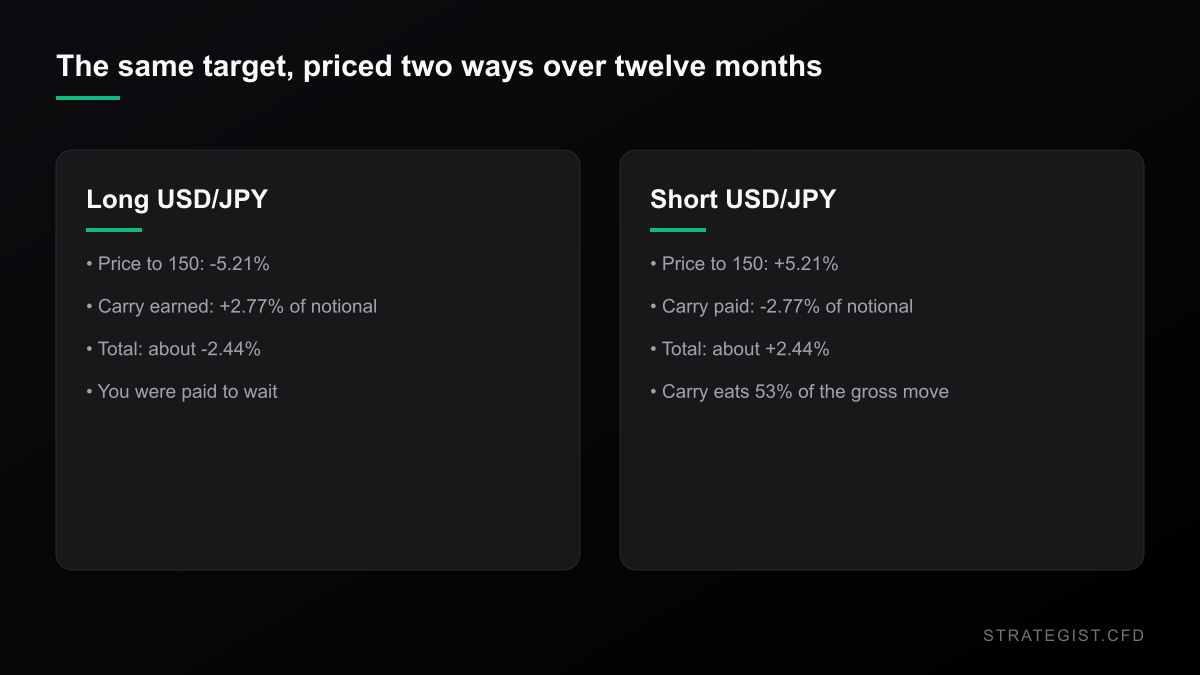
美國三個月國庫券利率在 10 月 8 日是 4.23%(FRED DGS3MO)。日本三個月銀行間利率在 2026 年 7 月是 1.458%,這是最新的公布月份(FRED IR3TIB01JPM156N)。差距是 2.77 個百分點。換不同的短率組合,數字落在 2.60 到 3.08 之間,所以抓 2.8 左右。
放空 USD/JPY 抱滿十二個月,成本大約是名目本金的 2.77%。走到 150 會給你 5.21%。在你還沒付任何點差之前,隔夜利息已經吃掉毛利的 53%。
這件事是雙向的,而這才是重點。如果你是做多,而高盛的價位判斷是對的,你並不會賠 5.21%,而是賠大約 2.44%——因為抱著等待的這段時間,你是收錢的那一方。
你的停損距離,決定隔夜利息帳單
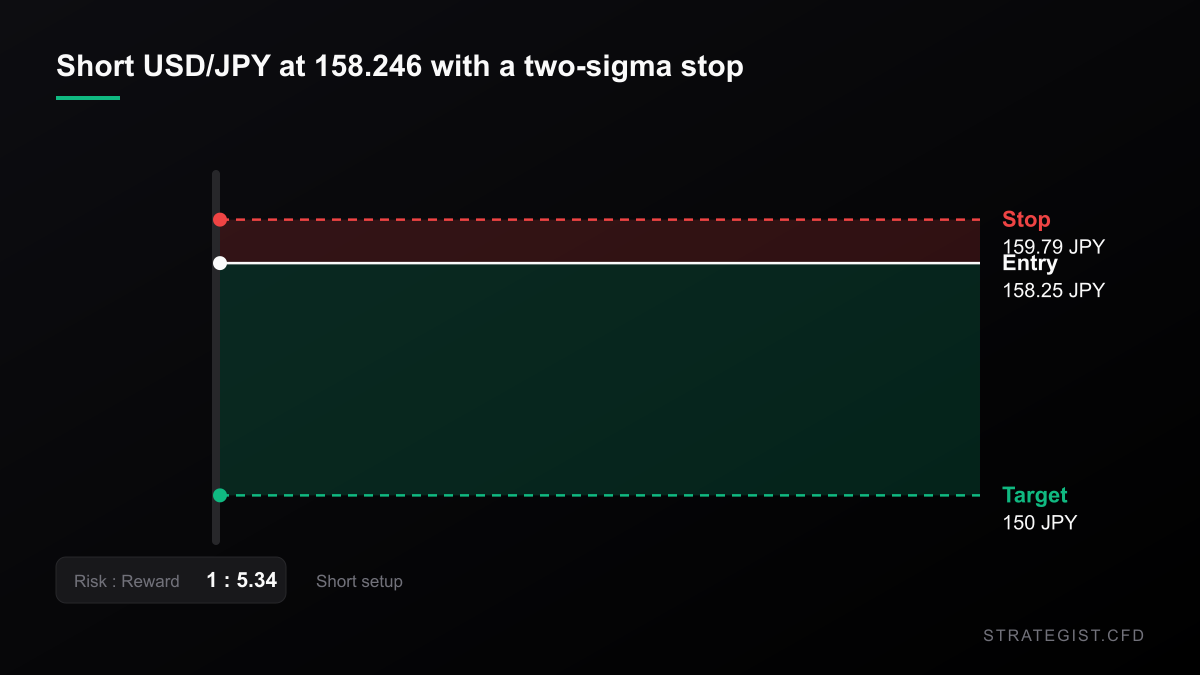
這裡是 CFD 機制悄悄接管決策的地方。隔夜利息是按名目本金計收的,而名目本金是由你的停損距離決定的。
假設帳戶 25,000、每筆風險 1%,也就是 250。0.25% 的停損可以買到 100,000 的名目部位,是帳戶的四倍,一年下來的隔夜利息是 2,770,等於 11.1R。把停損放到 3%,同樣 250 的風險只買到 8,333 的名目,隔夜利息降到 231,不到 1R。
而現在盤面給出來的停損距離很窄,因為盤面很安靜。二十日的日波動率是 0.336%,年化約 5.3%;2026 年的年化實現波動率 7.93%,在樣本十六年裡排第六安靜。兩個二十日標準差是 0.67% 的停損。在這個距離下,250 的風險買到 37,176 的名目,等於帳戶的 1.49 倍,一年的隔夜利息是 1,030,也就是 4.1R。走到 150 的毛利是 7.75R。如果都沒被掃掉,淨額約 3.6R。
但你會被掃掉。那個 0.67% 的停損,在樣本 96.2% 的 252 天窗口裡會被碰到,中位數四個交易日就碰到。就算用一整年的標準差算兩個 sigma(0.98%),也有 94.2% 的窗口會碰到,中位數八個交易日。3% 的停損在一年內仍會被碰到 80.2%,中位數四十二個交易日。
這個看法可能錯在哪裡
隔夜利息的算式,前提是利差維持不動,而這是整篇最軟的輸入。如果 BOJ 繼續升息,利差收窄、日圓同時走強——利息帳單下降的同時,價格也往你的方向走。目前把你的優勢砍半的兩個效應,會一起反轉。高盛自己給的下修理由就是 BOJ 緊縮,所以「預測」跟「等待的成本」並不是兩個獨立變數。
2.77% 是銀行間的利差,不是你的隔夜利息。零售 CFD 的庫存費是在券商加碼之後才報出來的,而且常常是多空雙向都扣,週三通常一次收三天來涵蓋週末。你真正的數字在你平台的庫存費表裡,而且會比我這個數字難看。
最後,整套基準發生率只有十六個獨立觀察值,其中兩次達標。這足以說明這種走勢不常見,卻遠遠不足以說明「在央行正在正常化的那一年,它不太可能發生」。
可以拿去用的部分
- 用總報酬報價,不要用價格。公式是(目標空間 − 月數 × 每月隔夜利息)÷ 停損距離。十二個月 5.2% 的目標,在扣成本前是一筆 2.4% 的交易。
- 先決定你要的是「那個價位」還是「抱到那一天」。掛 150 的限價單一年內約有 41% 的機率被碰到;抱到到期日則只有 9.4% 的機率收在那裡。這是兩筆不同的交易,部位規模也不一樣。
- 用「你付得起的隔夜利息」來決定部位,而不是用平台允許的最窄停損。在數個月等級的外匯部位上,停損距離是融資決策,不只是風險決策。
- 假設不利路徑的中位數是 7.5%。如果你的帳戶撐不住這個名目部位的這段路,目標價是多少都無關。
- 把目標價的修正歷史當成資訊。一個八十天動了 9.1% 的目標,不是精準價位。
風險分析器
量化特定事件風險,並計算對您投資組合的潛在影響。
The 10-Year Is at a 2007 High. The Carry Is the Trade.
The 10-year Treasury closed at 5.184%, the highest since July 2007 — and the S&P still finished the week up 1.21% with the VIX under 15. The stock-bond correlation has flipped sign since 2007, and the part of that which is not a forecast is the carry: it eats a forex setup's 0.6R target in about thirteen days.
Two Hikes in Four Days: Inside the USD/JPY Trap
The Fed decides Wednesday, the BOJ follows later in the week, and the yen is already sitting near a seven-month high. Here is how CFD traders should size it, hedge it, or just stay out of the way.
方法說明。本文所有計算使用 Yahoo Finance 的 USD/JPY 日線,2011 年 1 月 3 日至 2026 年 10 月 9 日,共 4,106 個交易日。2011 年之前的資料被排除,是因為 Yahoo 的 2008 年序列有明顯錯誤報價,包含 2008 年 12 月 8 日一根 +17.7% 的單日跳升、隔天完全回補。前向窗口是每個收盤價起算 252 個交易日、彼此重疊;獨立樣本則是不重疊的 252 日區塊。放空方的不利偏離以盤中高點衡量。隔夜利息使用 FRED 的 DGS3MO 與 IR3TIB01JPM156N,以及 Yahoo 的 ^IRX。庫存費加碼、點差與滑價均未計入。這些是放在 .workbuddy-ai/tmp/ 的一次性腳本,不是本站的回測引擎。
本站圖表與分析僅供研究,不構成投資建議。
更多 新聞
 新聞2026-10-31
那斯達克 100 今年第三度進入回調——收盤價不同意
同一個星期五的回撤,用三種算法得到 -9.09%、-10.03% 與 -10.42%。你的券商用哪一個,決定你那天有沒有被掃出場。
 新聞2026-10-31
標普週五跌 1.82%,其中 64% 在開盤前就定價完了
半導體跌 6.98%、標普跌 1.82%,而大部分走勢是一個隔夜跳空。跳空與盤中的比例,對停損位置、成交價與週五真正做出來的那一筆交易,分別意味著什麼。
 新聞2026-10-17
油價站上 110 美元、那斯達克寫下 18 個月最慘一週:這個組合沒有前例
布蘭特原油週五收在 109.86 美元,WTI 單週大漲 10.41%;同一個五天裡那斯達克 100 跌了 5.49%。在 1,084 週的資料裡,這兩個數字從未同時出現。對槓桿部位來說,這代表什麼?