銀行財報在週二、CPI 在週三:這對你的停損做了什麼
兩個日期,相隔三十小時
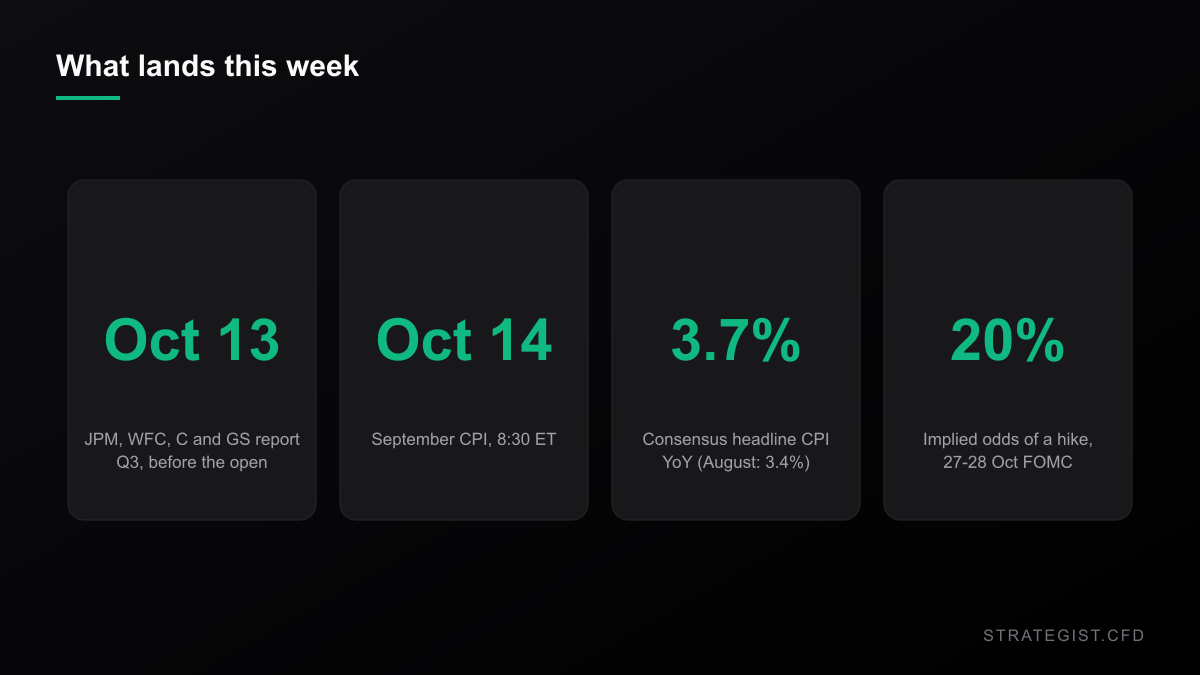
週五收盤,S&P 500 收在 7,811.54,VIX 14.84,JPMorgan 收在 $332.99。這組數字看不出任何東西。接下來是行事曆說話:JPMorgan、Wells Fargo、Citigroup、Goldman Sachs 都在週二開盤前公布第三季財報,九月 CPI 則在週三美東 8:30 出爐。兩個獨立的震撼,相隔大約三十小時,中間夾著一個週末和一個再普通不過的交易日。
市場共識預期整體 CPI 年增 3.7%,高於八月的 3.4%,主要反映汽油價格。核心 CPI 預期維持在 2.4%。克里夫蘭聯準銀行的 nowcast 給整體年增 3.60%、月增 0.53%。期貨市場對 10 月 27-28 日 FOMC 升息的隱含機率約 20%,12 月前至少升一次的機率約 81%。而這整套背景,是建立在聯準會已經在升息的基礎上——它在 9 月 16 日升了 1 碼。
但這些都不是交易。真正的問題比較小:你手上抱著部位進週二,再抱進週三,而你的停損停在週五下午設的位置。歷史對那張停損單說了什麼?
指數完全沒感覺
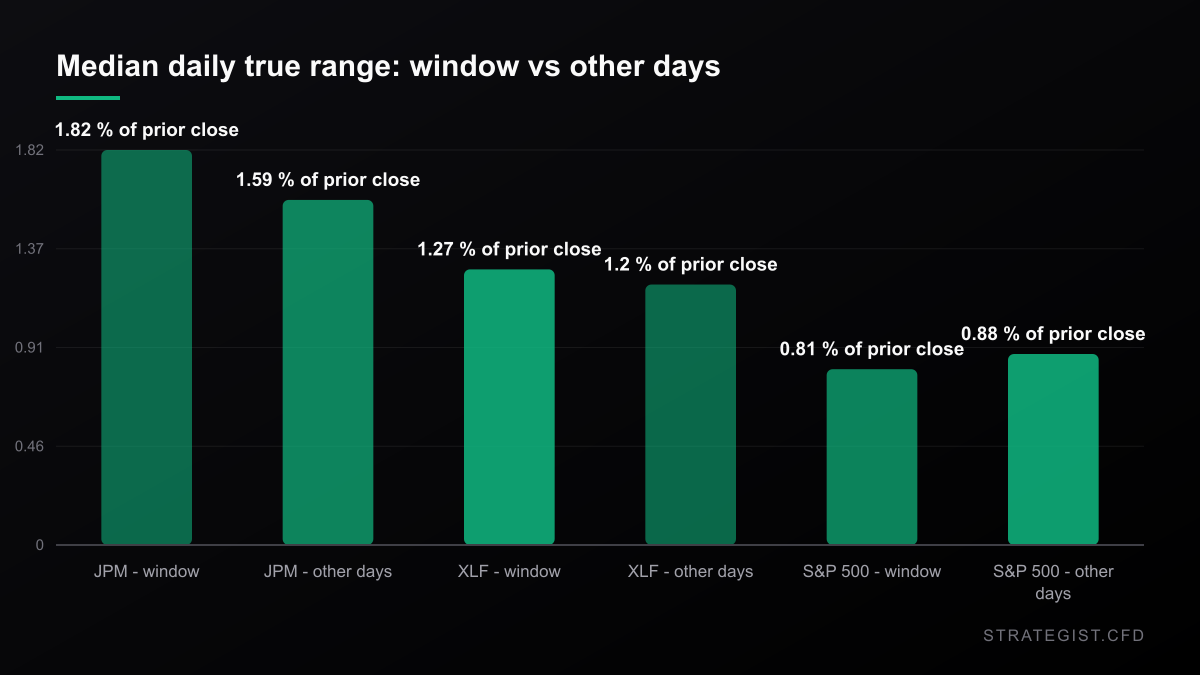
我抓了 JPM、XLF 金融類股 ETF 和 S&P 500 的日線,把 2015 年以來每個交易日切成兩堆:一月、四月、七月、十月月中那一段(每月 9 日到 18 日,大型銀行公布財報、CPI 也常落在這段),以及其他所有日子。結果是 323 個窗口交易日對 2,637 個其他日子。這是行事曆的替代變數,不是真正的財報日期清單,後面會講清楚。
對指數來說,答案是:沒有差別。窗口內的真實振幅中位數是 0.81%,窗口外是 0.88%——窗口其實更安靜。收盤對收盤的絕對變動中位數是 0.46% 對 0.50%。如果你的部位是 SPX 或 US30 的 CFD,「財報超級週」這句話描述的是新聞台,不是你的風險輪廓。
這很合理。四家銀行占指數權重不過幾個百分點,它們各自獨立的跳空在進到你的損益之前就已經被平均掉了。你為抱過這週多付的代價,是「個股」的代價。指數層級根本不存在這個東西。
振幅變大,收盤沒動
JPM 是另一回事。窗口內的真實振幅中位數是 1.82%,窗口外 1.59%,大約寬 14%。尾部也變寬:第 90 百分位從 2.99% 拉到 3.41%。
但收盤價幾乎沒動。絕對收盤變動的中位數,窗口內 0.82%,窗口外 0.79%,基本上同一個數字。也就是說,這一天走得比較遠,最後卻停在跟平常差不多的地方。
這個組合最貴。振幅加大卻沒有多出方向性的報酬,正是那種「停損設在前一天收盤價、結果被噪音掃掉而不是被資訊掃掉」的環境。股票當天來回兩個多百分点,收盤離起點只有 0.8%,而你在當天最爛的價格被踢出場。
從週五收盤到週三收盤
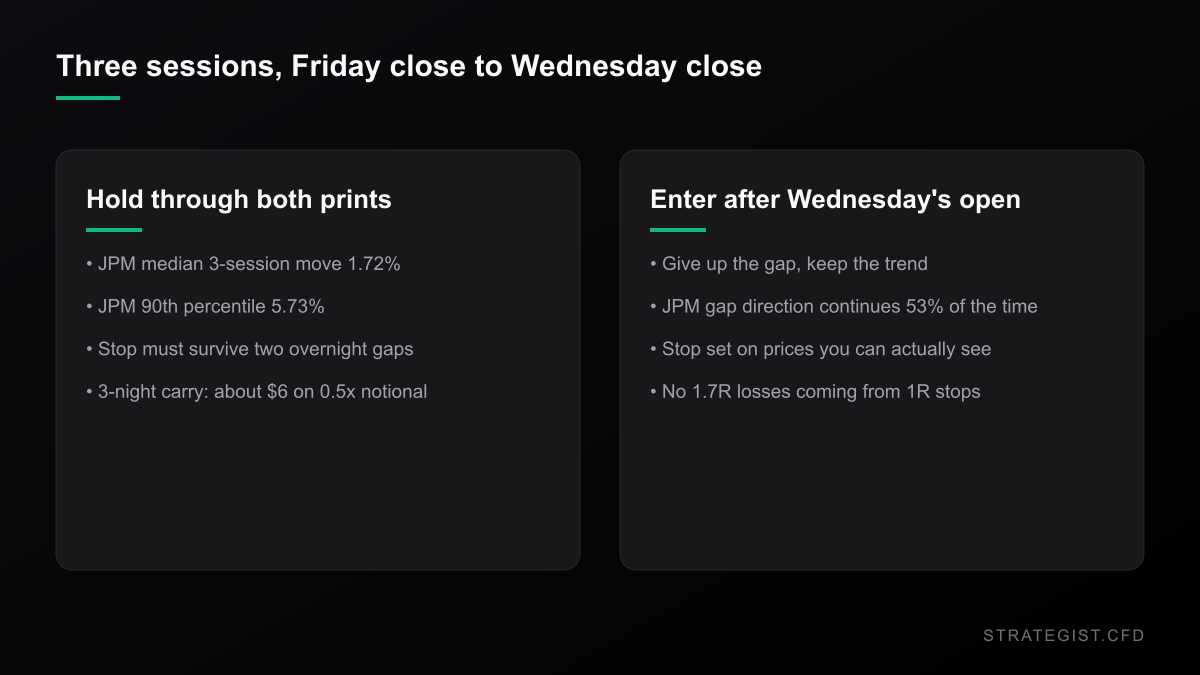
現在抱整段。週五收盤到週三收盤是三個交易日——10 月 12 日週一、13 日週二、14 日週三——兩個催化劑都在裡面。對 JPM 來說,窗口內三段時間的絕對變動中位數是 1.72%,乾淨的三日區間是 1.43%;第 90 百分位是 5.73% 對 3.99%。分配的中間大約寬 20%,尾部大約寬 44%。
XLF 介在中間,這也合理:1.36% 對 1.13%,中位數寬 20%,但尾部不變。類股 ETF 承受的是個股的平均值,把單一公司的爆量行情稀釋掉了。指數,再一次,什麼都沒有——0.85% 對 0.90%。
你的停損是收盤價,消息是開盤前的數字
真正咬人的機制在這裡。銀行財報在開盤前出來,CPI 在美東 8:30 出來,比開盤早九十分鐘。兩件事都不會在你盯著 K 線的時候發生,它們全部落在隔夜跳空裡,而你那張週五收盤價設的停損單,必須撐過一個它從來沒看過的價格。
2015 年以來的 JPM,隔夜跳空的中位數是 0.44%,盤中變動的中位數是 0.66%。用變異數來看,跳空占了當日波動大約 44%。進到窗口後,跳空中位數從 0.43% 升到 0.53%。
真正重要的是那個不利的尾巴。抱著 JPM 多單過夜,光是開盤就穿過 1% 停損的日子占所有日子的 8.9%,在窗口內是 10.5%。穿過 2% 停損:2.7%,窗口內 4.6%。穿過 3% 停損:0.9%,窗口內 1.9%。而一旦真的跳過去,平均的不利跳空在 1% 停損下是 1.94%,在 2% 停損下是 3.34%——大概是你原本預算的 1.7 到 1.9 倍。
把它算成拖累:每一百次抱過夜,1% 的停損會因為跳空滑價吃掉大約 8.4R;2% 的停損大約 1.8R;3% 的停損 0.7R。在這裡,停損距離做的事比進場點多。
1% 的風險到底買到什麼
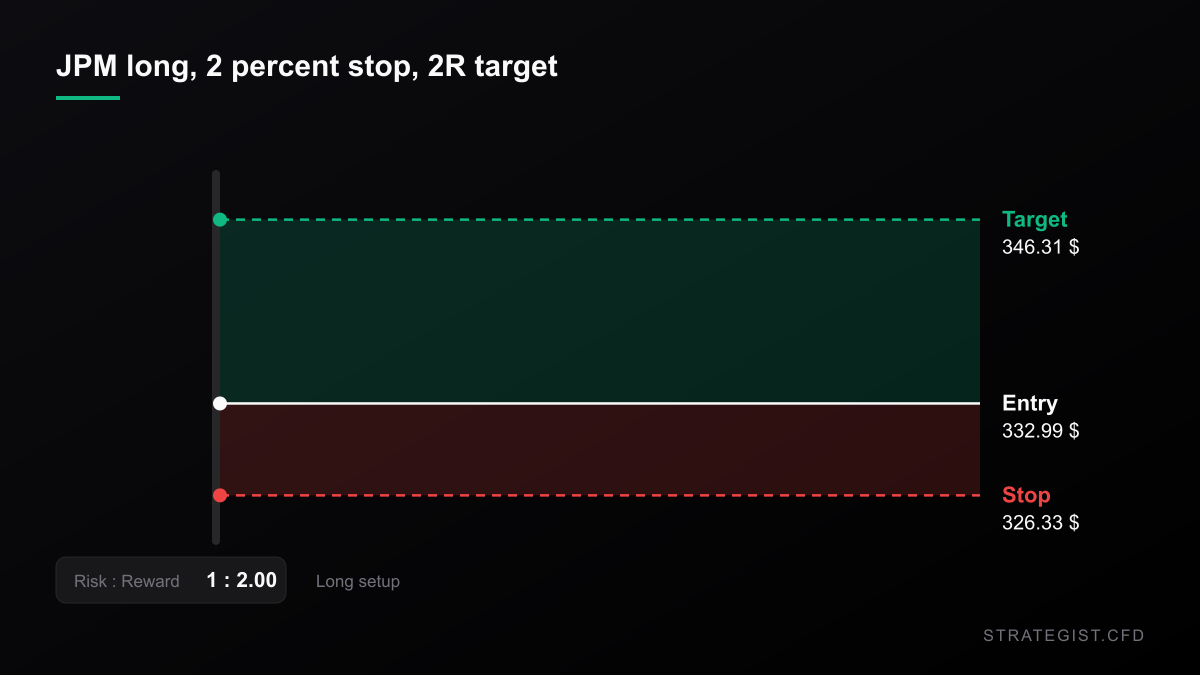
在 $25,000 的帳戶上,1% 風險是 $250。JPM 在 $332.99 用 2% 停損,停損價是 $326.33,名目部位 $12,500——半個帳戶。用 1% 停損的話,停損價 $329.66、名目部位 $25,000,等於一倍帳戶,而且你為了這個「優勢」要付三到四倍的跳空滑價。
直覺上會想選比較窄的停損,因為它可以讓你抱更多。但對事件週來說,數字講的是相反的事:比較窄的停損,才是那個把 1R 的虧損變成 1.9R 虧損的東西,而且大約每十一次就來一次。停損放寬、部位縮小、美元風險不變,意外少很多。
這次的隔夜利息只是尾數
這點值得講清楚,因為它跟我以前寫持有成本的結論相反。$12,500 名目部位抱三個晚上,用 13 週國庫券的 4.06% 加 2% 券商加碼,是 $6.22,等於 0.025R。在三天等級的持有期間,隔夜利息是雜訊。
這不是因為 CFD 便宜,而是因為暴露時間短。隔夜利息跟時間和名目部位成正比,跳空風險則跟事件成正比。當持有期間是用「天」在算的時候,你的融資成本那一行只是註腳,滑價那一行才是全部。融資的算術,留給你打算抱好幾週的交易。
要逆勢還是順勢
所以跳空發生了。要順著做還是逆著做?對 JPM 來說,開盤跳空超過 1.5% 的日子——2015 年以來有 277 天,約占所有日子的 9%——盤中延續跳空方向的比例是 53.1%。平均延續幅度 1.41%,平均反向幅度 1.66%。就是丟銅板,而且如果你追方向,賠率還稍微對你不利。
指數的行為不一樣:跳空超過 1.5% 之後,S&P 延續的比例是 66%,樣本 53 次。跟這篇其他小樣本數字一樣的但書——十一年裡 53 次不算多,而且 2020 年貢獻了不小的一部分。
這個看法可能錯在哪裡
好幾個地方。第一,窗口是用行事曆日期定義的,不是用真正的財報日和 CPI 日。Bank of America 比其他四家晚公布,CPI 近年則落在 10 日到 15 日之間。分類錯誤會把效果稀釋掉,所以這些數字大概低估了真正「財報當日」樣本會顯示的東西——但同時,用日線我也無法把財報的震撼跟通膨數據的震撼分開。
第二,2015 年以來 323 個窗口交易日不算大樣本,而且彼此不獨立。每一年的四月窗口都共享那一年的總體環境。2% 停損在窗口內 4.6% 的發生率,背後大約是十五次事件。第三,跳空統計只從 2015 年起算,因為更早之前 Yahoo 對指數開盤價的資料不能用——全樣本跑出來的隔夜跳空中位數是 0.008%,那不是一個真實的數字。
第四,條件平均數是尾部在撐的。「平均不利跳空 3.34%」是一個包含幾根超過 5% 的單日所算出來的平均數;真的穿過 2% 停損之後,不利跳空的「中位數」比較低。而且這一切都還沒算開盤時的買賣價差——在數據公布後的前幾分鐘,CFD 的點差可能是平常時段的數倍。
可以拿去用的部分
- 先搞清楚你到底在交易什麼商品。如果是指數 CFD,上面全部不適用——窗口比平均還安靜。如果是 JPM、BAC 或 C,就全部適用。
- 在週一之前決定:兩個數據你都要抱過,還是兩個都不抱。只決定其中一個、另一個臨場發揮,正是人們在財報週二卻用平常週二的部位規模的原因。
- 如果你要抱,停損要設在跳空可能把你帶到的地方,而不是圖表上支撐在哪。個股銀行抱過這週,3% 跟 1% 是完全不同的東西。
- 想要資訊但不想吃跳空,就等週三開盤後第一根小時線再進場。你會讓掉一部分行情,但也會停止為 1R 的虧損付 1.7R。
- 下單前查一下券商的隔夜融資利率,但別讓它主導三天的持有決策。它就六塊錢。
風險分析器
量化特定事件風險,並計算對您投資組合的潛在影響。
財經日曆
追蹤高影響力的全球事件,提供即時更新和歷史波動率分析。
Nasdaq Up 3%, Dow Down 3.5%: What a Split Month Does to Your Stop
Core PCE printed 3.0% against 3.3% expected, and the tape answered unevenly: Nasdaq 100 up, Dow down. September's gap between the two sits in the top 7% of months since 1992, and it changes the stop distance you should be using.
Why Position Sizing Matters More Than Entry Signals
Entry signals decide where you trade; position sizing decides whether you survive. Why capital allocation dominates entry precision in leveraged CFD markets, and how to build a sizing rule you can actually follow.
方法說明。本文使用 Yahoo Finance 日線 OHLC:JPM(1990-01-02 至 2026-10-09)、XLF(1998-12-22 起)、^GSPC 與 ^VIX(1990-01-02 起)。所有跳空統計只用 2015 年以後的資料,因為更早的指數開盤價不可靠。「窗口」是機械化篩選:交易日落在 1、4、7、10 月的 9 日到 18 日者——2015 年以來 323 個交易日,對照 2,637 個其他交易日。跳空=開盤/前日收盤;盤中=收盤/開盤;真實振幅=(最高-最低)/前日收盤。條件跳空數字只針對不利方向做條件化。融資用 13 週國庫券(^IRX,2026-10-09 為 4.057%)加 2% 券商加碼。CPI 共識數字取自 Admirals 10 月 8 日的預覽與克里夫蘭聯準銀行 10 月 7 日的 nowcast,發布時程取自 BLS。這是行事曆季節性研究,不是任何交易策略的歷史回測,也不對任何系統的報酬做任何主張。
本站圖表與分析僅供研究,不構成投資建議。
更多 新聞
 新聞2026-10-31
那斯達克 100 今年第三度進入回調——收盤價不同意
同一個星期五的回撤,用三種算法得到 -9.09%、-10.03% 與 -10.42%。你的券商用哪一個,決定你那天有沒有被掃出場。
 新聞2026-10-31
標普週五跌 1.82%,其中 64% 在開盤前就定價完了
半導體跌 6.98%、標普跌 1.82%,而大部分走勢是一個隔夜跳空。跳空與盤中的比例,對停損位置、成交價與週五真正做出來的那一筆交易,分別意味著什麼。
 新聞2026-10-17
油價站上 110 美元、那斯達克寫下 18 個月最慘一週:這個組合沒有前例
布蘭特原油週五收在 109.86 美元,WTI 單週大漲 10.41%;同一個五天裡那斯達克 100 跌了 5.49%。在 1,084 週的資料裡,這兩個數字從未同時出現。對槓桿部位來說,這代表什麼?