指數跌 1.06%,三十檔大型股裡有十三檔上漲
週三的數字,以及它對盤面做了什麼
九月 CPI 年增率公布 3.7%,高於市場原先預估,核心 CPI 2.6%,汽油月增 9.1%——按 CNBC、Reuters、WSJ 的報導,這是四個月來首次加速。一小時之內,重定價無所不在:十年期公債殖利率回到 5.24%,升息押注跳升,比特幣跌破 82,000 美元,十月會議升息被重新放回檯面上。
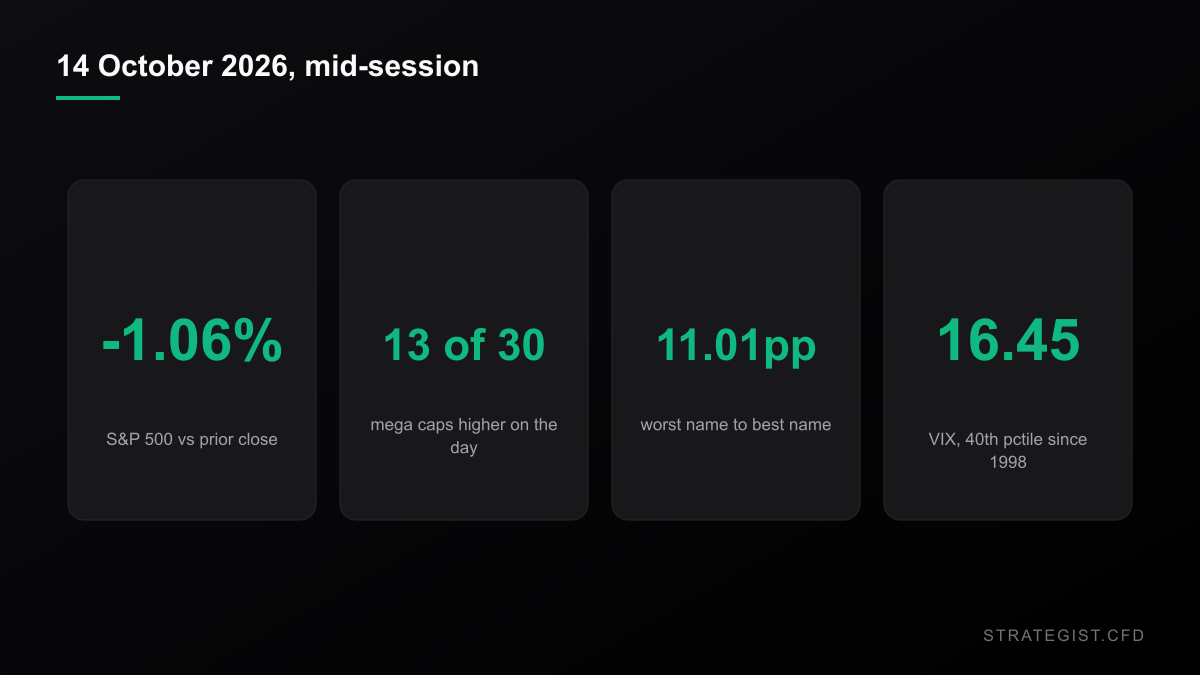
紐約盤中段,S&P 500 跌 1.06% 至 7,722.76,VIX 由 15.27 升到 16.45,小型股更慘——IWM 跌 1.90%。黃金跌約 2%,白銀跌約 6%。
接著看零件。三十檔美國大型股裡,有十三檔是上漲的。Merck +3.75%、UnitedHealth +2.83%、Walmart +2.38%、Chevron +2.00%。另一端:Oracle −7.26%、Bank of America −5.55%、AMD −5.34%、Intel −3.64%、Meta −3.33%。最差到最好相差 11.01 個百分點,而指數只走了一個百分點。
重點是那個落差,不是那個數據。一個讓指數走 1% 的數字,對做指數的人是普通的一天;對持有零件的人,一點也不普通。
指數做了它本來就被定價好的事
VIX 16.45 隱含的單日波動是 16.45 ÷ √252 = 1.04%,指數實際走出 1.06%。指數一點也不異常,而 16.45 只落在 1998 年以來所有 VIX 收盤的第 40 百分位。在 S&P 跌逾 1% 的日子裡,VIX 中位數是 24.63——週三的讀值落在這些日子的最底層十分之一。選擇權市場整場都在睡。
這正是陷阱所在。「市場跌了 1%」是螢幕上唯一表現正常的數字。
一個百分點的指數日,會對三十檔個股做什麼
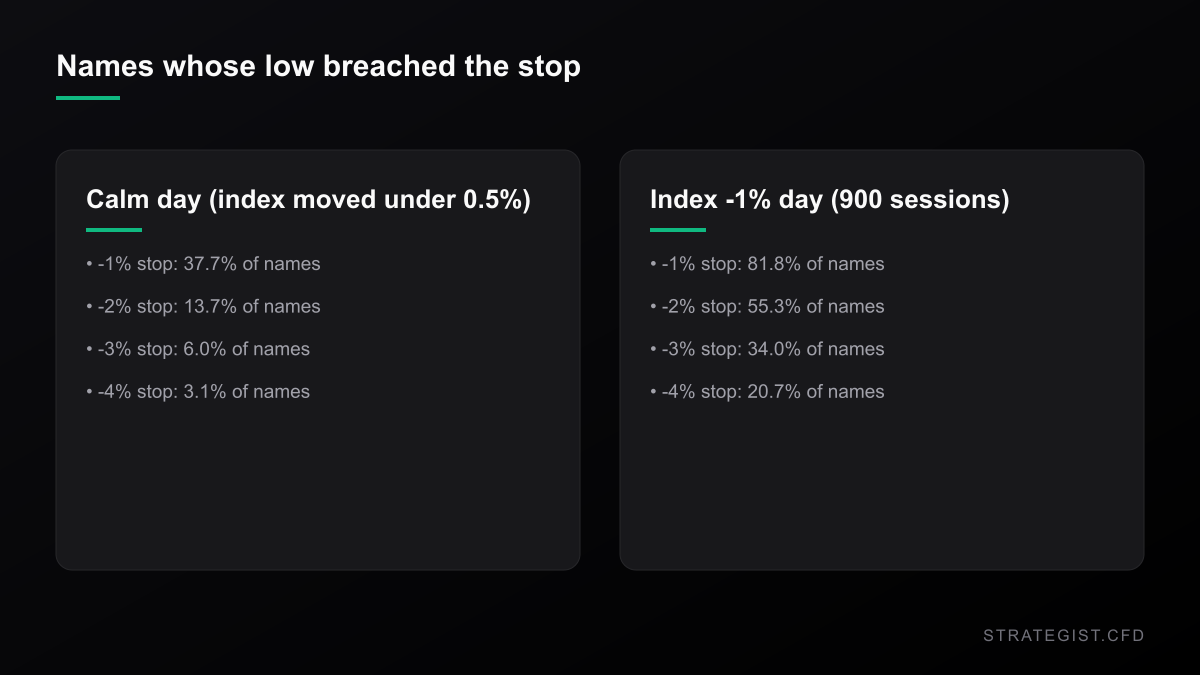
我抓了三十檔美國大型股從 2000 年 1 月以來的日線:6,734 個已收盤的交易日,其中 900 天指數收跌 1% 以上,3,186 天指數波動不到 0.5%。然後我量的是零件,不是整體。
平靜日裡,個股絕對漲跌的中位數是 0.63%;指數跌 1% 的日子裡是 1.63%,2.6 倍——單看這個沒什麼意思,指數日大,個股日當然大。真正要命的是尾端。盤中最低價跌破前一日收盤 3% 以上的個股占比,從平靜日的 6.0% 跳到震撼日的 34.0%。中位數的移動放大 2.6 倍,但「走到足以打掉 3% 停損」的檔數放大 5.7 倍。
而且這不是指數造成的。把每檔個股的日報酬對指數報酬做迴歸,指數在震撼日只解釋橫斷面變異的 19.2%,平靜日 2.6%;beta 兩者都約 0.99。也就是說,即便在所有人歸類為 risk-off 的這一天,單一部位發生的事有超過五分之四與指數無關。
相關係數矩陣
分析不同資產之間的統計相關性,避免過度暴露於單一風險。
兩週前我們做過上漲版的同一件事,結論是分歧度預測的是幅度不是方向——
Nasdaq Up 3%, Dow Down 3.5%: What a Split Month Does to Your Stop
Core PCE printed 3.0% against 3.3% expected, and the tape answered unevenly: Nasdaq 100 up, Dow down. September's gap between the two sits in the top 7% of months since 1992, and it changes the stop distance you should be using.
用收盤價會低估一半
上面每個穿透率都用盤中最低價,因為停損真正遇到的是盤中價。同樣的算法改用收盤價,畫面會柔和很多:震撼日當天收盤跌破前收 3% 以上的個股占 23.0%,但盤中曾經到過那裡的是 34.0%。任何用收盤價分布來校準停損距離的人,都把自己被掃出場的頻率低估了大約一半。
風險因子是「哪一天」,不是「哪一檔」
穿透率在震撼日之間並不穩定。3% 停損下,中位的震撼日掃掉籃子的 30%,最兇的十分之一掃掉 66.7%,最溫和的十分之一只掃掉 10%。把這個穿透率的逐日變異拿去跟「各檔彼此獨立」的理論值相比,實測高出 7 到 10 倍。白話版:你持有哪些股票,遠不如今天是哪一天重要。選股無法分散一個行事曆事件。
停損該放哪裡
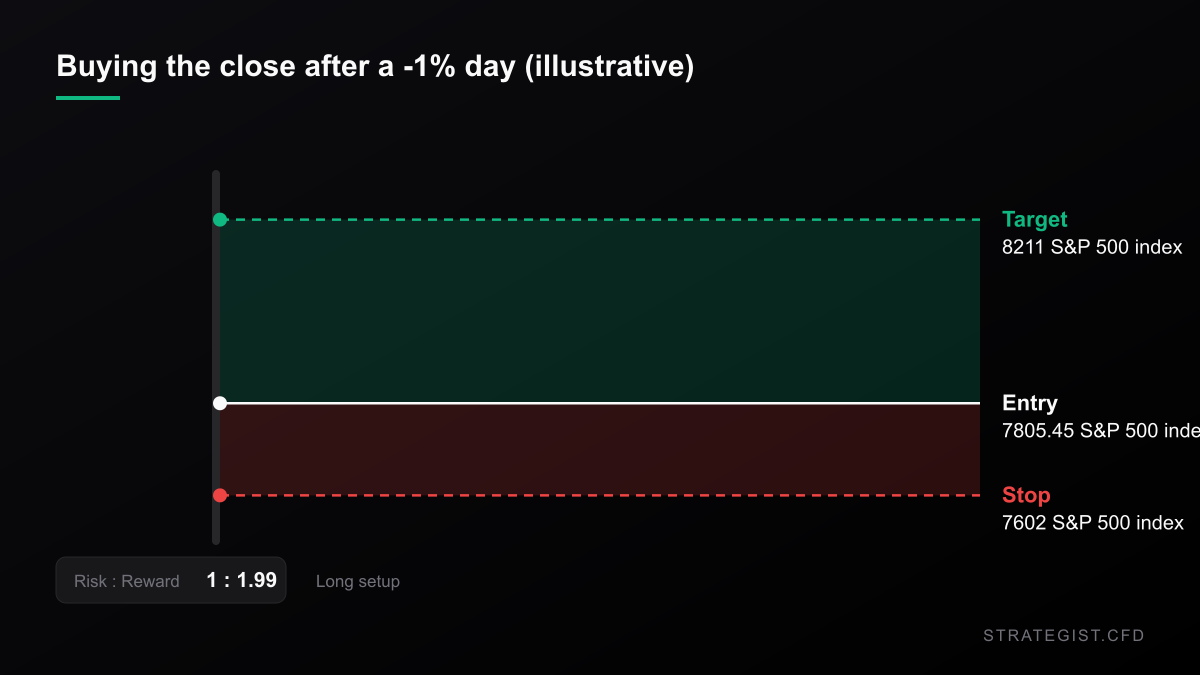
假設你在指數跌 1% 那天的收盤價買進——例如週二的 7,805.45。2000 年以來 900 個這種日子裡,進場後的最深低點中位數是五個交易日內 −1.98%、十個交易日內 −2.62%、二十個交易日內 −3.57%。指數上放 3% 停損,十個交易日內被觸及的機率是 41.8%,無條件基準則是 28.0%。
該吵的是這個數字,不是進場點。一個放在「十個交易日中位不利波動」裡面的停損,不是風險管理,是送錢給對手方。
更寬的停損要付什麼代價
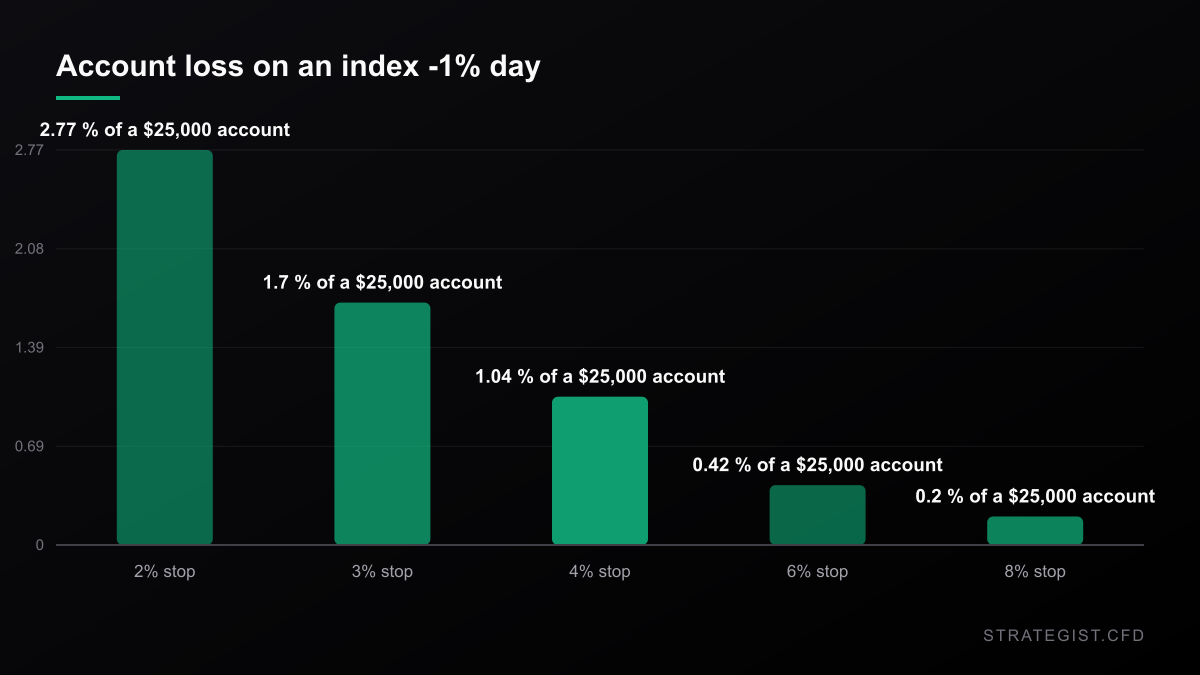
假設一個 25,000 美元的帳戶、每筆部位風險 1%、共五筆多單。2% 停損下每筆名目 12,500 美元,整本書毛曝險 2.5 倍權益,而平均一個震撼日會掃掉五筆中的 2.77 筆——單日約 2.77% 的帳戶,對比指數中位數 1.59%。把停損拉到 8%,同一天只掃掉 0.20 筆,代價 0.20%。
這不是免費的。固定比例風險意味著更寬的停損就是更小的部位:2% 停損是每檔 0.50 倍權益,8% 停損是 0.13 倍。對你有利的 3% 行情,第一本書賺 1,875 美元,第二本只賺 469 美元。你是在拿上行空間買存活率,而且在週三這種日子這筆交易看起來划算——但它是取捨,不是鐵律。
風險分析器
量化特定事件風險,並計算對您投資組合的潛在影響。
Why Position Sizing Matters More Than Entry Signals
Entry signals decide where you trade; position sizing decides whether you survive. Why capital allocation dominates entry precision in leveraged CFD markets, and how to build a sizing rule you can actually follow.
反彈,以及為什麼它不是訊號
CPI 利空日的誘惑是進場接刀。歷史上,在指數跌 1% 那天收盤買進,確實比隨機收盤買進稍好:五日中位報酬 +0.55% 對無條件 +0.31%,二十日 +1.60% 對 +1.19%。但二十日窗口收正的占比是 61.2%,低於基準的 63.2%。中位數更高、勝率更低——那是波動更多,不是方向更明確。這裡沒有值得加碼的邊際。
不過分歧度確實會延續。震撼日隔日的橫斷面分歧度中位數是 1.678,全體日的中位數是 1.371。不管指數怎麼走,明天很可能又是寬的一天。
這個看法哪裡會錯
三件事,照該困擾你的程度排序。第一,這三十檔是「今天」選出來的:它們是存活者,是全球流動性最好的股票,而且比任何真實的投資組合都更貼近指數。一本中型股的書,或任何有題材加持的組合,都會比這裡的每一個數字更糟。第二,週三的盤在撰寫當下還沒收盤,所以今天的數字是盤中值、還會動;用來比較的每一個分布都只採用已收盤的 K 棒,截至週二收盤。第三,這些是描述性的計數,不是模型。穿透率假設停損停在「前一日收盤下方固定百分比」、沒有跳空保護、成交沒有滑價——實務上真實成本會高於 2.77%,不會更低。
方法交代,方便你重現:三十檔美國大型股加 ^GSPC、^VIX 與九檔類股 SPDR 的日線 OHLC,用 yahoo-finance2 抓取,所有統計區間為 2000-01-04 至 2026-10-13;「震撼日」定義為指數收跌 1% 以上的已收盤交易日,「平靜日」為波動不到 0.5% 的日子。不利波動以日內最低價衡量,前瞻報酬採收盤對收盤,二十日窗口重疊。
到底該拿它做什麼
- 用盤中低價校準停損距離,不要用收盤價。收盤價藏掉大約一半的掃損。
- 任何有固定公布時間的事件之前,先決定停損距離。決定這本書能活下多少的是它,不是進場點。
- 算事件前的毛曝險,不要一筆一筆算。五筆各 1% 風險的部位,若同一天全部被掃就是帳戶的 5%,而在震撼日它們會一起被掃。
- 別再把「指數跌 1%」讀成「你的書跌 1%」。週三個股中位數移動是指數的 1.53 倍,在震撼日中排前 3%。
- 如果你做的是指數本身,上面大部分可以略過:VIX 16.45 就說明指數的移動早已被定價。
本站圖表與分析僅供研究,不構成投資建議。
更多 新聞
 新聞2026-10-31
那斯達克 100 今年第三度進入回調——收盤價不同意
同一個星期五的回撤,用三種算法得到 -9.09%、-10.03% 與 -10.42%。你的券商用哪一個,決定你那天有沒有被掃出場。
 新聞2026-10-31
標普週五跌 1.82%,其中 64% 在開盤前就定價完了
半導體跌 6.98%、標普跌 1.82%,而大部分走勢是一個隔夜跳空。跳空與盤中的比例,對停損位置、成交價與週五真正做出來的那一筆交易,分別意味著什麼。
 新聞2026-10-17
油價站上 110 美元、那斯達克寫下 18 個月最慘一週:這個組合沒有前例
布蘭特原油週五收在 109.86 美元,WTI 單週大漲 10.41%;同一個五天裡那斯達克 100 跌了 5.49%。在 1,084 週的資料裡,這兩個數字從未同時出現。對槓桿部位來說,這代表什麼?