油價單日跳 3%、股市照跌——十一年的數據說這組合很罕見
週四盤中
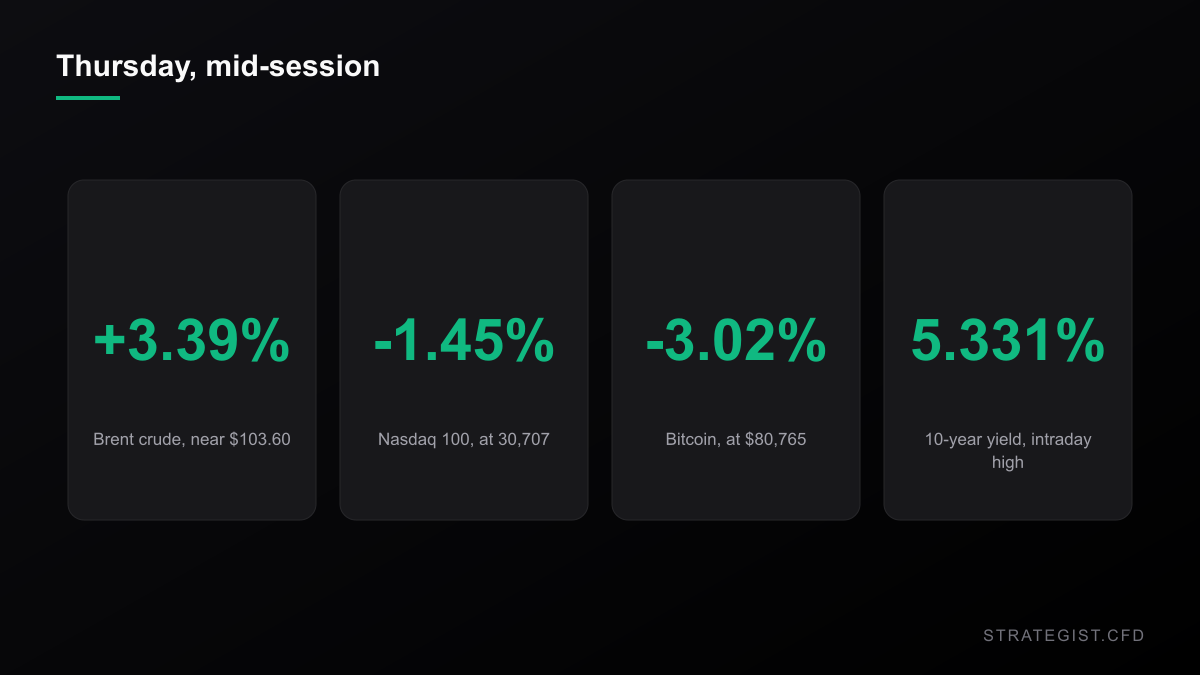
布蘭特原油週四盤中最高來到 105.91 美元,紐約午後回到 103.60 附近,單日 +3.39%。WTI 報 91.03 美元、+3.12%。觸發原因很熟悉:波斯灣又有船隻遇襲,加上 Barron's 形容全球庫存「薄得可怕」。
但接下來的盤面不是整塊移動。那斯達克 100 跌 1.45%、報 30,707;標普 500 跌 0.65%;道瓊只跌 0.17%——基本上等於沒動。黃金升 0.18%、報 4,148 美元,白銀卻跌 1.32%、報 59.11 美元。比特幣跌 3.02%、報 80,765 美元,乙太幣跌 6.12%、報 2,416 美元。十年期美債殖利率盤中一度觸及 5.331%,隨後回到 5.25%。
這是個很亂的盤。標題寫的「油價漲、通膨疑慮回來、股市跌」,比實際發生的整齊得多。白銀跌、黃金漲;道瓊撐住、那斯達克跌掉 1.5%。如果你週四手上抱著四五個 CFD 部位,有些順你的方向、有些沒有,而沒有順你的那幾個,大概不是你事先會猜到的那幾個。
3% 的油價日,過去到底發生什麼事
所以我去量了。九個標的——標普 500、那斯達克 100、黃金、白銀、WTI、比特幣、EUR/USD、十年期殖利率、美元指數——2015 年 1 月到 2026 年 10 月 6 日的日收盤,只取九個都有交易的日期對齊。總共 2,601 筆。週四不在裡面:我抓資料的時候美股還在盤中,一根沒走完的 K 棒不是資料點。
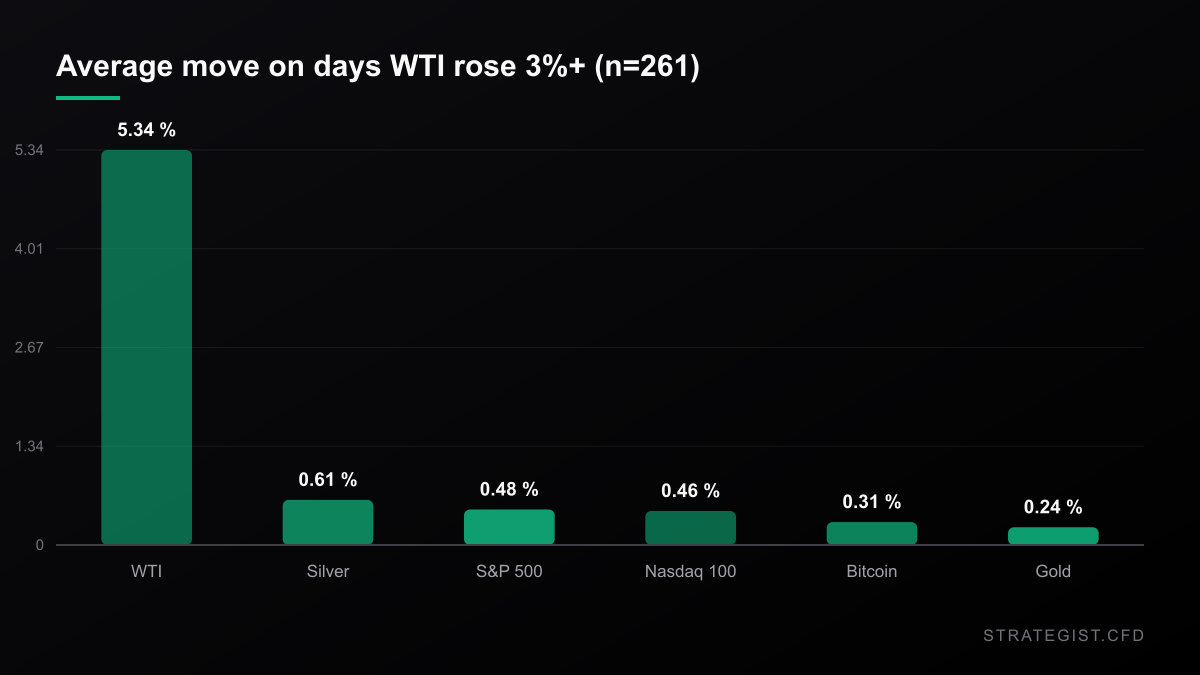
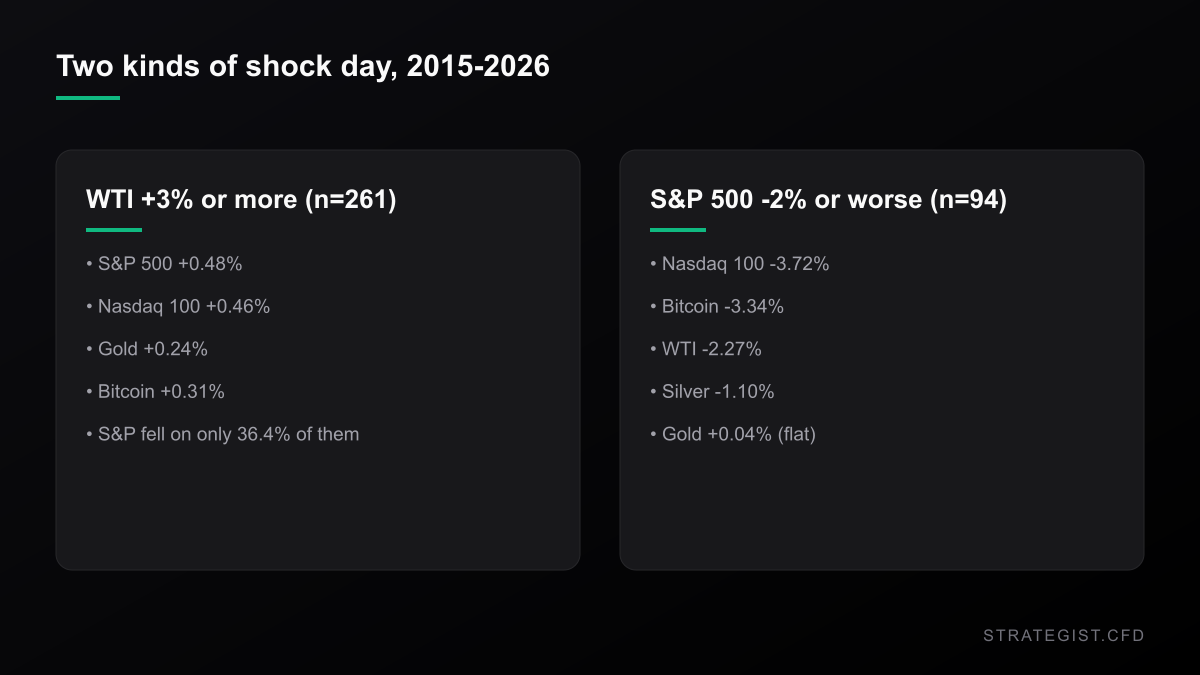
WTI 單日上漲 3% 以上的日子有 261 天,剛好約占樣本 10%。這些日子標普 500 平均 +0.48%,對比其他日子的 +0.01%,而且有 63.6% 收紅。那斯達克 100 平均 +0.46%,白銀 +0.61%,黃金 +0.24%、59.8% 的日子上漲。
而標題寫的那個版本——油價漲、股市跌——在 261 天裡只出現 95 天,占 36.4%。把條件收緊到標普真的跌了 0.5% 以上,只剩 51 天,19.5%。
我不想把這個講得太滿。+0.48% 的平均值很小,而且這 261 天不是隨機樣本——油價跳升會群聚在供給事件周圍,供給事件又群聚在地緣政治周圍。但這個意外的「方向」才是重點:十一年來,油價大漲對股票是稍微偏正面,不是偏負面。週四是例外,不是常態。前瞻報酬也接近於零:標普次日平均 +0.04%、五天後 +0.14%,而無條件基準是 +0.06% 與 +0.05%。這點差距我不會拿去交易。
真正群聚的方向是反過來的
盤面真正會整塊移動的時候,是股市出事,不是油價出事。
2015 年以來標普單日跌 2% 以上的日子有 94 天。這些日子那斯達克 100 平均 -3.72%、WTI -2.27%、比特幣 -3.34%、白銀 -1.10%、黃金 +0.04%——持平,而且有一半的日子是跌的。
比特幣在其中 48.9% 的日子跌得比標普還兇,原油則是 31.9%。所以那個紙上看起來很分散的組合——指數、貴金屬、加密、能源——在你最需要它分散的那一天並沒有分散。四條腿有三條是跌的,其中兩條跌得比你原本在擔心的那一條還兇。
而黃金,也就是大家專門為了這種日子加進去的那條腿,平均 +0.04%。它沒讓你賠錢,也沒讓你賺錢。公平地說,這已經比那斯達克好。
相關係數矩陣
分析不同資產之間的統計相關性,避免過度暴露於單一風險。
壓力下的相關性會升高——但沒有傳說的那麼多
直覺的解釋是「危機來了相關性會走向 1」。有時候確實如此。但在這份資料裡,效果是真的,而且比傳說小。
拿五個標的——那斯達克 100、黃金、白銀、比特幣、WTI——把十組兩兩相關係數平均。平常日子是 0.134;標普單日波動 1.5% 以上的日子是 0.270。2.02 倍,這個跳升確實存在。
但相關性只是投資組合風險的一半。同樣這些日子裡,五個標的單日波動的均方根從 3.70% 升到 5.16%,1.39 倍。兩者一起放進等權投資組合,日標準差從 2.05% 升到 3.33%——1.62 倍。拆開來看:把波動按住、只讓相關性升,得到 1.16 倍;把相關性按住、只讓波動升,得到 1.39 倍。
多出來的風險大概三分之二來自「每一腿變大」,三分之一來自「相關性變緊」。如果你花時間在相關性而不是部位大小上,你正在處理比較小的那個問題。
四張單,2.2 筆交易
相關性對一個組合做了什麼,有個很簡潔的看法:有效獨立筆數 = N / (1 + (N−1)ρ)。四個部位在 ρ = 0.27 之下是 2.21 筆;在 ρ = 0 之下是四筆。
而且這份樣本裡最大的相關性,不是大家躺在床上擔心的那種跨資產怪東西,而是無聊的重複:標普 500 與那斯達克 100 全樣本相關 0.934,黃金與白銀 0.774。如果你同時做多 US500 和 NAS100,或同時做多 XAU/USD 與 XAG/USD,你不是有兩個部位,你是一個部位、付兩次點差、扛兩份隔夜利息。
在把這段寫成警告之前,還有一個誠實的補充:九個標的組成的籃子,滾動 63 日平均兩兩相關現在是 0.048,是近十年的第 41 百分位——平凡到不行。中位數 0.060,高點是 2020 年的 0.231。當下的相關性結構沒有亮任何紅燈。上面講的都是「壞日子來的時候會怎樣」,不是「壞日子要來了」。
1% 風險到底買到什麼
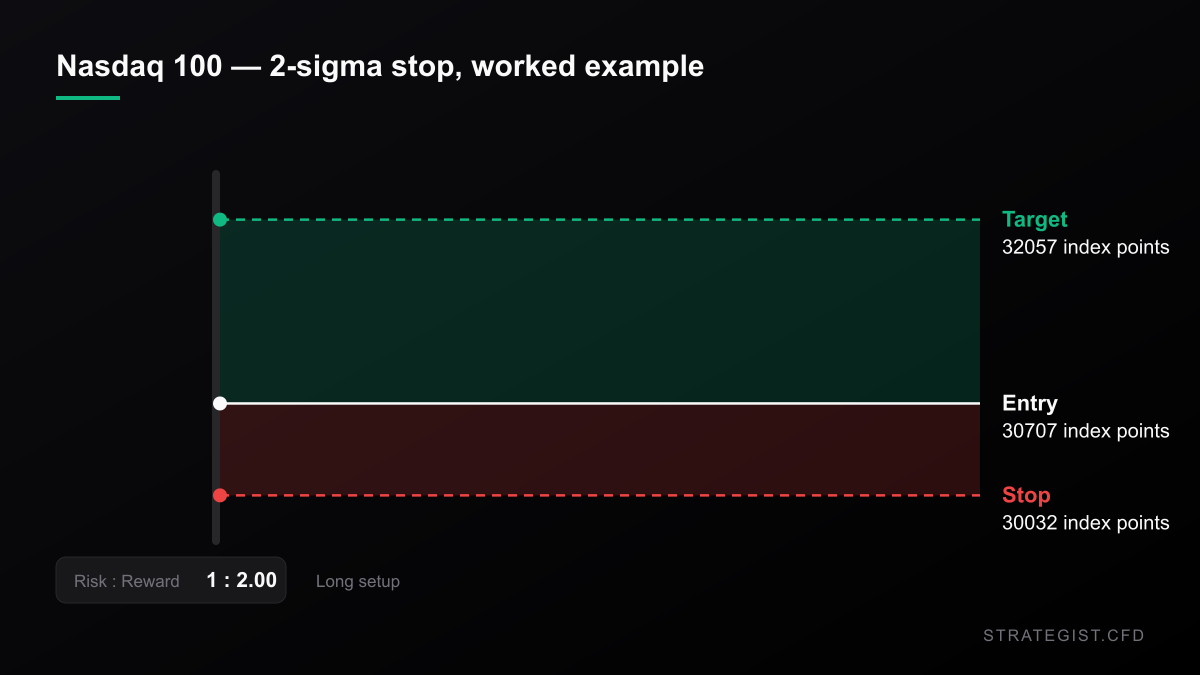
接下來這段算術才是重點。25,000 美元的帳戶,每筆風險 1%(250 美元),停損放在近 20 個交易日標準差的兩倍:
- 那斯達克 100:20 日標準差 1.10%,2σ 停損 2.20% → 名目 11,373 美元、0.45 倍槓桿
- 黃金:標準差 1.28%,停損 2.56% → 名目 9,750 美元、0.39 倍
- 比特幣:標準差 3.49%,停損 6.98% → 名目 3,580 美元、0.14 倍
- WTI:標準差 3.22%,停損 6.43% → 名目 3,887 美元、0.16 倍
名目加總 28,590 美元,是帳戶的 1.14 倍。四個部位卻幾乎沒有槓桿,因為波動大的那幾條腿被砍到幾乎看不見。這正是「用停損距離決定部位規模」的意思:它自動縮小動得最兇的那幾條腿。
同樣四條腿,兩種 size
把這個組合拿去跑一次「標普跌 2% 的平常一天」。照上面的風險規模,賠 627 美元,是權益的 2.51%。四個部位的名目預算是 1,000 美元,所以實際結果比標價溫和——比特幣和原油那兩筆小得可憐的名目,正在做它們該做的事。
換成每條腿 1 倍名目、各 25,000 美元。同一天、同樣的看法:賠 2,325 美元,是權益的 9.30%。方向完全相同,損失是 3.70 倍。
頻率的差距比幅度的差距更大。風險規模化的組合在 2,598 天裡有 116 天單日虧損超過權益的 2%(4.46%);等名目的版本有 770 天(29.64%)。虧超過 4%:14 天對 448 天。
沒有人是刻意去開第二種組合的。大家是因為「四個部位每個感覺一樣大」而走到的。
風險分析器
量化特定事件風險,並計算對您投資組合的潛在影響。
我可能錯在哪裡
好幾個地方。那 94 個股市崩跌日不是獨立樣本——它們群聚在 2020 年 3 月、2022 年 6 月和 2025 年 4 月,所以有效樣本遠小於 94,平均值是壓在少數幾個事件上的。261 個油價日也有一樣的問題。
這裡量到的全部是「同一天的共同移動」。它沒有說明因果,也沒有說明接下來會怎樣。前瞻報酬我有跑,結果接近基準線,所以我只提一次就放下,不拿它做文章。
而且這些條件是我看完週四盤面之後才選的——這正是「不小心找到你本來就想要的那個結果」的標準路徑。油價日那個發現尤其脆弱:如果我用 2% 門檻、或從 2010 年起算、或改用布蘭特而不是 WTI,數字就會動。我沒測這些,所以我不能跟你說它們會一致。
最後,這些是十一年的平均值,不是一套系統。沒算融資成本、沒算點差、沒算滑價、也沒算週末跳空。還有,WTI 連續合約在 2020 年 4 月做了一件物理上不可能的事——變成負值——我把那三天拿掉了,免得尾端統計整個被它綁架。
可以怎麼做
- 加一條腿之前,先查它跟誰的相關性在 0.9 以上。兩個指數 CFD、或兩個貴金屬,不叫分散,那是一筆部位付兩次持有成本。
- 用停損距離決定部位,不要用整數。上面兩個組合在同一天的差距是 3.70 倍。
- 先量波動,再量相關性。這份樣本裡波動的影響大概是兩倍。
- 一次震撼之後重新量一次停損。近 20 日的兩倍標準差,週五的數字和週三不一樣,週三設的停損現在不是太緊就是太寬。
- 數有效筆數,不要數張數。四個部位在 ρ = 0.27 之下是 2.2 筆。
Why Position Sizing Matters More Than Entry Signals
Entry signals decide where you trade; position sizing decides whether you survive. Why capital allocation dominates entry precision in leveraged CFD markets, and how to build a sizing rule you can actually follow.
Nasdaq Up 3%, Dow Down 3.5%: What a Split Month Does to Your Stop
Core PCE printed 3.0% against 3.3% expected, and the tape answered unevenly: Nasdaq 100 up, Dow down. September's gap between the two sits in the top 7% of months since 1992, and it changes the stop distance you should be using.
本站圖表與分析僅供研究,不構成投資建議。
更多 新聞
 新聞2026-10-31
那斯達克 100 今年第三度進入回調——收盤價不同意
同一個星期五的回撤,用三種算法得到 -9.09%、-10.03% 與 -10.42%。你的券商用哪一個,決定你那天有沒有被掃出場。
 新聞2026-10-31
標普週五跌 1.82%,其中 64% 在開盤前就定價完了
半導體跌 6.98%、標普跌 1.82%,而大部分走勢是一個隔夜跳空。跳空與盤中的比例,對停損位置、成交價與週五真正做出來的那一筆交易,分別意味著什麼。
 新聞2026-10-17
油價站上 110 美元、那斯達克寫下 18 個月最慘一週:這個組合沒有前例
布蘭特原油週五收在 109.86 美元,WTI 單週大漲 10.41%;同一個五天裡那斯達克 100 跌了 5.49%。在 1,084 週的資料裡,這兩個數字從未同時出現。對槓桿部位來說,這代表什麼?