乙太幣兩個目標價相差 1.98 倍,只有一個有基礎機率
週二收盤,週三續跌
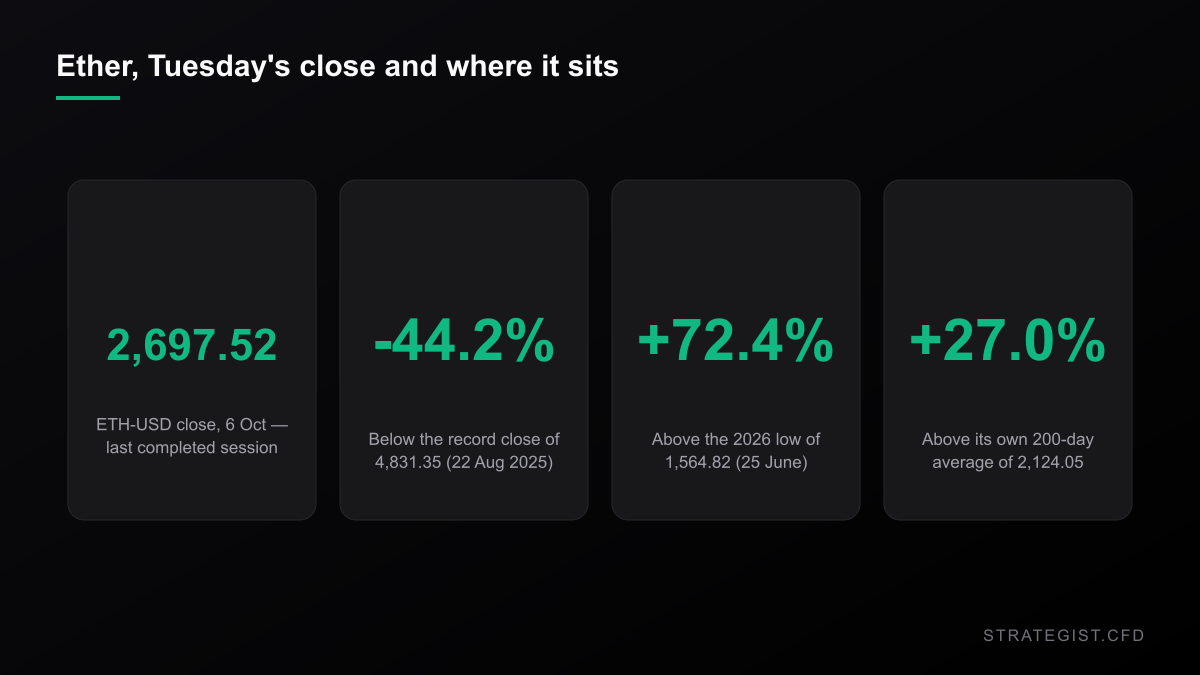
乙太幣週二收在 2,697.52 美元。到了週三下午,價格已經靠近 2,569,跌破整數關卡——美國現貨乙太幣 ETF 單日淨流出 2.019 億美元,而且是連續第六個交易日被贖回。同一時間比特幣跌到 84,000 美元之下,各交易所回報的爆倉金額大約在 5 億美元左右。
這一週也冒出兩個目標價。花旗給乙太幣 3,028 美元,VanEck 給 6,000 美元。兩個數字出現在同一篇報導裡,彼此相差 1.98 倍。真正值得看的是這個差距:1.98 倍的落差不是「預測」,而是兩家機構在講兩個不同的資產,只是剛好共用同一個代號。
先交代 2,697.52 這個價位到底站在哪裡。它比 2025 年 8 月 22 日的歷史收盤高點 4,831.35 低 44.2%;比 6 月 25 日的 2026 年低點 1,564.82 高 72.4%;比自己的 200 日均線 2,124.05 高 27.0%。這組「遠低於歷史高點、卻遠高於趨勢線」的組合,就是一波激烈反彈走了三個月之後的樣子:乙太幣 63 個交易日漲了 44.4%,252 個交易日卻還是跌 10.7%。
兩個目標價各自在要求什麼
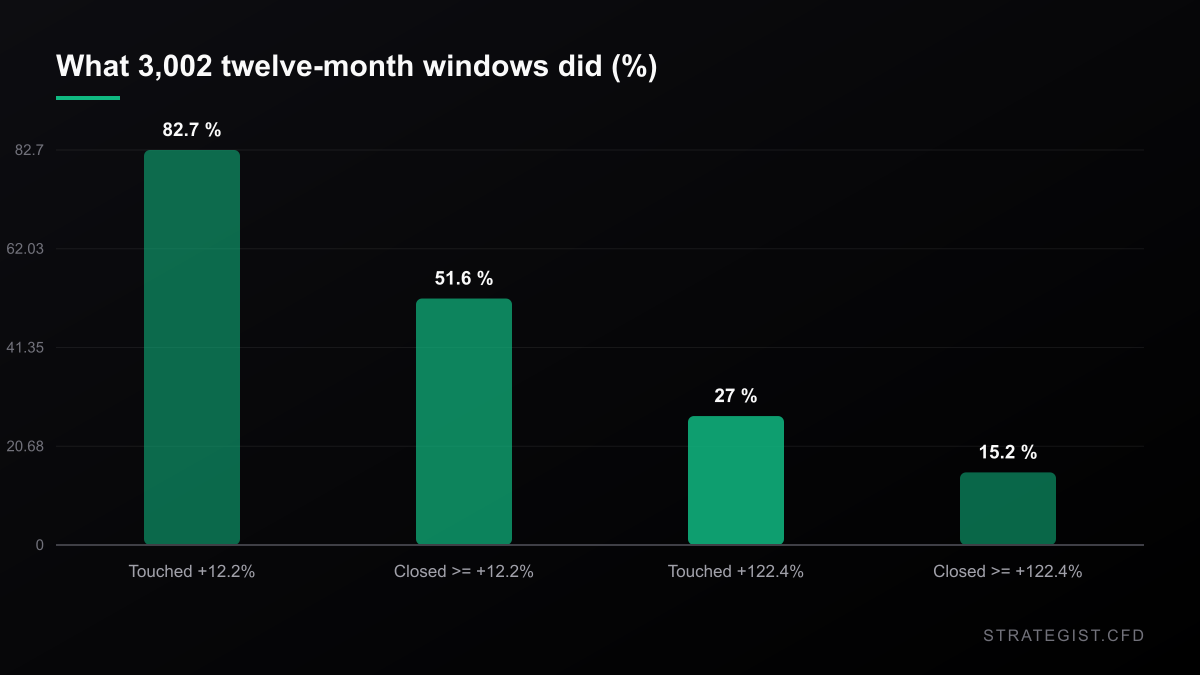
從週二收盤價起算,花旗的 3,028 是 +12.2%;VanEck 的 6,000 是 +122.4%。
這兩個數字不在同一個分布上。12% 大概是乙太幣一個不錯的季度會做的事;122% 大概是它 2020 與 2021 年做的事,之後就再也沒有。
所以我把兩個都拿去實測。資料是 Yahoo Finance 的 ETH-USD 日線收盤,2017 年 11 月 9 日到 2026 年 10 月 6 日——週三那根 K 棒還在跑,下面每一個數字都排除它。然後抓出這段歷史裡每一個 252 個交易日的窗口,共 3,002 個。每一個窗口我都問兩個問題:接下來一年裡,乙太幣有沒有曾經比起始收盤價高過 12.2%?最後收盤是不是真的站在那裡?122.4% 也問同樣的問題。
這九年裡只有十二個獨立樣本
接下來這個但書,會讓後面所有數字都該打點折扣。那 3,002 個窗口是重疊的:每一個交易日都出現在 252 個窗口裡。相隔一天起算的十二個月窗口,不是十二個獨立觀察值,它們是同一年,只是從稍微不同的位置看。
改成不重疊地推移窗口,九年的資料就塌成十二個數字:+46%、−70%、+7%、+187%、+461%、+55%、−56%、+10%、+23%、+6%、+13%、−27%。這才是真正的樣本。十二個年度裡有兩個超過 +122.4%,有六個超過 +12.2%。
所以結論是:這些基礎機率在方向上有用,在統計上很薄。我不會假裝 3,002 就是 3,002。
大的那個目標價屬於 2020 年
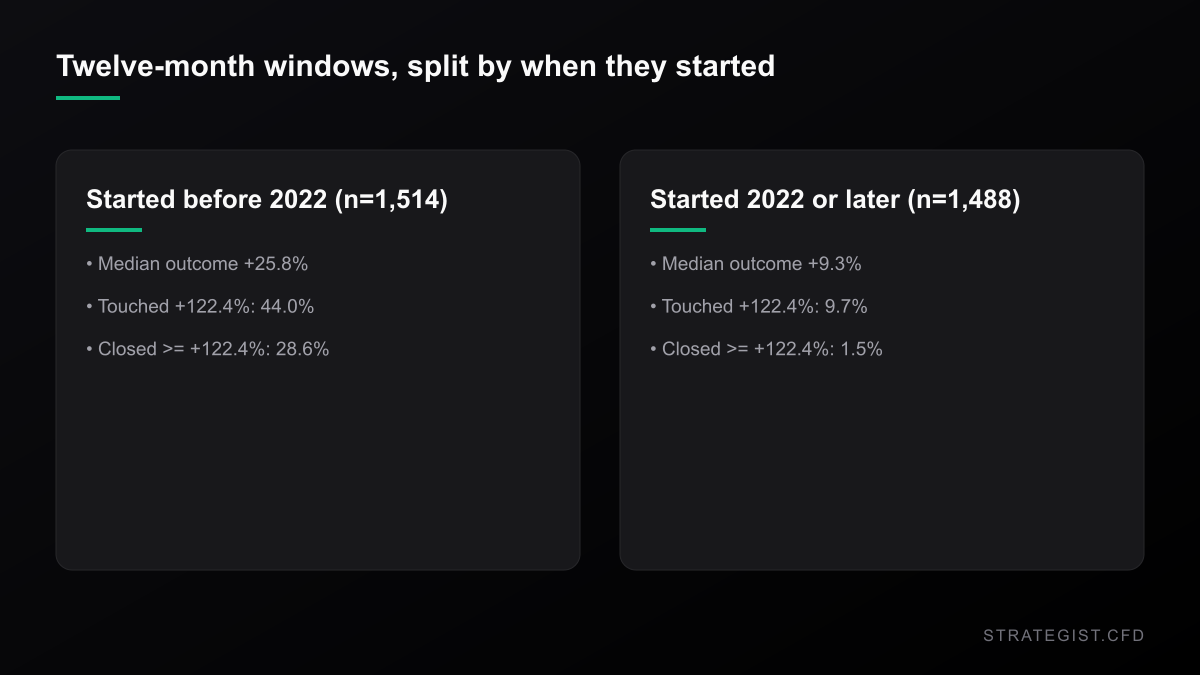
這就帶到這個分布真正的問題。把窗口依照「起始年份」切開來看。
2022 年之前,乙太幣十二個月的中位數結果是 +25.8%,有 44.0% 的窗口曾經碰過 +122.4%。2022 年之後,中位數掉到 +9.3%,碰過 +122.4% 的只剩 9.7%。在全部 811 個曾經走到那裡的窗口裡,82.1% 起始於 2022 年之前,其中光是 2020 年就有 336 個。
而且就算發生,也要花時間。走到 +122.4% 的中位數天數是 121 個交易日,最慢的四分之一超過 158 天。如果 VanEck 那個數字是 2026 年底的目標——我能查到的報導並沒有講明期間——那它大約只剩 60 個交易日可用,而乙太幣在 63 個交易日內碰過 +122.4% 的歷史機率是 4.0%。2023 年 1 月以來:1,312 個窗口,零次。
我不是說 6,000 不可能。我是說,會生出那個數字的市場機器,2021 年就停了。
中位數的一年會先讓你賠 32%
這個數字才會改變你怎麼抱這兩個賭注。在同一批窗口裡,一年「之內」最深的一次回落——相對於進場點最低的那個收盤,不管最後結果如何——中位數是 −32.1%。四分之一的窗口跌超過 −54.9%,最慘是 −89.7%。
換句話說,走到一個 +14% 的年度,中位數路徑上得先坐過一段 32% 的回落。花旗的目標是 +12.2%,路上的中位不利偏移將近它的三倍。如果你開了槓桿,那段偏移本身就是這筆交易。
兩倍標準差的停損撐四個交易日
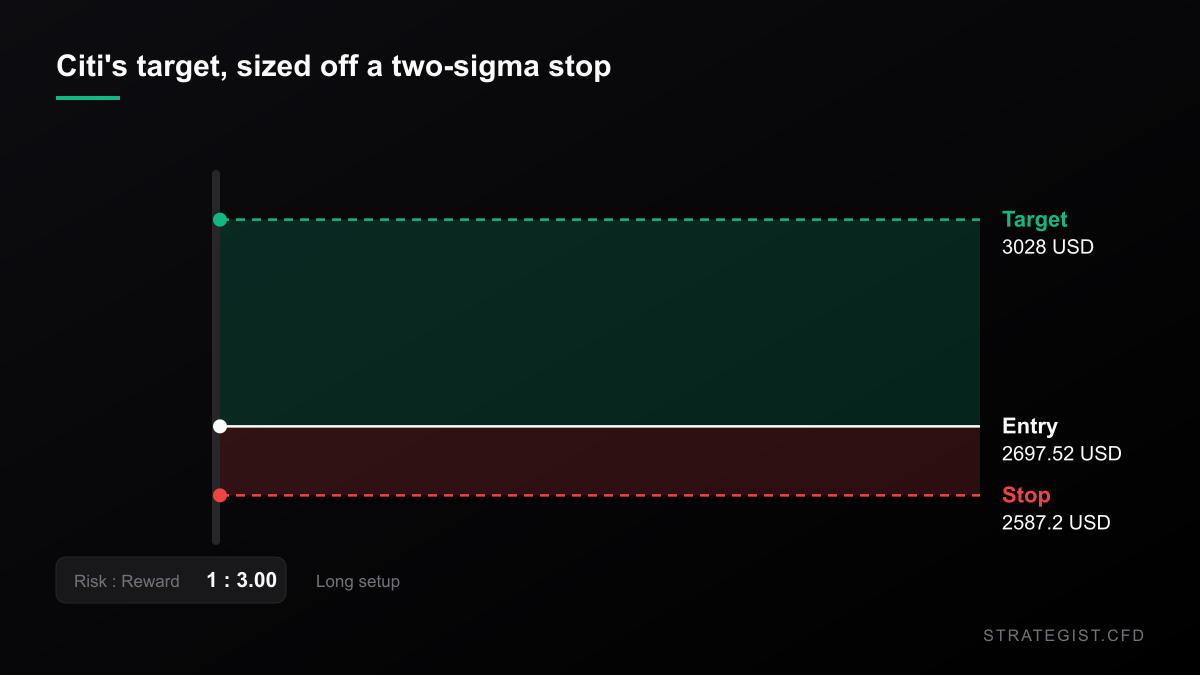
乙太幣近 20 個交易日的日標準差是 2.05%,近 252 日是 3.27%。照教科書放兩倍標準差,停損距離就是 4.09%;用年度數字則是 6.55%。
我把這兩個距離拿去對序列裡每一個多單進場點測試。4.09% 的停損在 21 個交易日內被碰到 64.0%,被碰到的中位數時間是四個交易日。拉長到 63 個交易日是 76.4%。把停損放寬到 6.55% 幾乎沒有改善:21 日內 53.3%、63 日內 69.7%。
那不是停損,那是計時器。
接著是部位。2.5 萬美元的帳戶、1% 風險預算就是 250 美元,配 4.09% 的停損,只買得到 6,111 美元的名目曝險,等於 0.24 倍槓桿。想用波動率來放停損又維持 1 倍曝險、同時把風險壓在 1% 以內,辦不到:1 倍名目就是 2.5 萬美元,同樣一個 4.09% 的不利日要賠 1,023 美元,一口氣吃掉帳戶的 4.09%。
然後還有時間這筆帳。以 13 週國庫券利率(10 月 7 日為 4.045%)加 2% 加價計算,年度融資成本是 6.045%。在 0.24 倍部位下,燒掉 1R 大約要八個月;1 倍部位只要兩個月。用 1 倍槓桿去抱一個十二個月的目標,在它給你任何報酬之前,你已經先付了大約六個 R 的融資。
乙太幣已經不再交易自己
還有一個理由,要把這兩個目標價當成同一個賭注。近 252 個交易日,乙太幣與比特幣的相關係數是 0.911,高於全期的 0.782;對比特幣的 beta 也從 1.01 升到 1.21。過去一年兩者有 86.1% 的交易日收在同一方向。乙太幣的日標準差是 3.27%,比特幣是 2.46%。
講白一點:在這個盤面上,乙太幣就是 1.33 倍波動、1.21 beta 的比特幣。那兩個乙太幣目標價,很大一部分其實是掛著乙太幣徽章的比特幣看法。花旗在同一週給比特幣的目標是 113,000 美元,而週三的價格還在 84,000 之下。如果你手上已經有比特幣的部位,加一個乙太幣多單不叫分散——先用站上的
相關係數矩陣
分析不同資產之間的統計相關性,避免過度暴露於單一風險。
兩個差 1.98 倍的目標價該怎麼用
- 把「期間」和「數字」拆開。沒有日期的目標價是行銷素材。如果它是年底目標,那 63 個交易日內 +122.4% 的基礎機率是 4.0%,2023 年以來是零。
- 為「過程中的回落」決定部位,不是為目標價。一年裡中位數 −32.1% 的回落代表決定你還在不在場內的是停損,不是出場點。
- 接受一件事:加密貨幣上 1% 的風險,本來就只是一個小部位。0.24 倍名目是算術給出來的結果,那是特性,不是要靠縮停損去解決的問題。
- 先算時間成本,再談目標期間。1 倍槓桿一年六個 R 的融資,比多數十二個月目標價都貴。
- 如果你要的是曝險而不是十二個月的隔夜利息,就明講——這種東西我會先從
風險分析器
量化特定事件風險,並計算對您投資組合的潛在影響。
我可能錯在哪裡
三個地方,第一個最要緊。對一個只有九年歷史、而且經歷過一次體制轉換的資產來說,基礎機率接近軼事。如果 2026 年真的是新一輪採用循環,那 2022 年後的子樣本就是錯的前提,上面所有數字都在量一個已經結束的世界。第二,我量的是 Yahoo ETH-USD 序列的收盤對收盤變動,它不含資金費率、不含點差,也不含 CFD 只是追蹤那個價格所產生的各種機制——停損被碰到的比例是標的的走法,不是你的券商實際成交的價格。第三,我把兩個目標都當成十二個月的數字,因為這是比較所需要的期間;如果 VanEck 的期間更長,這些基礎機率就低估了它;如果花旗的是季底目標,那 +12.2% 又比 51.6% 更容易達成。
延伸閱讀:
Bitcoin Reclaimed $80,000 on a Rule Nobody Has Read
The CFTC's crypto filing reached the White House with no published text and no deadline. Bitcoin still jumped 5.9% on Friday. Here's what the filing says, what it doesn't, and how to size around it.
本站圖表與分析僅供研究,不構成投資建議。
更多 新聞
 新聞2026-10-31
那斯達克 100 今年第三度進入回調——收盤價不同意
同一個星期五的回撤,用三種算法得到 -9.09%、-10.03% 與 -10.42%。你的券商用哪一個,決定你那天有沒有被掃出場。
 新聞2026-10-31
標普週五跌 1.82%,其中 64% 在開盤前就定價完了
半導體跌 6.98%、標普跌 1.82%,而大部分走勢是一個隔夜跳空。跳空與盤中的比例,對停損位置、成交價與週五真正做出來的那一筆交易,分別意味著什麼。
 新聞2026-10-17
油價站上 110 美元、那斯達克寫下 18 個月最慘一週:這個組合沒有前例
布蘭特原油週五收在 109.86 美元,WTI 單週大漲 10.41%;同一個五天裡那斯達克 100 跌了 5.49%。在 1,084 週的資料裡,這兩個數字從未同時出現。對槓桿部位來說,這代表什麼?