標普 500 創歷史新高,但持有它的成本已經比它賺的還多
週二的盤面數字
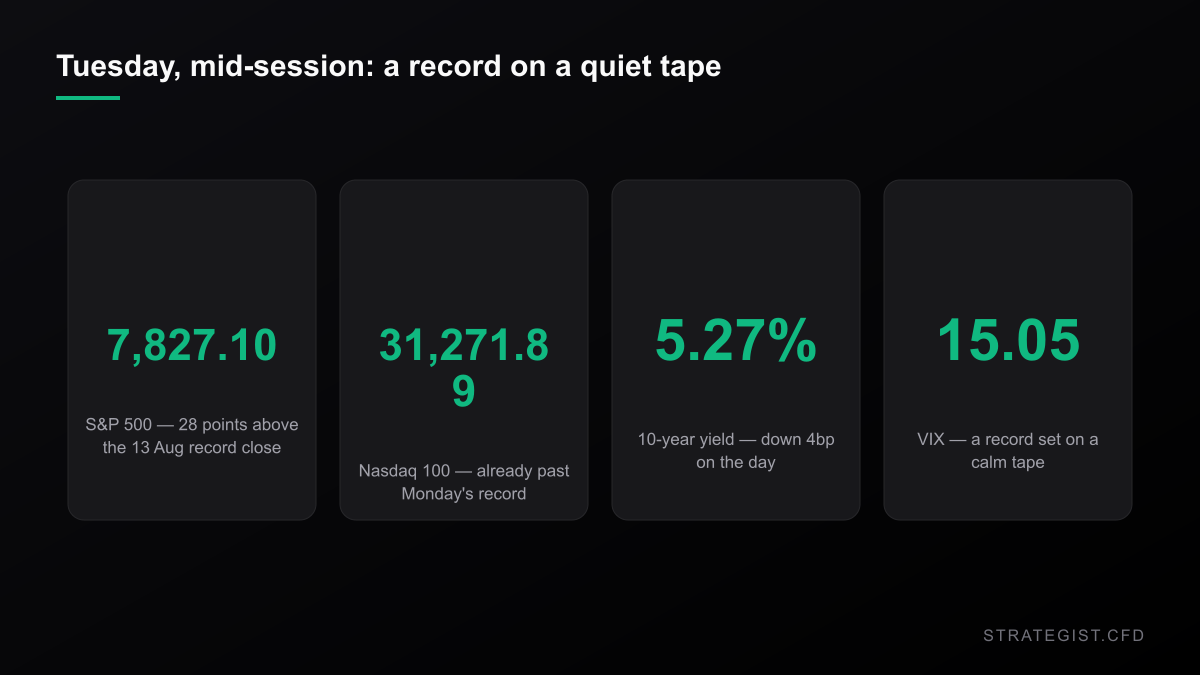
紐約時間下午一點左右,標普 500 在 7,827,當日 +0.68%,比它在 8 月 13 日寫下的 7,798.99 歷史收盤高點高出 28 點。Nasdaq 100 在 31,272,盤還沒走完就已經比週一的紀錄收盤高出 195 點。道瓊漲了 273 點,但它離自己的高點比另外兩個都遠:週一收盤距離 8 月 5 日的 54,349.12 紀錄還有 5.7%。
三個指數,跟各自高點的距離完全不同。標題寫「創新高」,盤面說的是兩個有、一個差得遠。如果你手上抱的是 US30 的 CFD,然後讀到「市場在歷史高點」,你抱的其實是一個已經回檔兩個月的東西。
其他部分很安靜。10 年期公債殖利率 5.27%,當日下跌 4 個基點。VIX 15.05。WTI 89.36,幾乎沒動。Nvidia 盤中市值站上 5.8 兆美元,它的 52 週高點就是週二當天的高點。這不是一個狂熱的新高,是一個「什麼事都沒發生」的新高。
在這種平靜盤上創的新高
標普 500 近二十個交易日的日報酬標準差是 0.663%。拿它去跟 2015 年以來每一個滾動二十日窗口比,落在第 36 百分位,中位數是 0.774%。波動不只是低,而且是相對低——而這段期間已經包含過一次疫情和四十年來最快的升息循環。
這件事重要,只有一個原因:波動會集群,而集群的方向可能跟你想的不一樣。當近二十日標準差落在最平靜的四分位,接下來二十個交易日的中位標準差是 0.607%;落在最劇烈四分位時,接下來二十日是中位 1.315%——寬了 2.17 倍。平靜通常會再給你更多平靜。
但別把它讀成安全。即使是從平靜的起點出發,接下來二十個交易日裡最糟的單日中位數仍有 1.42%;從劇烈起點出發則是 2.91%。一個安靜月份裡再普通不過的壞下午,仍然比今天的日標準差大一倍以上。你為了平靜盤設的停損,是設在一個專門生產「比停損還大的日子」的市場裡。
指數付你多少,持有它又要花多少
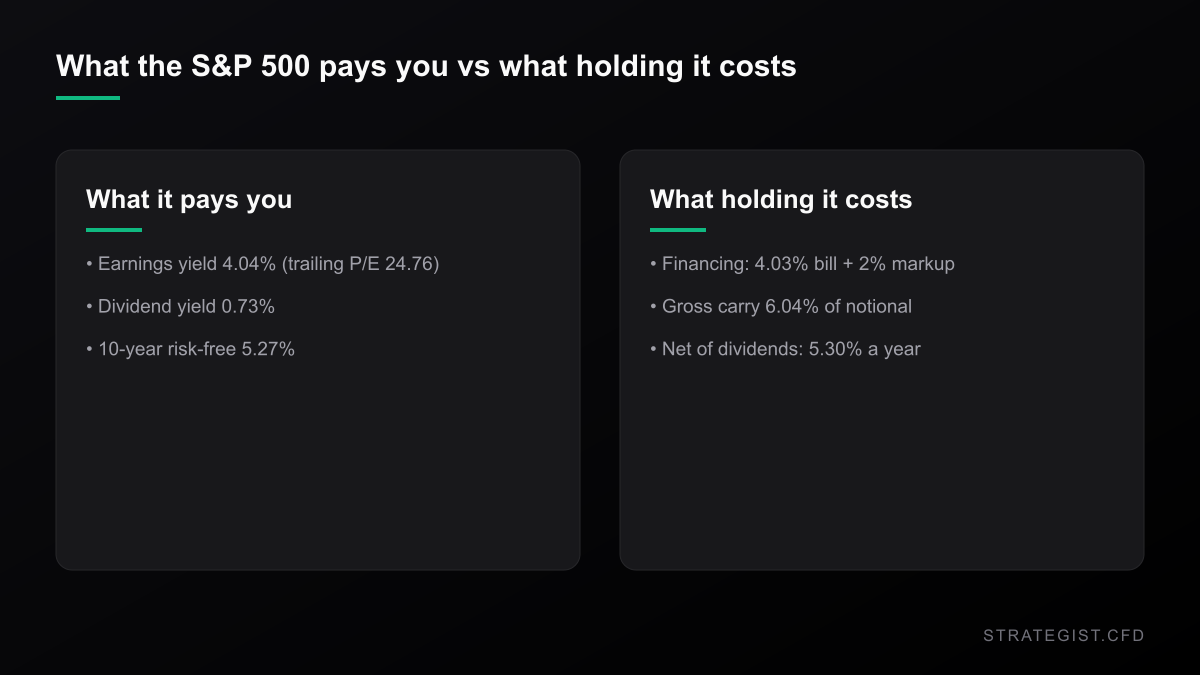
SPY 的追蹤本益比是 24.76。倒過來,指數的盈餘殖利率是 4.04%。10 年期公債是 5.27%。用追蹤盈餘算,股票的殖利率比無風險債券低了 1.23 個百分點。
這個比較(所謂的 Fed model)有很多毛病,我下面會講。但 CFD 交易者付的不是估值比率,而是一條隔夜融資的帳,而那條帳不是觀點問題。
指數 CFD 的券商融資通常是短天期基準利率加一段加價。13 週國庫券是 4.035%,加 2% 加價(零售常見,你的可能更高或更低),你就是在為名目部位每年付 6.04%。SPY 的追蹤股息殖利率是 0.73%,多數券商會把股息退給多單持有人。扣掉之後,算它每年 5.30%。
所以三個關鍵數字排成一列:盈餘殖利率 4.04%、實際拿到手的現金 0.73%、付出去的持有成本 5.30%。你為了持有它所付的錢,比它賺的還多。而且 5.27% 的 10 年期不是一個可以拿來當基準的尋常水準——2010 年以來它只有三個交易日收在這個水準或以上,全部集中在最近六個交易日:9 月 30 日、10 月 2 日、10 月 5 日。
創新高不是買進訊號
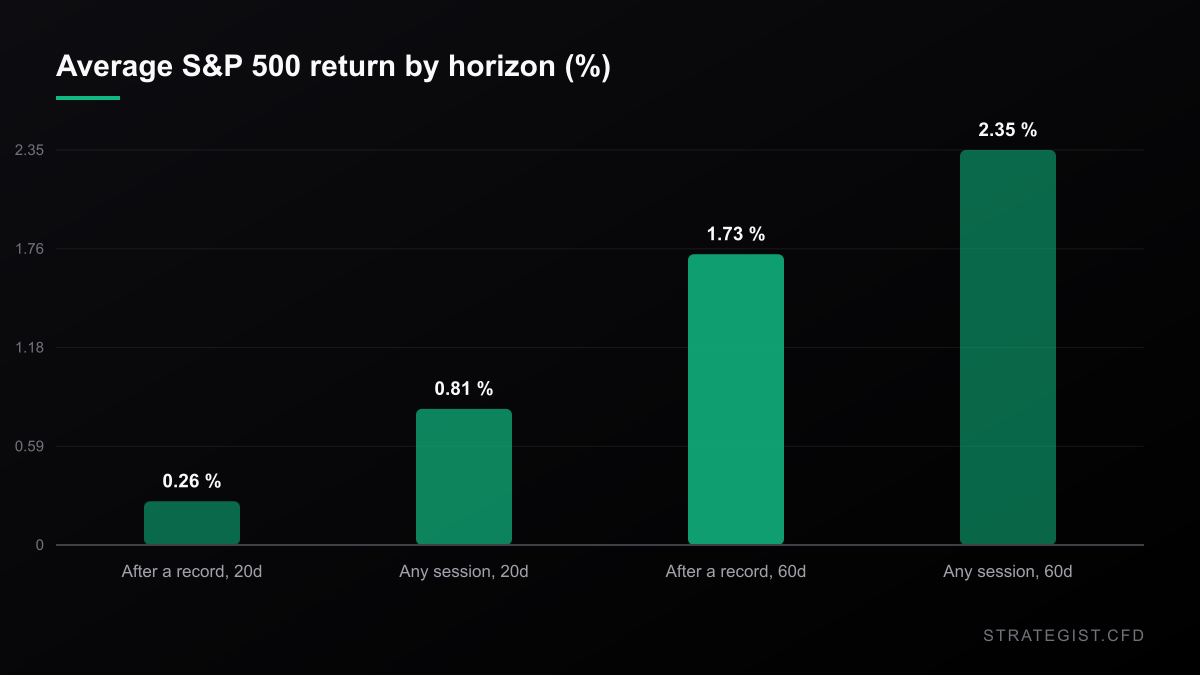
我把 1990 年以來標普 500 每一個「252 日收盤新高」都抓出來——9,226 個對齊交易日裡有 1,038 個——然後把後面發生的事拿去跟同一段期間所有交易日的無條件基準線對比。
接下來二十個交易日,創新高後的平均報酬是 0.26%;隨便挑一天則是 0.81%。六十個交易日:創新高後 1.73%,全部樣本 2.35%。勝率講的是另一個故事——72.1% 的新高在六十個交易日後是上漲的,無條件則是 70.6%。創新高不是空頭訊號,它只是一個「平均報酬略差於隨機、但翻紅機率略高」的進場點。
有一個分組裡新高打敗了基準線,而且正是今天盤面所在的那一組:10 年期殖利率已經在 5% 以上的交易日。六十個交易日後平均 2.81%,對上所有高殖利率交易日的 1.90%。但我不打算拿它蓋任何東西:那 305 筆觀察值裡有 296 筆來自 1990 年代,2010 年以後一筆都沒有。1996 年的 5% 十年期代表的是從高基期往下的反通膨;2026 年的 5% 是另一回事,我的樣本沒辦法告訴你是哪一回事。
今天的盤配得出來的停損,會被掃掉
二十日波動的兩個標準差是 1.33%。創新高隔天把停損放在那裡,六十三個交易日內被碰到機率是 69.0%——中位數只要 9 個交易日。放到三個標準差、1.99%,還是 60.4%。
真正傷人的不是把你掃出場的那一段。未來六十三個交易日的最大不利偏移中位數是 −2.75%,第十百分位是 −8.45%。而且來得很快:低點的中位數出現在第 21 個交易日,也就是大約一個月。
換成保證金的語言:如果你的維持股位是照著這種平靜盤去抓的,那麼這個市場有七成機率會在三個月內走一段足以把你掃出場的距離,而且中位數只需要九個交易日。不是因為你看錯方向,是因為你把停損放在一個只反映過去二十天的寬度裡。
再拿它跟「什麼都不做」比一下,你會開始覺得不太舒服。
三個月的利息正好吃掉一整個 R
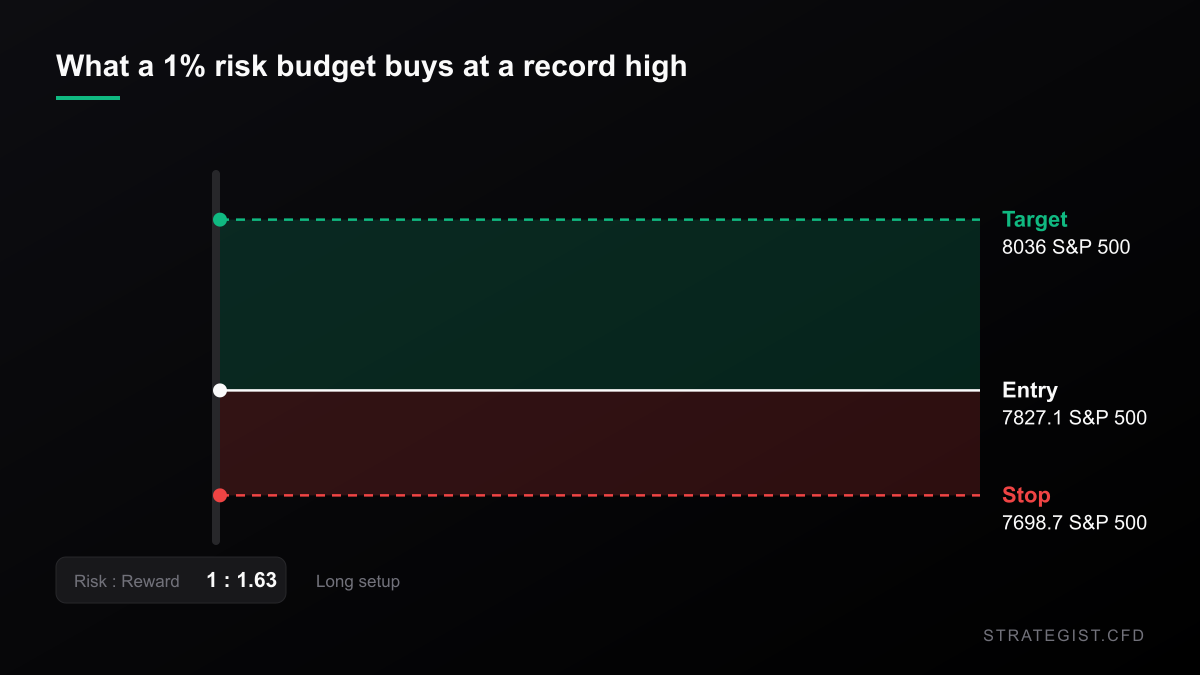
假設一個 25,000 美元的帳戶、1% 風險預算,也就是 250 美元。停損 1.33% 時,這筆錢買到 18,857 美元的名目部位,等於你權益的 0.75 倍。停損放到 1.64%(近 252 日的兩個標準差,對「以月計算」的持有期來說是比較誠實的設定),只買到 15,260 美元——0.61 倍。在這裡你沒辦法在 1% 風險預算內開一個有槓桿的多單,預算不給你。
再把融資成本套上去。18,857 美元的名目、每年淨 5.30%,是 999 美元。六十三個交易日——一個季度——就是 250 美元。你的一整單位風險,全部花掉,而指數還停在原地。
或從指數那邊看:兩個月要打平,標普必須先漲 1.26%。而它創新高後六十個交易日的中位漲幅是 2.67%。融資每次都先拿走大約一半,而且是在任何一點不利波動之前就拿走。
槓桿不會改變這個比例,它只改變時鐘。5 倍名目下同樣的持有成本是你權益的每年 26.5%,而指數十二個月內要漲超過 5%,你才真正開始賺錢。
我可能錯在哪裡
至少三個地方。盈餘殖利率用的是追蹤盈餘,而這個市值加權籃子裡最大的幾家公司,前瞻本益比遠低於追蹤本益比——Nvidia 前瞻 15.21、追蹤 30.39,幾檔這種名字就把整體數字扭曲了。Fed model 作為擇時工具早有失敗的紀錄;它描述的是相對價值,不是預測。
融資那套算術取決於你的券商。有些加價不到 2%,有些超過;有些對指數 CFD 的多單是借記股息而不是退還,那你的淨成本就是完整的 6.04%。用我的數字之前,先去看你自己的合約。
事件研究則有老問題:窗口重疊,所以有效樣本比 1,038 聽起來小;沒有計入成本、滑價、跳空成交價;而且「新高」是用收盤價定義的,盤中高點(例如週二的 7,844.52)在收進去之前都不算數。
那到底該怎麼做
以上都不是叫你賣。它們是在說:你選的工具造成的傷害,不比你選的方向小。
- 先查融資利率,再想進場。基準利率加多少、股息算不算退還。那是一個不管你對錯都會跑的固定成本。
- 用較長的波動窗口來算部位。1% 風險配 2×20 日標準差買到 0.75 倍,配 2×252 日標準差只買到 0.61 倍。前者在平靜盤上美化你,然後三個月內有 69% 的機率被掃掉。
- 給這筆交易一個期限。三個月的持有成本等於一整個 R。如果你的論點需要更久才成立,CFD 就是錯的包裝。
- 搞清楚你到底多的是哪一個指數。週二「市場在創新高」對標普和 Nasdaq 100 成立,對道瓊則差了 5.7%。那是兩個不同的部位。
- 別再把創新高當成資訊。六十個交易日後,創新高給的平均報酬比隨機挑一天還低;勝率只多 1.5 個百分點,平均報酬還更少。這兩者都不是優勢。
新高是真的,盤是安靜的,持有成本是負的。這三件事裡有兩件會讓人想加碼,但只有一件是你能查證的數字。
風險分析器
量化特定事件風險,並計算對您投資組合的潛在影響。
同一套融資算術套在債券上的版本在
The 10-Year Is at a 2007 High. The Carry Is the Trade.
The 10-year Treasury closed at 5.184%, the highest since July 2007 — and the S&P still finished the week up 1.21% with the VIX under 15. The stock-bond correlation has flipped sign since 2007, and the part of that which is not a forecast is the carry: it eats a forex setup's 0.6R target in about thirteen days.
Why Position Sizing Matters More Than Entry Signals
Entry signals decide where you trade; position sizing decides whether you survive. Why capital allocation dominates entry precision in leveraged CFD markets, and how to build a sizing rule you can actually follow.
本站圖表與分析僅供研究,不構成投資建議。
更多 新聞
 新聞2026-10-31
那斯達克 100 今年第三度進入回調——收盤價不同意
同一個星期五的回撤,用三種算法得到 -9.09%、-10.03% 與 -10.42%。你的券商用哪一個,決定你那天有沒有被掃出場。
 新聞2026-10-31
標普週五跌 1.82%,其中 64% 在開盤前就定價完了
半導體跌 6.98%、標普跌 1.82%,而大部分走勢是一個隔夜跳空。跳空與盤中的比例,對停損位置、成交價與週五真正做出來的那一筆交易,分別意味著什麼。
 新聞2026-10-17
油價站上 110 美元、那斯達克寫下 18 個月最慘一週:這個組合沒有前例
布蘭特原油週五收在 109.86 美元,WTI 單週大漲 10.41%;同一個五天裡那斯達克 100 跌了 5.49%。在 1,084 週的資料裡,這兩個數字從未同時出現。對槓桿部位來說,這代表什麼?