歐元創 17 個月新低,但這個價位本身一點都不特別
週一的盤面數字
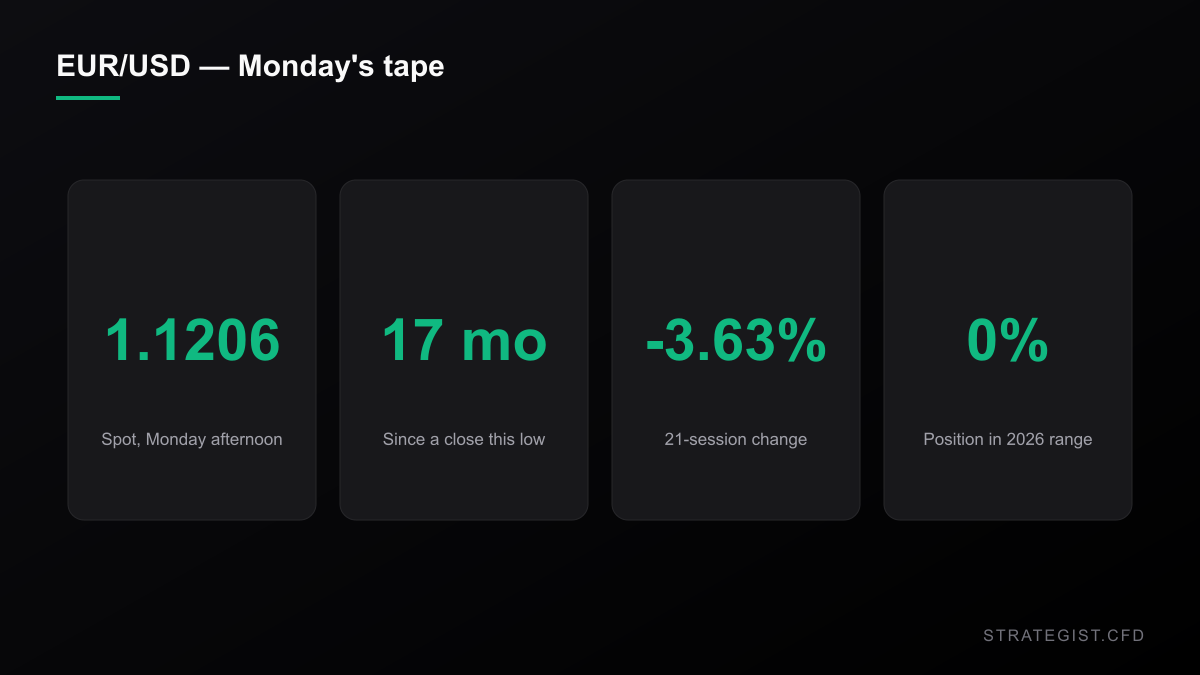
歐元兌美元週一盤中來到 1.1206,當日跌 0.39%,五個交易日跌 1.51%,二十一個交易日跌 3.63%。這是 2026 年區間的最下緣——區間從週一的這個價位一路到 1.2018,價格就站在 0% 的位置。今年至今下跌 4.61%,而 2025 年是上漲 12.89%。先講清楚一個前提:我抓資料的時候美股還在盤中,所以 1.1206 請當成盤中快照,不是收盤價。
新聞的說法是站得住的。週一這個價位之下、最近一次已完成的收盤價是 2025 年 5 月 18 日的 1.1188,距今十七個月、505 天。路透、CNBC、金融時報、彭博與衛報週一都用同一個框架報導:歐元創十七個月新低,美元逼近「解放日」之前的高點。CNBC 把原因歸給法國與西班牙的政治不確定性;路透上週則形容法國是全球債市拋售的震央。
十七個月量的是時間,不是距離
下面是標題沒辦法告訴你的部分。2015 年 1 月以來,歐元兌美元共有 3,060 個日收盤價,1.1206 落在第 49.3 百分位——說穿了就是一個中位數價位。2020 年以來則是第 52.5 百分位。這個貨幣對在 2022 年 9 月見到 0.9596 的低點,比現在低了約 14%;2024 年大部分時間都待在 1.05 之下。
「十七個月新低」不是「低價」。它是「市場已經一陣子沒來過的價格」。這兩件事不一樣,而只有其中一件跟你的損益有關。
真正移動的是跟趨勢的距離。200 日均線在 1.1610,價格低於它 3.48%。2015 年以來只有 13.1% 的交易日像現在這樣遠低於自己的 200 日均線。這才是這盤行情真正異常的地方——不是價位,是那道落差。
這段跌幅大部分是美元,不是歐元
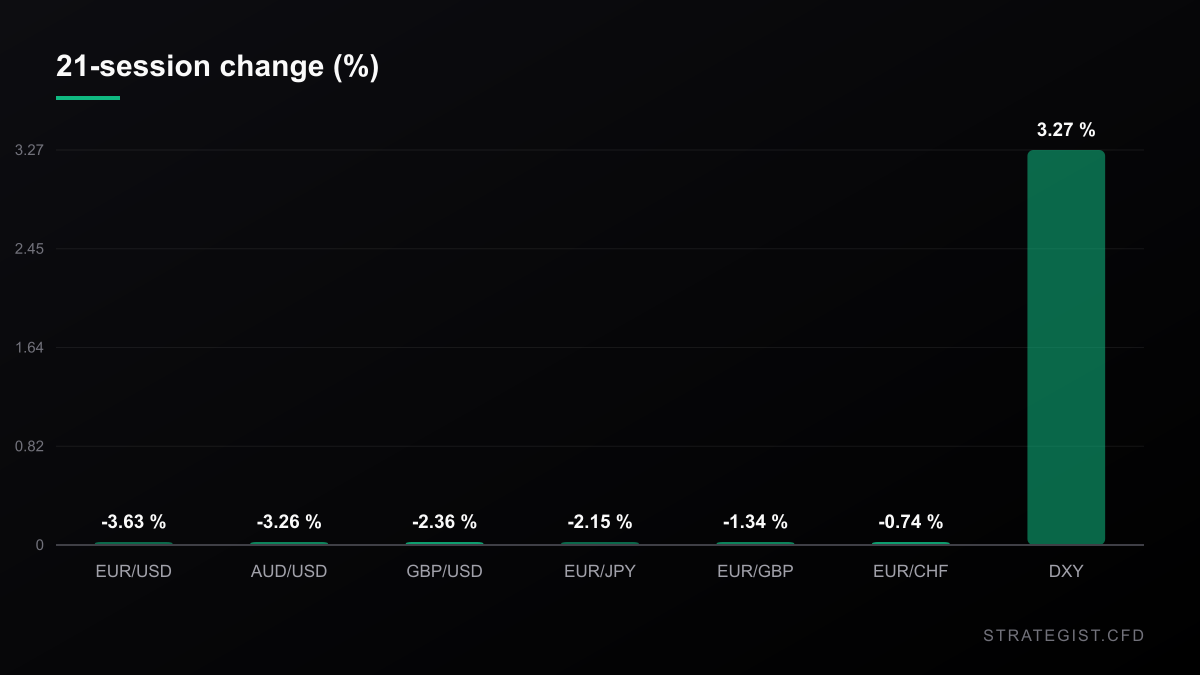
同樣這二十一個交易日裡,澳幣兌美元跌 3.26%,英鎊兌美元跌 2.36%,美元指數上漲 3.27%,歐元兌美元跌 3.63%。
這四個數字裡有三個是同一筆交易。全球債市拋售把美國 10 年期殖利率推到 5.334%,在我自己的資料裡是新高,上週的報導則稱是 24 年新高。長天期利率重新定價的時候,所有對美元報價的東西會一起被下修。這一段跟法國一點關係都沒有。
歐元自己的那一塊,只出現在報價裡沒有美元的貨幣對上。歐元兌英鎊 0.8479,落在五年區間的第 16 百分位;歐元兌瑞郎 0.9321,第 18 百分位。這兩個都沒有美元腿,而且都接近五年低點。這才是法國的風險溢酬——而它的量級,遠小於你只看歐元兌美元時所看到的那段走勢。
法國那一塊,只出現在沒有美元的地方
最乾淨的佐證其實不在外匯市場。CAC 40 指數在 7,834,二十一個交易日跌 5.37%,比 8 月 10 日創下的歷史高點低 10.2%。DAX 距離高點 5.0%,IBEX 4.5%,FTSE MIB 5.4%,標普 500 只有 0.4%。今年至今 CAC 下跌 3.87%,而 IBEX 上漲 11.51%、MIB 上漲 13.07%。
這點很重要,因為歐元轉弱照理說應該利多法股。CAC 裡面一堆以美元計價開發票的出口商。如果這是「競爭力」的故事,他們應該是受惠者。但他們卻是歐洲表現最差的大型指數——這代表市場正在重新定價的是本國的風險溢酬,而不是在發放匯率紅利。
更底層的數字:10 年期 OAT 與德債的利差在 9 月 18 日突破 100 個基點,是 2012 年以來首次;10 月 2 日的報價是 146.9 個基點。兩週之內走寬約 47 個基點,而且是歐元區第二大經濟體的主權利差。惠譽在 2025 年 9 月把法國降到 A+;穆迪從同年 10 月起就掛著負向展望。
一年新低之後究竟會怎樣
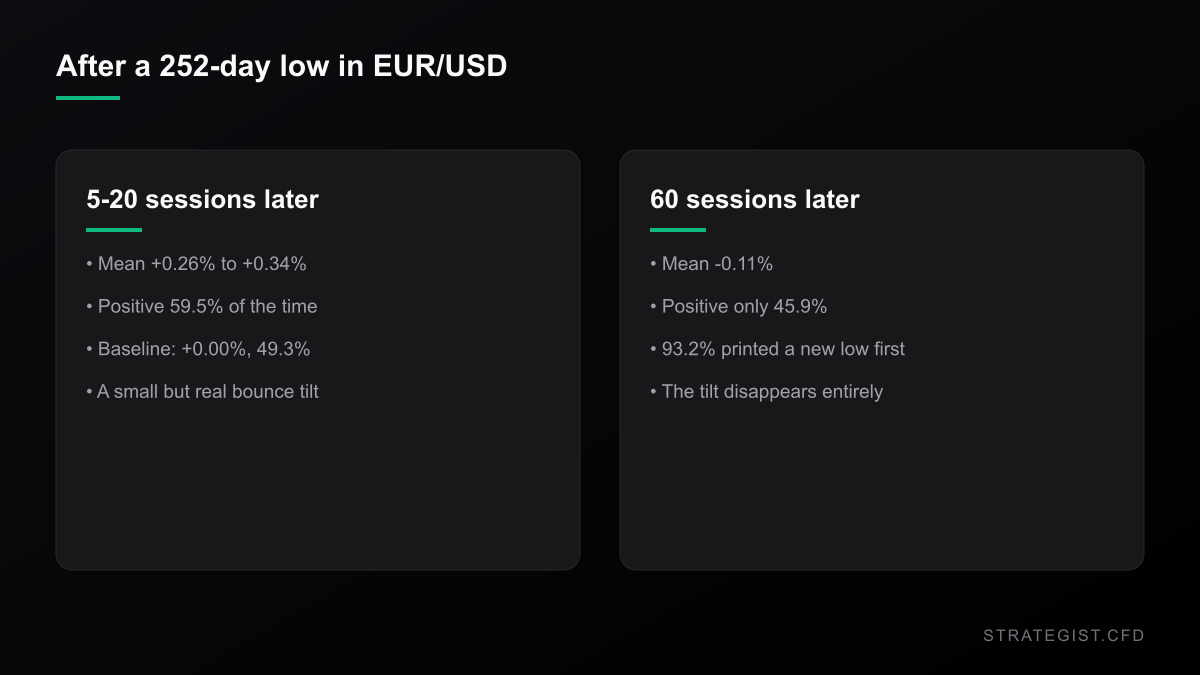
這種事我不想用猜的,所以我數了一遍。2019 年以來,歐元兌美元共有 77 個交易日收在 252 日新低。後續如下:
- 五個交易日後:平均 +0.26%,59.5% 收紅。同一份樣本的無條件基準是 0.00% 與 49.3%。
- 二十個交易日後:平均 +0.34%,59.5% 收紅;基準是 +0.02% 與 47.6%。
- 六十個交易日後:平均 −0.11%,只有 45.9% 收紅;基準是 +0.09% 與 47.1%。
也就是說,第一個月有個很溫反彈傾斜,之後什麼都沒有。那個傾斜只有 0.25 個百分點,而且跨體制並不穩定:2020 到 2022 那一桶(77 次裡佔了 53 次)的六十日平均是 −0.56%,只有 34% 的區間收正。
我真正關心的是另一個數字。74 個有六十個交易日後續資料的事件裡,有 69 個在那段期間又創了一次 252 日新低——93.2%。這個貨幣對的一年新低不是底部,它是一個中途站。
故事很大聲,盤面很安靜
這是週一應該改變你做法的部分,而它在每一則標題裡都看不到。
歐元兌美元日報酬的二十日標準差是 0.235%,252 日是 0.344%,2015 年以來的整份樣本是 0.490%。單日絕對變動的中位數是 0.278%。
2026 年至今,只有 14.2% 的交易日波動達到 0.5% 以上。長期平均是 25.0%。只有 2019 年比現在更安靜(11.2%);2022 年則是 39.2%。
區間在壓縮、敘事卻很大聲,這正是把部位抓錯的經典組合。以波動率設的停損會隨區間收窄而縮小,而固定比率風險法則會在你沒有察覺的情況下,把縮小的停損轉換成更大的部位。
這件事怎麼影響你的部位
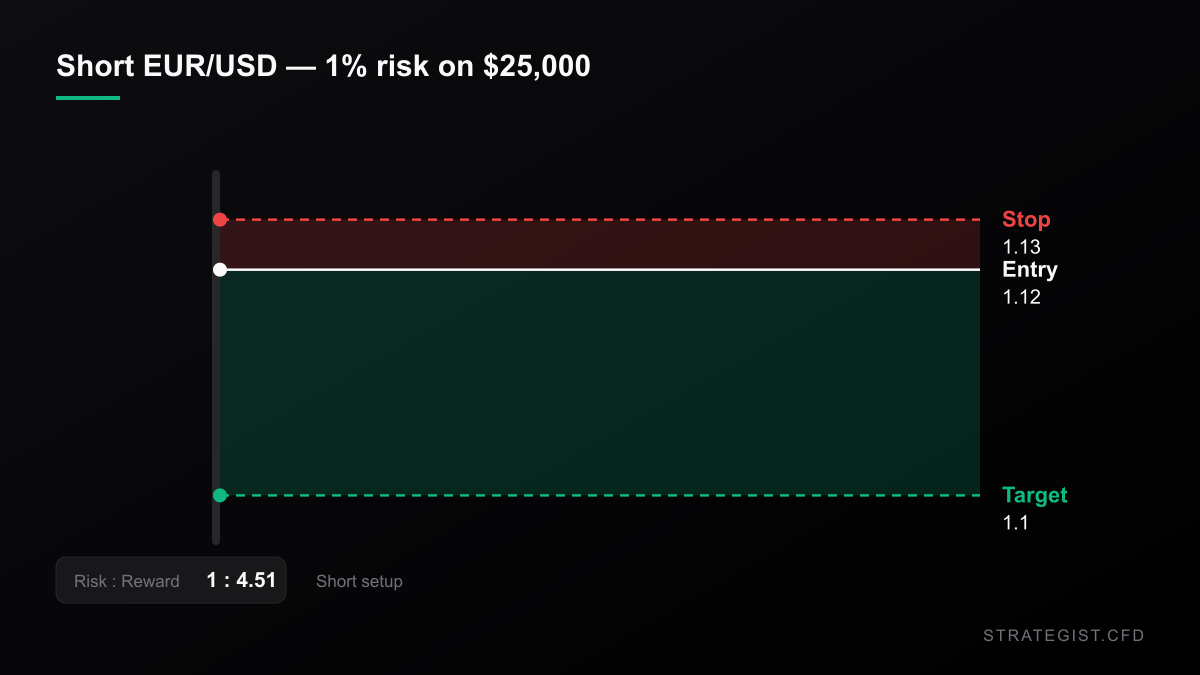
假設一個 $25,000 的帳戶,每筆交易風險 1%,也就是 $250。
停損放在兩個二十日標準差——0.470%,約 53 點——這個風險預算可以支撐 $53,217 的名目部位,等於 2.13 倍槓桿。停損放在兩個 252 日標準差——0.688%,約 77 點——只能支撐 $36,315,等於 1.45 倍。同一個帳戶、同一條風險法則,曝險多了 47%,而差別完全取決於你量的是哪一段區間。這道落差背後的機制,就是「部位規模為什麼比進場訊號重要」整篇文章在講的事。
而且那個縮緊的停損並不是保護。我機械化地跑了一次賽局:從 252 日新低進場,停損設在進場價上方 0.471%、目標設在下方 2.13%(2.13% 是六十三個交易日的中位波幅),86 次裡有 83.7% 是先碰到停損。反過來,在這個低點買進、停損放下面、目標放上面,則有 37.2% 先碰到目標。請把這兩個數字當成幾何關係加上面的均值回歸來讀。它們不是一套系統:裡面沒有任何成本,區間是重疊的,而且我量的是「哪個價位先被碰到」,不是你實際會賺多少。
週末是風險的另一半。2015 年以來 239 次週五收盤到週一開盤的跳空裡,31.4% 超過 0.5%,8.4% 超過 1%,最慘的一次是 −1.815%。上面那個 2.13 倍槓桿的部位遇到 1% 的跳空,代價是權益的 2.1%——預算的兩倍,而且是在市場還沒開盤、你的停損還來不及動作之前就已經發生。法國的財政消息很愛挑債市休市的時候出來,所以扛著槓桿歐元部位過週末之前,值得先看一下
風險分析器
量化特定事件風險,並計算對您投資組合的潛在影響。
怎麼抱住這個部位而不被洗掉
- 把兩筆交易分開。放空歐元兌美元,你大部分是在放空美元、對賭全球殖利率的移動。如果你要的是法國溢酬本身,該用的是沒有美元腿的歐元交叉匯率——而那段走勢小得多。
- 用 252 日標準差抓部位,不要用二十日。二十日那個數字告訴你的是區間很窄,不是風險比較低。
- 不要把空歐元兌美元、空美元指數、空歐元兌英鎊三個疊在一起然後叫做分散。那是同一條美元腿穿了三件衣服——在你假設它們互相獨立之前,先拿
相關係數矩陣
分析不同資產之間的統計相關性,避免過度暴露於單一風險。
我可能錯在哪裡
至少三個地方。
93% 那個數字,是我自己最想反駁的。它數的是「接下來六十個交易日內某個時刻又創了一次 252 日新低」——一段持續下跌趨勢裡的一根下影線也算。這不代表你抱著空單會賠錢;六十日平均是 −0.11%,基本上等於沒動。它代表的是你會一直被停損出場,然後什麼事都沒發生。這是兩種不同的風險,而且只有其中一種會反映在勝率裡。
第二,百分位的框架是雙面刃。1.1206 是 2015 年以來的中位數價位,不代表它就是地板。2022 年的低點是 0.9596。如果法國的情況繼續惡化,下面還有一大段空間;而「這是個平凡的價位」講的是過去的分布,不是接下來五百點來自哪裡。
第三,我拿 CAC 當佐證,但它並不乾淨。這個指數帶著全球股市的 beta、自己的類股結構,以及一個在邊際上確實幫助了部分成分股的弱勢貨幣。它證實的是方向,不是幅度。交叉匯率也有同樣的問題:歐元兌瑞郎受瑞士央行的行為影響,歐元兌英鎊則受英國自己的財政爛攤子影響。
誠實的總結是:「十七個月新低」最有趣的地方,在於它講的是日曆。真正可以交易的東西——距離趨勢 3.48% 的落差、0.235% 的單日標準差、兩種停損區間之間 47% 的名目部位差異——全部住在標題不會印出來的那一塊資料裡。
本站圖表與分析僅供研究,不構成投資建議。
更多 新聞
 新聞2026-10-31
那斯達克 100 今年第三度進入回調——收盤價不同意
同一個星期五的回撤,用三種算法得到 -9.09%、-10.03% 與 -10.42%。你的券商用哪一個,決定你那天有沒有被掃出場。
 新聞2026-10-31
標普週五跌 1.82%,其中 64% 在開盤前就定價完了
半導體跌 6.98%、標普跌 1.82%,而大部分走勢是一個隔夜跳空。跳空與盤中的比例,對停損位置、成交價與週五真正做出來的那一筆交易,分別意味著什麼。
 新聞2026-10-17
油價站上 110 美元、那斯達克寫下 18 個月最慘一週:這個組合沒有前例
布蘭特原油週五收在 109.86 美元,WTI 單週大漲 10.41%;同一個五天裡那斯達克 100 跌了 5.49%。在 1,084 週的資料裡,這兩個數字從未同時出現。對槓桿部位來說,這代表什麼?