金價 4,162 美元:同一家銀行同時看到 4,000 與 4,750
週五收盤的數字
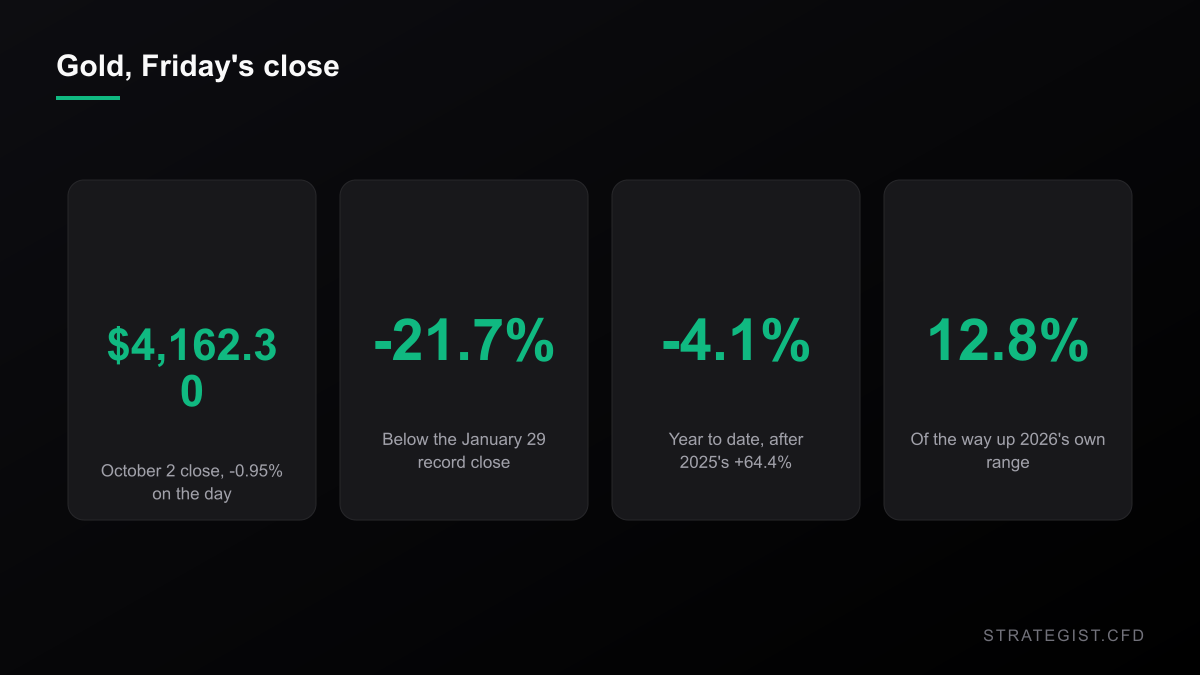
黃金週五收在 4,162.30 美元,當日跌 0.95%,五個交易日累計跌 3.68%。當天早上公布的非農就業報告疲軟到《紐約時報》直接把它寫成「市場開始押注 Fed 十月不升息」。股市很買單,黃金照跌。
目前金價比 1 月 29 日的歷史收盤高點 5,318.40 美元低了 21.7%,今年以來跌 4.1%——對比 2025 年可是漲了 64.4%。它還卡在自己 2026 年區間的最下面八分之一:這個區間從 7 月 16 日的 3,992.10 一路到 1 月那個高點,週五收盤只站在 12.8% 的位置。200 日均線在 4,553.37,也就是說價格比趨勢低了 8.6%。
一整年,都是價格先走、目標價在後面追
有在看目標價新聞的人應該不意外。高盛 6 月中下修 2026 年底目標;德意志銀行 6 月 23 日跟進,把 Q3 砍到 4,300、Q4 砍到 4,800,理由是投資需求轉弱;美國銀行 7 月 8 日下修 2026 年均值;匯豐 7 月 9 日調降 2026–27 年預測,理由是 Fed 偏鷹。
值得注意的不是「銀行在下修」,而是順序。每一次修正都發生在價格已經走完之後。德意志銀行的那次,是金價被形容為「回落至 4,200」之後幾天;美銀那次,是金價正在 4,000 關卡掙扎的時候。這些機構並沒有把價格帶下去,它們只是在下跌途中把價格描述一遍。
同一家銀行,現在同時站在 18 個百分點的兩端
所以才會有這週的畫面。週四匯豐再度下修金價目標,同時點名「短期內可能回測 4,000 美元」。但同一家銀行手上還掛著 7 月訂下的年底目標 4,750——那次它把預測砍了 304 美元。
從週五收盤起算,4,000 是 -3.9%;匯豐自己的 4,750 是 +14.1%;德意志銀行的 Q4 目標 4,800 是 +15.3%。換句話說,幾家正經機構在同一個禮拜看同一個商品,給出來的保守情境與樂觀情境,落差在 18 到 19 個百分點之間。
真正該吵的是這個數字。不是哪一邊會對,而是這個分歧有多寬,以及 18 個百分點的帶寬會對槓桿部位做什麼事。
一季到底能走多遠
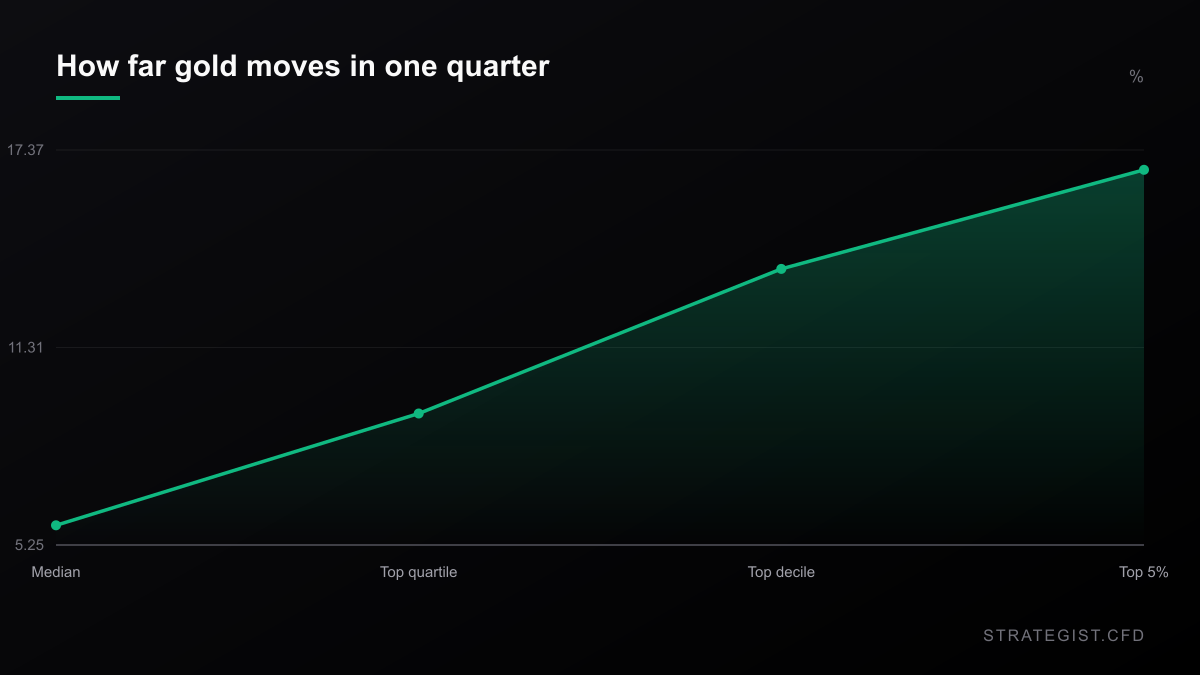
今年大約還剩 63 個交易日。所以「年底會收在 4,750 還是回測 4,000」其實是在問:黃金 63 天變動的分布長什麼樣。
我把近月黃金期貨的日收盤一路抓回 2000 年 8 月,共 6,548 筆,然後把每一段 63 天的變化都算出來。一季的絕對變動中位數是 5.25%;前四分之一從 9.06% 起跳;前十分之一是 13.99%;只有 3.5% 的季度,單季絕對變動達到 19 個百分點以上。
拿這個去對照那條帶寬:幾家銀行的分歧,比黃金一整季通常走的距離還要大,大約 3.7 倍。寬成這樣的預測區間不是訊號,那只是「沒人真的知道」,用小數點兩位印出來而已。
The Gold Rule of Thumb Says $4,000. The Market Says $4,321.
Kitco's rule of thumb says a 5.18% ten-year yield should have gold well below $4,000. I ran that number against 26 years of daily bars. The slope was never stable — and gold's beta to the S&P is now +0.65, which is why the hedge stopped hedging.
我把這段區間拿去逐季實測
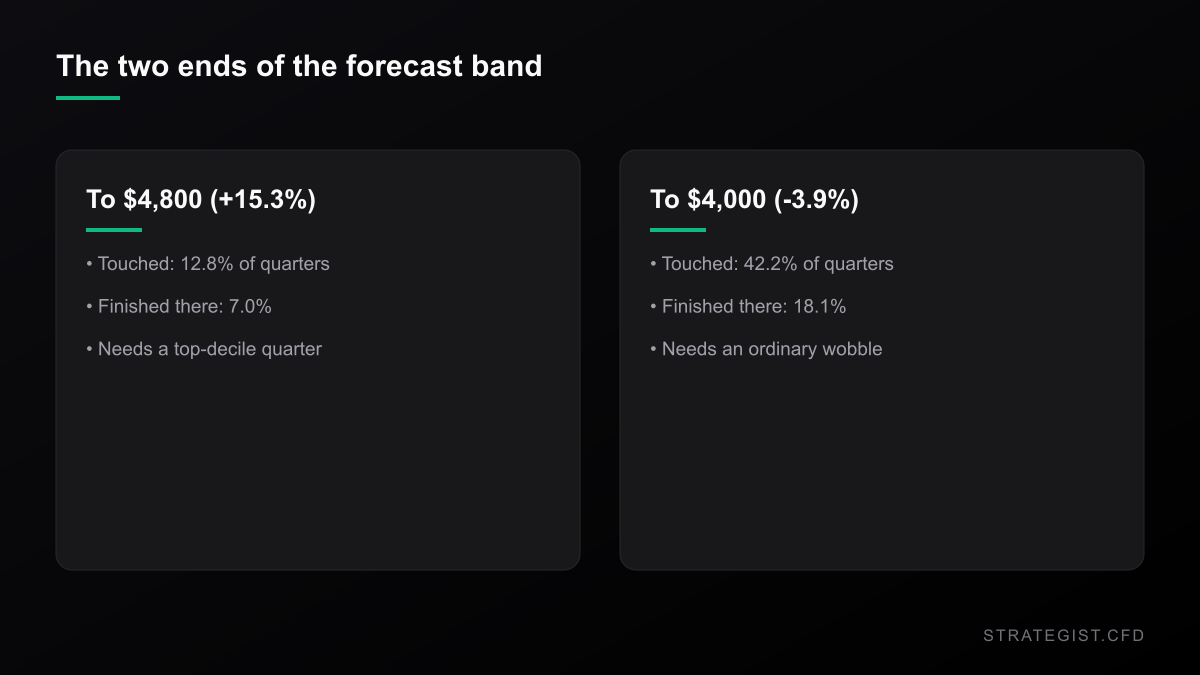
接著我直接測兩個情境。在這份樣本的每一段 63 天視窗裡,我檢查金價是否曾經觸及該價位,以及最後收在哪裡。要碰到 +15.3%(德意志銀行的 4,800),有 12.8% 的視窗曾經摸到,但只有 7.0% 的視窗收在那個位置之上。要跌到 -3.9%(匯豐的 4,000 回測),有 42.2% 的視窗曾經觸及,18.1% 收在之下。
這裡有兩件事。第一,空方情境遠比多方情境容易:走到 4,000 只需要一次普通的晃動,走到 4,800 需要一季擠進前 10%。第二,只有 1.0% 的視窗兩邊都摸到——黃金的一個季度幾乎總是會選邊,走了就待著。這正是為什麼進場點沒有部位規模重要。
會殺死你的是路徑,不是價位
接下來這段跟預測完全無關。持有 63 天的情況下,從進場點起算的最大不利偏移(用收盤價算,所以還低估了盤中的痛)中位數是 3.12%;四分之一的視窗比 6.35% 更糟;十分之一比 10.10% 更糟;26 年來最慘的一段是 24.29%。
現在加槓桿。5 倍之下,那個中位數就變成你權益的 15.6%——而且這還在你的方向判斷是對是錯之前。四分之一的機會是 31.8%,十分之一的機會是 50.5%。你完全可以「年底黃金比較高」這件事判斷正確,卻在第三週就出場了。
「乾淨」的停損也救不了你。黃金目前的 20 日日標準差是 1.09%,所以 2 倍標準差的停損距離是 2.19%。在同一份樣本裡,把停損放在進場價下方 2 倍標準差,63 天內被掃到的比例是 63.7%,被打到的天數中位數是 9 個交易日。三分之二的季度會把你掃出場,其中一半還發生在兩週之內。
1% 風險到底買到多少
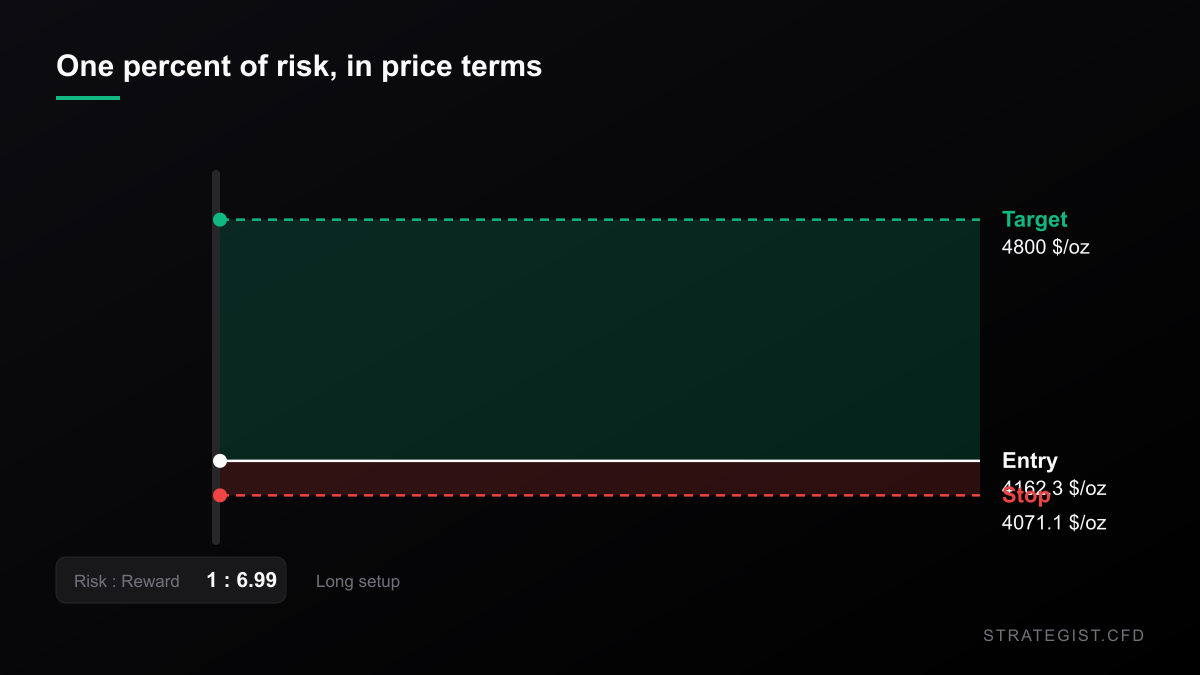
反過來算。25,000 美元的帳戶,風險 1% 就是 250 美元。停損距離 2.19%,買到的名目部位是 11,442 美元——0.46 倍槓桿。不是 5 倍,不是 10 倍,是不到帳戶一半的曝險。
這才是面對「一季中位晃動 5% 出頭、幾家銀行在 18 個百分點內談不攏」這種盤該有的讀法。如果還是想做多方,幾何形狀是 6.99:1 的報酬風險比——進場 4,162.30、停損 4,071.10、目標 4,800——但你要先知道,大約十四個季度裡只有一個會收在那裡。
用什麼工具也一樣重要。黃金 CFD 的隔夜利息是照完整名目在算的,所以為了等一個目標而抱三個月,成本不是零;一季的資金成本會從那 15% 的行情裡實實在在扣掉一塊。想先看清楚這筆帳再決定,可以丟進風險工具算一次。
風險分析器
量化特定事件風險,並計算對您投資組合的潛在影響。
Why Position Sizing Matters More Than Entry Signals
Entry signals decide where you trade; position sizing decides whether you survive. Why capital allocation dominates entry precision in leveraged CFD markets, and how to build a sizing rule you can actually follow.
我可能錯在哪裡
好幾個地方。我的視窗是重疊的,所以 6,485 筆觀察不是 6,485 個獨立季度,那只是一段歷史的滑動視窗,2008 或 2011 那種集群會被重複算進去幾十次。這個分布也是無條件的:它對「央行購金、財政衝擊、或 Fed 真的降息」這種改變體制的年份一無所知。如果 2026 是體制轉換年,那從 2000 年拉出來的基礎機率就是錯的前提。
情緒那一段我也沒辦法測。Kitco 的每週調查顯示,週五下跌之後華爾街已經快變成過半看空、散戶也放棄偏多,這確實可以讀成反向指標——但我手上沒有這份調查的歷史,所以我不會說它能預測什麼。至於「黃金的韌性 vs IMF 說債市很有序」那些論述,也是一樣:有趣,但在這裡無法驗證。
還有一個誠實的反方向傾斜:金價比 200 日均線低 8.6% 是罕見狀態,2000 年以來只有 4.6% 的日子有這麼極端。從這個狀態出發的未來 63 天報酬,中位數是 +3.79%、65.7% 的視窗收紅;無條件基準是 +2.85%、64.1%。差距是真的,但很小,而且建立在 274 個重疊視窗上。這不是一筆交易,只是一個稍微溫暖一點的前提。
那到底該怎麼做
為「帶寬」下部位,不是為「目標價」下部位。如果兩家可信的機構在只剩一季的時候還能差 18 個百分點,那合理的部位是兩端都活得下來的那個——通常比你想的還小,而且停損不會剛好停在 2 倍標準差,因為 2 倍標準差在三分之二的季度裡會被打到。
把預測當價位,不要當路徑。摸到 4,800 和收在 4,800 是兩件事,基礎機率分別是 12.8% 和 7.0%,只有後者會付錢給你。
最後,看行事曆。抱著部位穿過三次非農、CPI 和一場 FOMC,等於替一個「用 5% 季度」算出來的部位承擔三次跳空風險。如果你的商品的事件風險比你的停損還大,那條停損只是裝飾。
本站圖表與分析僅供研究,不構成投資建議。
更多 新聞
 新聞2026-10-03
29,000 個職缺、創新的那斯達克,以及不願下跌的 10 年期殖利率
非農比預期少了 55,000 人,那斯達克 100 卻收在歷史新高;前端把十月的升息完全排除,10 年期殖利率照樣往上走。這組分歧對槓桿部位意味著什麼。
 新聞2026-10-02
G7 釋出 1 億桶戰備儲油:三月的 4 億桶沒有壓住價格
G7 週五同意透過 IEA 釋出最多 1 億桶柴油與原油儲備,為期約四個月、柴油優先。但三月那次創紀錄的 4 億桶之後,WTI 在 18 個交易日內漲了 29.5%。這篇用實際資料看:真正可交易的不是「油價」而是柴油裂解價差,它目前在第 98.9 百分位,以及在這種波動體制下 1% 風險到底買得到多少部位。
 新聞2026-10-01
美光繳出史上最強一季,股價卻幾乎沒動——真正的重點是波動率
美光在 9 月 30 日盤後公布史上最強財報:營收約 542 億美元、毛利率約 86.8%、財測優於市場共識。隔天股價卻幾乎持平。真正該盯的數字不是營收,而是美光現在一個普通交易日就走掉股價的 4.13%。